
Tamanho e Participação do Mercado de Tecnologias de Dispositivos Médicos
Análise do Mercado de Tecnologias de Dispositivos Médicos por Mordor Intelligence
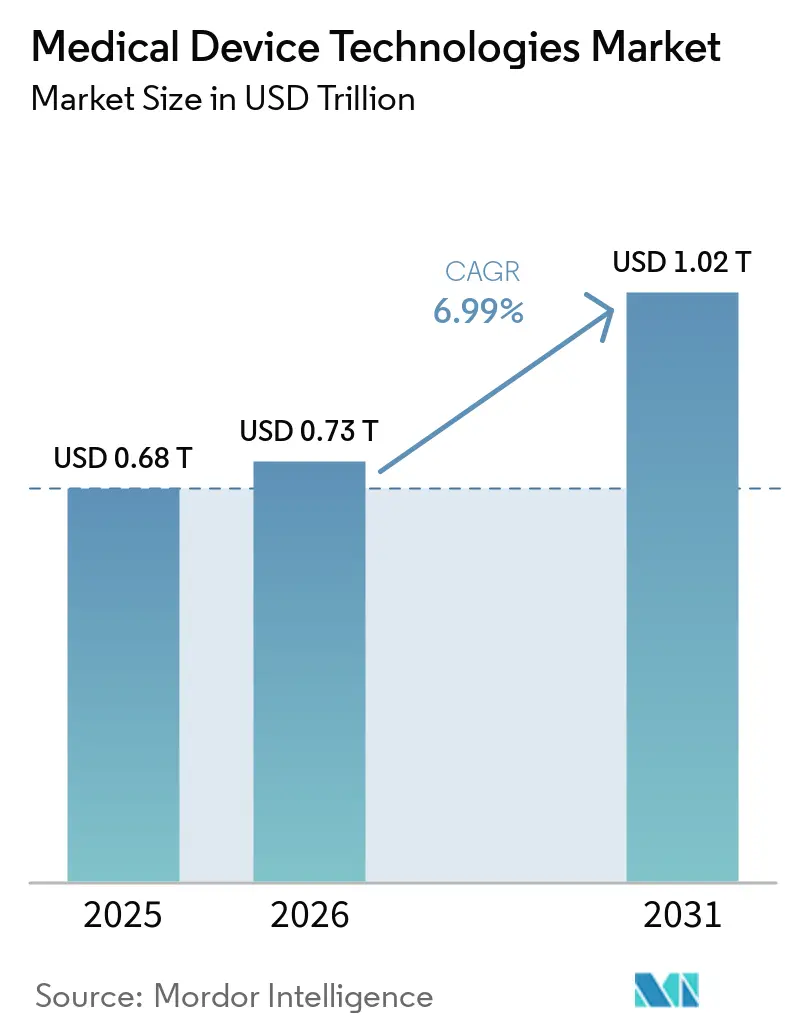
O tamanho do mercado de tecnologias de dispositivos médicos tem projeção de se expandir de 0,73 trilhões de USD em 2026 e 0,78 trilhões de USD em 2027 para 1,07 trilhões de USD até 2032, registrando um CAGR de 6,62% entre 2027 e 2032.
Uma base de pacientes idosos mais ampla e maior capacidade de atendimento sustentam a demanda por equipamentos de monitoramento e procedimentos. A fabricação doméstica na Índia amplia a oferta de equipamentos de imagem e implantes, enquanto os dispositivos vestíveis em hospitais dos Estados Unidos conectam a observação aos dados clínicos. Portfólios mais amplos, parcerias em robótica e serviços de equipamentos oferecem aos fornecedores formas complementares de atender a essas necessidades. Os encargos regulatórios consomem recursos dos fabricantes, enquanto a limitada capacidade de reinvestimento dos hospitais norte-americanos pode atrasar a substituição de equipamentos.
Principais Conclusões do Relatório
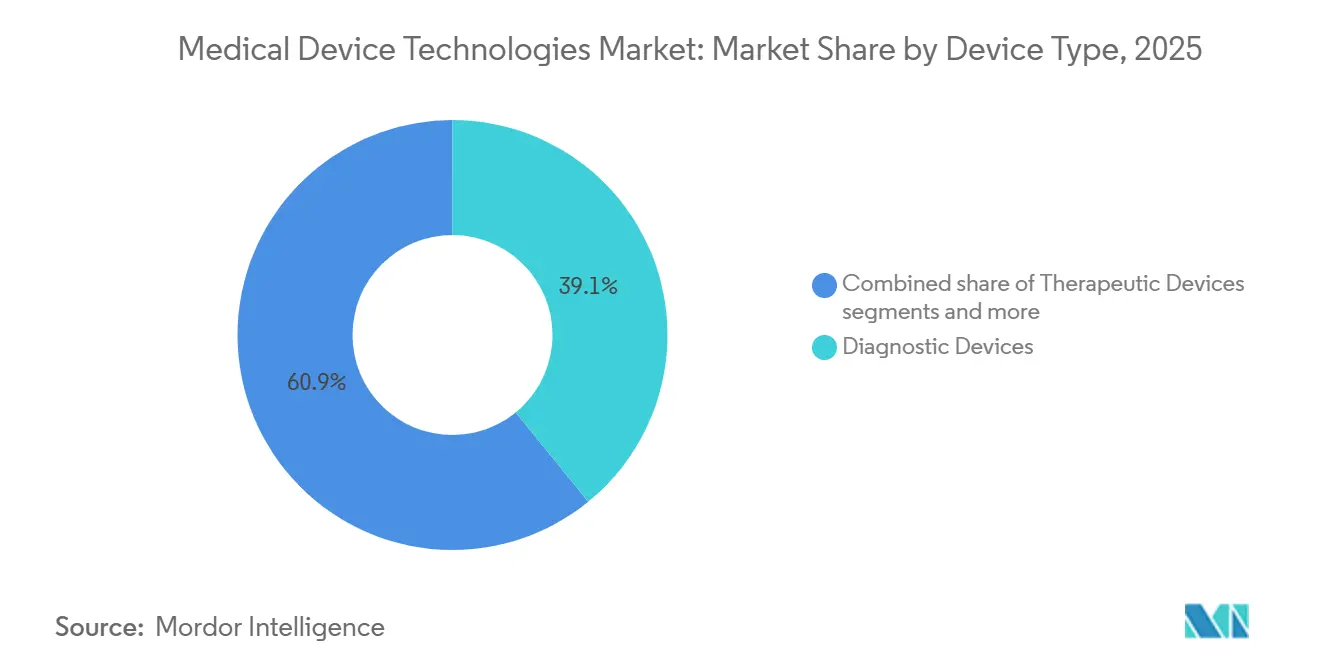
- Por tipo de dispositivo, os dispositivos de diagnóstico detinham 39,03% da participação no mercado de tecnologias de dispositivos médicos em 2026, e os dispositivos de monitoramento têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,93% entre 2027 e 2032.
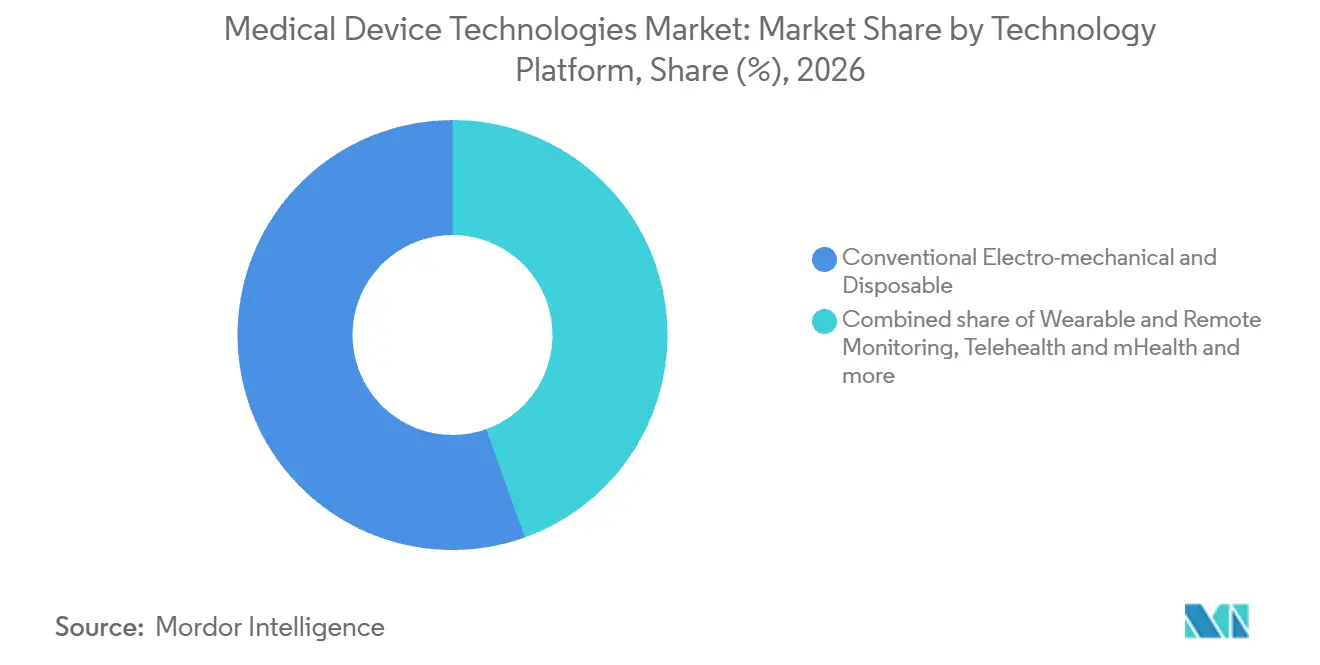
- Entre as plataformas tecnológicas, as tecnologias eletromecânicas convencionais e descartáveis responderam por 55,46% do tamanho do mercado de tecnologias de dispositivos médicos em 2026, enquanto a nanotecnologia e os materiais inteligentes formam o segmento de crescimento mais rápido, com um CAGR de 7,85% entre 2027 e 2032.
- Nas aplicações terapêuticas, a cardiologia liderou com 22,8% da receita em 2026, e a neurologia é o segmento de crescimento mais rápido, com um CAGR de 7,35% entre 2027 e 2032.
- Por usuário final, os hospitais responderam por 65,93% da receita em 2026, com os centros cirúrgicos ambulatoriais previstos para ser o segmento de crescimento mais rápido, com um CAGR de 7,7% entre 2027 e 2032.
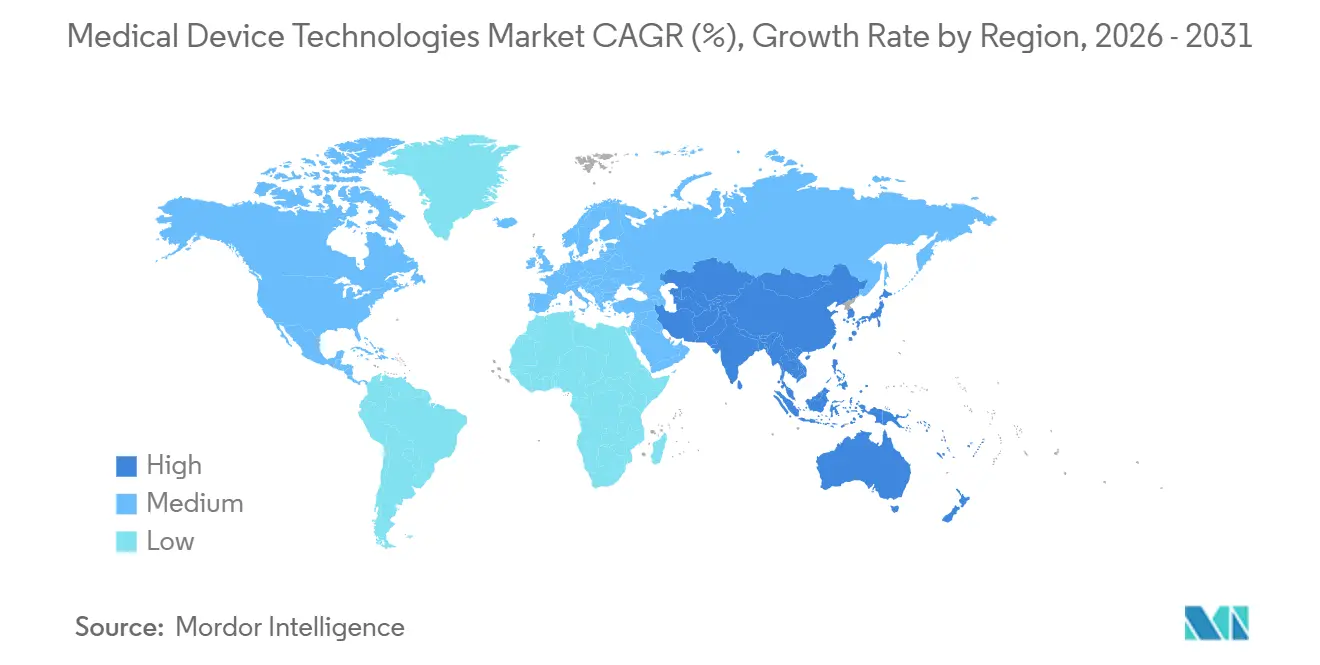
- Entre as geografias, a América do Norte detinha 45,26% da receita em 2026, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 7,4% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento da População e Aumento das Doenças Crônicas | +2.5% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Convergência Tecnológica em Dispositivos Minimamente Invasivos e Habilitados por IA | +2.2% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Expansão da Infraestrutura de Saúde em Mercados Emergentes | +1.9% | República da Indonésia | Médio prazo (2-4 anos) |
| Adoção Rápida de Dispositivos Vestíveis e de Monitoramento Remoto | +1.7% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Gêmeos Digitais e Ensaios In Silico Encurtando os Ciclos de P&D | +0.3% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Impressão 3D no Ponto de Atendimento Viabilizando Implantes Just-In-Time | +0.5% | Estados Unidos e Suíça | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da População e Aumento das Doenças Crônicas
Uma população idosa em expansão amplia a base potencial de pacientes para dispositivos médicos ao longo de várias décadas. O Departamento de Assuntos Econômicos e Sociais das Nações Unidas estimou a população global com 60 anos ou mais em 1,22 bilhão em 2025.[1] Projetou-se que essa população atingiria 2,11 bilhões até 2050. Com aproximadamente 1,7 vez o seu tamanho de 2025 até 2050, a população com 60 anos ou mais oferece aos fornecedores de equipamentos de diagnóstico, monitoramento e implantes uma base de pacientes que continua se ampliando por 25 anos.
Convergência Tecnológica em Dispositivos Minimamente Invasivos e Habilitados por IA
A integração de IA pode ampliar o valor dos equipamentos minimamente invasivos ao abordar uma tarefa específica dentro do fluxo de trabalho cirúrgico. Em março de 2025, a Moon Surgical recebeu autorização da FDA para o ScoPilot, um recurso opcional com tecnologia de IA em seu Sistema Maestro. Ele permite que um laparoscópio acoplado siga a ponta de um instrumento selecionado enquanto o cirurgião mantém o controle do posicionamento sem se desengajar dos instrumentos. Para as equipes cirúrgicas, isso vincula o valor do software à forma como o cirurgião gerencia a visão durante um procedimento laparoscópico. Como o ScoPilot é um recurso opcional do Sistema Maestro, a autorização adiciona capacidade a uma plataforma existente em vez de introduzir um robô cirúrgico separado.
Expansão da Infraestrutura de Saúde em Mercados Emergentes
A expansão da saúde cria uma oportunidade de equipamentos que depende de tornar a nova capacidade utilizável em muitos locais de atendimento. Em junho de 2026, o Banco Mundial informou que o projeto de Fortalecimento dos Sistemas de Saúde da Indonésia havia entregado mais de 6.700 peças de equipamentos a mais de 4.000 centros de atenção primária à saúde.[2] Para os equipamentos do projeto adquiridos com suporte operacional e manutenção abrangentes sob uma abordagem de custo total de propriedade, o Ministério da Saúde da Indonésia condiciona a entrega e a instalação à prontidão das instalações. Os critérios abrangem equipamentos existentes, pessoal adequado, infraestrutura e utilidades, e adesão às diretrizes de gestão de resíduos. As entregas qualificadas são escalonadas anualmente por até 4 anos a partir da assinatura do contrato. A prontidão das instalações determina quando os fornecedores podem entregar e instalar os equipamentos cobertos, fazendo com que o ritmo de implantação dependa da rapidez com que cada local listado se qualifica.
Rápida Adoção de Dispositivos Vestíveis e de Monitoramento Remoto
Os monitores vestíveis podem estender a observação conectada pelos leitos hospitalares, vinculando a oportunidade de equipamentos à cobertura de pacientes e ao fluxo de dados da equipe de atendimento. Em outubro de 2025, a University Hospitals anunciou uma implantação progressiva dos monitores vestíveis Masimo Radius VSM em todo o nordeste de Ohio. O dispositivo transmite dados de saúde para a equipe de atendimento do paciente por meio do prontuário eletrônico de saúde e do Masimo Patient SafetyNet. Isso conecta a demanda pelo hardware vestível à cobertura pretendida de pacientes de um hospital dentro de seus sistemas de informação clínica. Para o fornecedor, a implantação nas unidades hospitalares cria uma oportunidade de equipamentos organizada em torno da cobertura de leitos. A implantação anunciada de 1.500 leitos, com meta para uso em todo o sistema no outono de 2026, representou um compromisso em escala hospitalar com a plataforma Masimo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vias Regulatórias Rigorosas e Fragmentadas | -1.1% | Estados-membros da União Europeia | Médio prazo (2-4 anos) |
| Cortes de Reembolso e Pressão sobre Preços | -0.8% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Transferência de Responsabilidade por Segurança Cibernética Elevando os Custos de Conformidade | -0.4% | Estados Unidos, Reino Unido e Alemanha | Médio prazo (2-4 anos) |
| Restrições no Fornecimento de Materiais de Terras Raras para Componentes de Imagem | -0.2% | China e Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Vias Regulatórias Rigorosas e Fragmentadas
Para fabricantes menores de dispositivos, o cumprimento das normas europeias de dispositivos médicos e de diagnóstico in vitro pode absorver recursos antes que um produto gere retorno comercial. A avaliação da Comissão Europeia de 2025 constatou que 278 das 325 contribuições à consulta pública que discutiam o impacto das regulamentações sobre pequenas e médias empresas abordavam encargos financeiros e administrativos desproporcionais.[3] Esse feedback torna as exigências de certificação e documentação comercialmente relevantes, pois os recursos comprometidos com o acesso ao mercado não podem simultaneamente apoiar o desenvolvimento de produtos. A avaliação identifica altos custos de certificação, restrições de recursos, longos prazos de aprovação e requisitos complexos de documentação como preocupações recorrentes das PMEs. O feedback conecta esses encargos à inovação prejudicada, possíveis retiradas de produtos e algumas PMEs deixando o mercado, tornando a disponibilidade de produtos vulnerável aos custos de conformidade.
Cortes de Reembolso e Pressão sobre Preços
A pressão sobre o reembolso pode restringir o investimento em equipamentos mesmo quando o caso clínico para um dispositivo é sólido. Em 2025, a Associação Americana de Hospitais informou que as taxas líquidas de pagamento hospitalar inpatiente do Medicare dos Estados Unidos subiram 5,1% de 2022 a 2024, enquanto a inflação geral subiu 14,1%. Também informou que a idade das instalações hospitalares havia aumentado mais de 10% em dois anos, sugerindo que os hospitais estavam cada vez mais incapazes de reinvestir em equipamentos médicos. Para os fornecedores, essa lacuna separa o valor clínico dos equipamentos de substituição da capacidade de um hospital de financiá-los. Os fornecedores de equipamentos de capital que atendem a esses hospitais, portanto, enfrentam o risco de ciclos de vendas mais longos, à medida que as propostas de substituição competem por fundos de reinvestimento limitados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Escala de Diagnóstico e Adoção de MonitoramentoOs dispositivos de diagnóstico responderam por 39,03% do tamanho do mercado de tecnologias de dispositivos médicos em 2026. O segmento de Diagnóstico da Danaher Corporation gerou 9,94 bilhões de USD em vendas em 2025 provenientes de instrumentos clínicos, consumíveis, software e serviços utilizados para diagnóstico de doenças. Seus clientes incluem hospitais, consultórios médicos, laboratórios de referência e outros ambientes de cuidados intensivos. Essa amplitude confere ao maior segmento múltiplos pontos de contato com a prestação de cuidados, conectando a demanda por equipamentos ao trabalho de diagnóstico em vários ambientes. A colocação de instrumentos e os consumíveis utilizados com eles fornecem funções comerciais complementares, vinculando a oferta de equipamentos do fornecedor aos testes realizados nesses locais.
Os dispositivos de monitoramento são o segmento de crescimento mais rápido, com um CAGR previsto de 6,93% entre 2027 e 2032. A Becton, Dickinson and Company (BD) reportou 309 milhões de USD em receita da unidade de Monitoramento Avançado de Pacientes no trimestre encerrado em 30 de junho de 2026, alta de 10,9% em relação ao ano anterior. A unidade reportou crescimento de volume de portfólio impulsionado especialmente pela adoção do Acumen IQ Cuff e do Acumen IQ Sensor e pelo crescimento nas vendas de consumíveis. Os dispositivos cirúrgicos têm uma base de atividade diferente, com os sistemas da Vinci da Intuitive Surgical Inc. utilizados em aproximadamente 3,15 milhões de procedimentos em todo o mundo em 2025. No monitoramento, o crescimento reportado pela BD baseia-se em manguitos, sensores e consumíveis, enquanto os volumes de procedimentos da Vinci indicam o uso da plataforma em vez de sistemas vendidos.



Por Plataforma Tecnológica:
Volume Convencional e Inovação de SuperfícieAs tecnologias eletromecânicas convencionais e descartáveis foram o maior segmento, respondendo por 55,46% da receita em 2026. A unidade de Soluções de Administração de Medicamentos da BD gerou 4,58 bilhões de USD em receita global no exercício fiscal de 2025. A empresa atribuiu o crescimento do volume da unidade ao seu portfólio de gestão de acesso vascular e produtos hipodérmicos. Isso conecta a escala dos dispositivos convencionais ao fornecimento de produtos de atendimento estabelecidos, com dispositivos de acesso vascular e hipodérmicos contribuindo para o crescimento do volume da unidade. Um impacto esperado das aquisições baseadas em volume na China compensou parcialmente esse crescimento, impondo uma restrição específica ao país na expansão da unidade.
A nanotecnologia e os materiais inteligentes formam o segmento de crescimento mais rápido, com um CAGR previsto de 7,85% entre 2027 e 2032. A Onkos Surgical recebeu autorização 510(k) da FDA em junho de 2026 para aplicar a tecnologia NanoCept a implantes de titânio no Sistema de Preservação de Membros ELEOS. A Onkos descreve o revestimento proprietário como não eluente com uma superfície em nanoescala, destinado a reduzir a contaminação bacteriana nos componentes revestidos antes da implantação. O mecanismo comercial é a diferenciação na superfície do implante, permitindo que um recurso baseado em materiais se torne parte de uma oferta de dispositivo estabelecida. A autorização abrange implantes de titânio no Sistema de Preservação de Membros ELEOS, e a Onkos afirma que o impacto clínico potencial do revestimento não foi avaliado em estudos clínicos em humanos.

Por Aplicação Terapêutica:
Escala em Cardiologia e Crescimento em Dispositivos NeurológicosA cardiologia foi o maior segmento, com 22,8% da receita em 2026. O fechamento do apêndice atrial esquerdo oferece aos pacientes com fibrilação atrial não valvar uma forma baseada em implante para interromper o uso de anticoagulantes, de modo que a demanda em cardiologia nesse campo está vinculada a um procedimento que altera o uso de medicamentos a longo prazo. Até outubro de 2026, o implante de fechamento do apêndice atrial esquerdo WATCHMAN da Boston Scientific Corporation havia permitido que mais de 600.000 pacientes com fibrilação atrial não valvar interrompessem o uso de anticoagulantes.
A neurologia é o segmento de crescimento mais rápido, com um CAGR previsto de 7,35% entre 2027 e 2032. A Medtronic plc informou que as vendas líquidas de sua divisão de Neuromodulação cresceram 7% no exercício fiscal de 2026 em relação ao exercício fiscal de 2025. O neuroestimulador Percept RC com tecnologia BrainSense foi um dos três impulsionadores de crescimento nomeados, ao lado do estimulador de medula espinhal de circuito fechado Inceptiv e dos produtos intervencionistas. A oferta de modulação cerebral conecta a seleção do sistema de estimulação à condição neurológica tratada. Dentro de uma divisão que também vende estimulação da medula espinhal e produtos para dor crônica, a modulação cerebral atende a condições como doença de Parkinson e tremor essencial.
Por Usuário Final:
Demanda Hospitalar e Maior Elegibilidade para Procedimentos AmbulatoriaisOs hospitais representaram 65,93% da participação no mercado de tecnologias de dispositivos médicos em 2026. A Associação Americana de Hospitais informou que os volumes de internações hospitalares nos Estados Unidos cresceram 5,3% em 2025. Os gastos com suprimentos hospitalares nos Estados Unidos, incluindo marcapassos, ventiladores e outras tecnologias, cresceram 9,9% até 2025, refletindo preços mais altos. Essas medidas conectam o maior segmento tanto ao crescimento da atividade de atendimento quanto a insumos mais caros, de modo que a oportunidade comercial não pode ser lida apenas pelo crescimento dos gastos. Os fornecedores de equipamentos hospitalares devem atender à capacidade necessária para o atendimento ao paciente, ao mesmo tempo em que tornam o custo de um dispositivo crível dentro de uma base de suprimentos mais cara.
Os centros cirúrgicos ambulatoriais são o segmento de crescimento mais rápido, com um CAGR previsto de 7,7% entre 2027 e 2032. Sob a política de centros cirúrgicos ambulatoriais do Medicare para 2026, o CMS adicionou 289 procedimentos à lista coberta após revisar seus critérios. Também adicionou 271 códigos removidos da lista exclusiva para internados. A Ascension St. Vincent's e a Southeast Orthopedic Specialists inauguraram um centro cirúrgico ambulatorial em St. Augustine, Flórida, em março de 2026, com 4 salas cirúrgicas e 17 leitos de pré-operatório e recuperação pós-anestesia. Mais procedimentos elegíveis e uma expansão operacional oferecem aos fornecedores de dispositivos uma rota específica para apoiar cirurgias fora do hospital, com a demanda vinculada aos procedimentos que um centro cirúrgico ambulatorial pode realizar.
Análise Geográfica
Mercado de Tecnologias de Dispositivos Médicos na América do Norte
A América do Norte detinha 45,26% da participação no mercado de tecnologias de dispositivos médicos em 2026, tornando-a a maior geografia. Sob sua parceria de 6 de outubro de 2026 com o governo dos Estados Unidos, a Becton, Dickinson and Company pretendia expandir a produção integrada nos Estados Unidos em aproximadamente 5 bilhões de consumíveis médicos essenciais anualmente. A Siemens Healthineers AG reportou 17.207 funcionários nos Estados Unidos em emprego ativo em suas empresas totalmente consolidadas ao final do exercício fiscal de 2025. Seu centro de treinamento em Cary, Carolina do Norte, oferece mais de 1.000 cursos de equipamentos de diagnóstico de imagem e laboratório, combinando essa presença operacional nos Estados Unidos com educação técnica para equipes de engenharia hospitalar e laboratorial.
Mercado de Tecnologias de Dispositivos Médicos da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR previsto de 7,4% entre 2027 e 2032. Os fabricantes participantes do programa de Incentivo Vinculado à Produção da Índia haviam começado a produzir 57 dispositivos médicos exclusivos até setembro de 2026, incluindo máquinas de ressonância magnética, tomógrafos computadorizados e válvulas cardíacas. O programa estabeleceu capacidades domésticas para dispositivos de alta tecnologia que anteriormente eram predominantemente importados. Isso confere ao mecanismo de crescimento regional uma dimensão pelo lado da oferta, pois a produção local amplia a gama de equipamentos que podem ser obtidos dos fabricantes participantes. A abertura comercial é uma base de fabricação doméstica mais diversificada, abrangendo tecnologias de imagem e implantes dentro dos produtores participantes do programa.
O setor de tecnologia médica da Europa incluía mais de 36.000 empresas em 2025, cerca de 90% delas pequenas e médias empresas, de modo que a maioria dos fornecedores na região opera em pequena escala. No Oriente Médio e África, a Autoridade Saudita de Alimentos e Medicamentos reportou 25 fábricas de dispositivos médicos licenciadas e 1.313 armazéns de dispositivos médicos licenciados na Arábia Saudita em 2025. O Ministério da Saúde do Quênia estabeleceu uma estratégia para 2026-2030 para expandir a fabricação local de produtos de saúde, incluindo dispositivos médicos, e desenvolver mercados regionais para fabricantes quenianos. Na América do Sul, o AgSUS do Brasil iniciou processos de aquisição de equipamentos de atenção primária no segundo semestre de 2025, coordenando licitações, contratação de fornecedores e logística de distribuição com o Ministério da Saúde. O plano do Quênia visa a fabricação local para mercados regionais, a base licenciada da Arábia Saudita abrange tanto fábricas quanto armazéns, e a aquisição coordenada do Brasil oferece aos fornecedores um canal público para os municípios participantes.
Estrutura Regulatória e Perspectivas
Essas jurisdições selecionadas são comparadas sob a perspectiva de fabricantes de dispositivos acabados que buscam entrada no mercado pelas vias descritas abaixo. A comparação concentra-se em sistemas de qualidade, registro e licenciamento de estabelecimentos, mantendo as distinções de classe de risco onde a via de entrada difere. A via de notificação do Brasil para dispositivos elegíveis das classes I e II contrasta com a revisão nacional da China para dispositivos importados das classes II e III. Essas diferenças procedimentais moldam o trabalho administrativo necessário para alcançar os compradores, enquanto as mudanças programadas e propostas influenciam a direção desse trabalho.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | FDA | Autoridades dos Länder para vigilância de mercado | NMPA e reguladores provinciais de medicamentos | Anvisa | SAHPRA |
| Principais instrumentos ou direção | Regulamento do Sistema de Gestão da Qualidade (QMSR); 21 CFR Parte 820; ISO 13485:2016 | Normas europeias de dispositivos e estrutura condicional de notificação ao banco de dados EUDAMED | Disposições de registro de dispositivos; GMP de fabricação revisada a partir de 1º de novembro de 2026 | Via de notificação RDC 751/2022 para classes I e II | Licenciamento de estabelecimento; evidência de ISO 13485 na renovação de fabricante e distribuidor |
| Efeito comercial | Obrigações do sistema de qualidade para fabricantes de dispositivos acabados | Nenhuma notificação adicional à autoridade após o uso obrigatório do EUDAMED | Revisão nacional para classe III doméstica e classes II e III importadas; revisão provincial para classe II doméstica | Documentação de notificação exigida sem revisão técnica prévia para dispositivos elegíveis | Licença para atividades comerciais regulamentadas; certificação de renovação para fabricantes e distribuidores |
| Atratividade atual da política | Médio | Médio | Médio | Alto | Médio |
| Direção futura da atratividade da política | Sem alteração | Facilitação | Endurecimento | Facilitação | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A continuidade dos Estados Unidos reflete a transição do QMSR em fevereiro de 2026, enquanto as obrigações de licenciamento e renovação da África do Sul fornecem a linha de base ao lado do encerramento pela SAHPRA, em setembro de 2026, de uma manifestação de interesse para revisão especializada de projetos de normas. A direção de facilitação da Alemanha reflete a simplificação da UE proposta em dezembro de 2025, que requer adoção pelo Parlamento Europeu e pelo Conselho. A GMP revisada da China adiciona capítulos de garantia de qualidade, validação e terceirização e fortalece a gestão de risco do ciclo de vida a partir de 1º de novembro de 2026, sustentando uma direção de endurecimento. A via favorável de notificação das classes I e II do Brasil e sua iniciativa de revisão agrupada de julho de 2026 sustentam uma classificação atual alta e uma direção de facilitação para as vias descritas.
Etapas da Cadeia de Valor
A cadeia de valor compara como a fabricação de dispositivos, a distribuição e o suporte a equipamentos criam fontes distintas de receita para os fornecedores. A Cardinal Health Inc. fabrica, obtém e distribui internacionalmente seus produtos médicos, cirúrgicos e laboratoriais de marca própria, ao mesmo tempo em que distribui produtos de marcas nacionais para prestadores nos Estados Unidos e no Canadá. Esse papel integrado conecta a produção ao acesso aos prestadores de cuidados, de modo que o valor comercial pode acumular-se em mais de um estágio de uma relação de fornecimento de equipamentos.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de dispositivos | Fabricantes de produtos médicos como Becton, Dickinson and Company e Cardinal Health Inc. | Vendas de produtos fabricados | Tempo e capacidade necessários para adicionar linhas de produção | Adições de capacidade por estágio nos locais de produção |
| Distribuição para prestadores | Distribuidores integrados de produtos médicos como Cardinal Health Inc. | Vendas de produtos de marca própria; distribuição de marcas nacionais nos Estados Unidos e no Canadá | Correspondência entre disponibilidade de produtos e localização dos prestadores | Posicionar o fornecimento em torno da rede de prestadores atendida |
| Manutenção e peças de reposição | Prestadores de serviços de equipamentos como Siemens Healthineers AG e Philips Healthcare | Taxas de planos de serviço, com manutenção de custo fixo e cobertura de peças ou preços de acordo de nível de serviço opcional nos Estados Unidos | Disponibilidade de suporte e peças ao longo da vida útil do equipamento | Combinar manutenção planejada com cobertura de serviço definida |
| Fonte: Mordor Intelligence | ||||
Em maio de 2025, a Siemens Healthineers AG anunciou 150 milhões de USD em investimentos nos Estados Unidos abrangendo projetos de produção e cadeia de suprimentos. O anúncio incluiu a transferência da fabricação de sua subsidiária Varian de Baja, México, para Palo Alto, Califórnia, e a abertura de depósitos em Nova Jersey e Califórnia. Tal configuração poderia fortalecer a conexão entre a produção de equipamentos e o fornecimento das peças necessárias durante sua vida útil. Os contratos de manutenção adicionam uma relação comercial separada após a venda do equipamento, tornando o suporte contínuo uma fonte de receita para o fornecedor ao lado do dispositivo original.
Cenário Competitivo
Concentração do Mercado
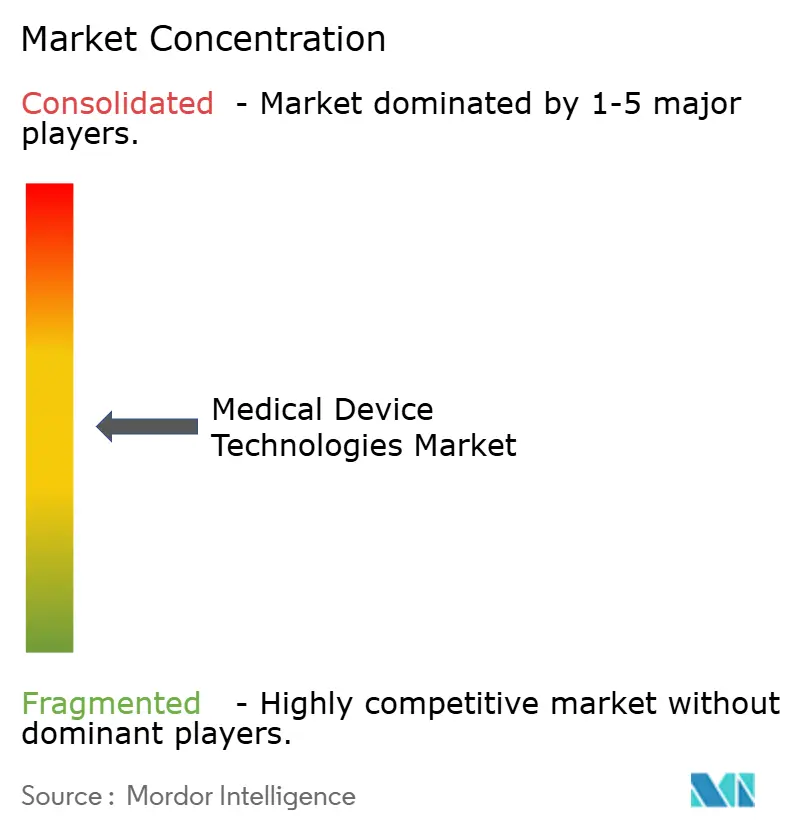
A concorrência está dispersa entre as especialidades clínicas, com grandes fornecedores diversificados e empresas focadas em sistemas de dispositivos específicos. A Medtronic plc reportou 2,28 bilhões de USD em receita do Portfólio Cirúrgico Médico em seu primeiro trimestre fiscal de 2027, encerrado em 31 de julho de 2026, abrangendo cirurgia, endoscopia, cuidados intensivos e monitoramento. A Johnson & Johnson reportou 8,64 bilhões de USD em vendas de MedTech no terceiro trimestre de 2026, abrangendo cardiovascular, visão, cirurgia e ortopedia. A Abbott Laboratories gerou 5,85 bilhões de USD em vendas de Dispositivos Médicos no segundo trimestre de 2026, com produtos abrangendo gestão do ritmo cardíaco, eletrofisiologia, insuficiência cardíaca e cuidados com diabetes. Esses portfólios sobrepostos tornam a comparação relevante de fornecedores específica ao procedimento, com gestão do ritmo cardíaco e cuidados com diabetes exigindo uma avaliação diferente de sistemas de visão ou ortopédicos.
A GE HealthCare Technologies Inc. reportou 3,77 bilhões de USD em receita de Soluções de Imagem Avançada no segundo trimestre de 2026, após combinar os relatórios de imagem e visualização avançada e reformular os dados históricos. A Baxter International Inc. reportou 801 milhões de USD em vendas de Sistemas e Tecnologias de Saúde no segundo trimestre de 2026, abrangendo atendimento conectado, monitoramento de pacientes, dispositivos respiratórios e equipamentos para espaço cirúrgico. A Medtronic anunciou uma parceria estratégica com a Cornerstone Robotics em setembro de 2026. O comunicado da Medtronic descreve a parceria como uma forma de expandir ainda mais o acesso global à cirurgia assistida por robótica, um objetivo distinto dos segmentos de imagem e atendimento conectado que a GE HealthCare e a Baxter reportam.
Em julho de 2026, a FDA concedeu autorização De Novo para o OTTAVA após solicitação da Auris Health Inc., parte da Johnson & Johnson MedTech. O sistema é indicado para adultos e destinado a médicos treinados que realizam procedimentos laparoscópicos gerais abdominais superiores especificados em uma sala cirúrgica. Dentro desse escopo, a equipe cirúrgica pode reposicionar o paciente ajustando a mesa sem desacoplar. Para um comprador cirúrgico, isso torna a relação entre o movimento da mesa e o acoplamento robótico uma consideração de design concreta ao avaliar o equipamento. A autorização abrange adultos e procedimentos laparoscópicos gerais abdominais superiores especificados em uma sala cirúrgica, o que define o escopo clínico dentro do qual a Auris Health pode posicionar o OTTAVA.
Líderes do Setor de Tecnologias de Dispositivos Médicos
-
Medtronic plc
-
Johnson & Johnson
-
Abbott Laboratories
-
GE HealthCare Technologies Inc.
-
Baxter International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecnologias de Dispositivos Médicos Empresas cobertas neste relatório
- Abbott Laboratories
- Baxter
- Beckton Dickinson
- Boston Scientific
- Canon
- Cardinal Health
- Danaher
- Dexcom
- Edward Lifesciences
- FUJIFILM
- GE HealthCare Technologies Inc.
- Hologic
- Intuitive Surgical
- Johnson & Johnson
- Medtronic
- Olympus
- Koninklijke Philips
- Resmed
- Roche
- Siemens Healthineers
- Smiths Group
- Stryker
- Terumo
- Zimmer Biomet
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a via de aquisição de sistemas robóticos da Inglaterra com aplicações de monitoramento respiratório e musculoesquelético nos Estados Unidos. A partir de 1º de setembro de 2026, o NHS England tornou a concorrência o padrão para novas aquisições robóticas ainda não iniciadas, sujeita a exceções definidas de adjudicação direta e aprovação. Os códigos de fornecimento de dispositivos respiratórios e musculoesqueléticos do CMS para 2026 abrangem acesso a dados ou transmissões em 2 a 15 dias dentro de um período de 30 dias, criando um intervalo definido para serviços elegíveis de monitoramento terapêutico remoto.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Novos sistemas de cirurgia robótica do NHS | A concorrência é o padrão a partir de 1º de setembro de 2026 para novas aquisições não iniciadas anteriormente | Hospitais do NHS iniciando programas robóticos ou vias clínicas | Preparar propostas de concorrência de estrutura em torno da via clínica pretendida | Demonstrar valor para a via proposta | CMR Surgical Ltd, Intuitive Surgical Limited e Medtronic Limited, fornecedores do lote 1 da estrutura de 15 de julho de 2024 a 14 de julho de 2028 |
| Monitoramento respiratório de curto intervalo | Código 98984 a partir de 1º de janeiro de 2026, abrange 2 a 15 dias de dados em 30 dias | Prestadores de cuidados respiratórios do Medicare | Construir episódios de monitoramento qualificados em torno de dados de uso de inalador e acesso médico | Atender às condições de dias de dados e faturamento aplicáveis | Fornecedores de sensores e plataformas respiratórias como a Adherium Ltd |
| Monitoramento musculoesquelético de curto intervalo | Código 98985 a partir de 1º de janeiro de 2026, abrange 2 a 15 dias de dados em 30 dias | Clínicas de reabilitação | Conectar dados de adesão a exercícios domiciliares e resultados a episódios de terapia qualificados | Engajamento de dados necessário e documentação do plano de terapia | Fornecedores de plataformas de monitoramento terapêutico remoto como a Limber Health |
| Fonte: Mordor Intelligence | |||||
Os serviços de monitoramento terapêutico remoto prestados por terapeutas requerem um plano de cuidados terapêuticos e o modificador GP, GO ou GN aplicável. O CMS paga os códigos de fornecimento de dispositivos qualificados sob a Tabela de Honorários Médicos, com o tipo de conta hospitalar ambulatorial 13X pago sob o Sistema de Pagamento Prospectivo Hospitalar Ambulatorial. A via do NHS mantém exceções estreitas de adjudicação direta que requerem consideração e aprovação do NHS England, com 15 dias úteis permitidos para consultas e aprovação. A abertura mais clara no curto prazo é uma oferta de monitoramento que ajuda os terapeutas a prestar e documentar um episódio curto qualificado, vinculando os dados do dispositivo a um serviço de atendimento elegível.
Desenvolvimentos industriais recentes em Mercado de Tecnologias de Dispositivos Médicos
- Out 2026: A Becton, Dickinson and Company anunciou uma parceria com o governo dos Estados Unidos sob a qual pretende expandir a produção integrada nos Estados Unidos em aproximadamente 5 bilhões de consumíveis médicos essenciais anualmente.
- Set 2026: A Medtronic anunciou uma parceria estratégica com a Cornerstone Robotics.
- Jul 2026: A FDA concedeu autorização De Novo ao OTTAVA, solicitada pela Auris Health Inc., parte da Johnson & Johnson MedTech, para uso em adultos por médicos treinados em procedimentos laparoscópicos gerais abdominais superiores especificados em salas cirúrgicas.
Mercado de Tecnologias de Dispositivos Médicos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de tecnologias de dispositivos médicos mede os gastos anuais em dispositivos médicos e produtos de software médico utilizados para diagnosticar, monitorar, prevenir ou tratar doenças. Abrange as vendas a prestadores de saúde e outros usuários finais globalmente, avaliadas pela receita de produtos médicos do vendedor.
Exclusões de escopo: Taxas de prestação de cuidados de saúde e consultas de telessaúde, produtos farmacêuticos e terapias biológicas vendidos separadamente de um dispositivo médico, tecnologia da informação hospitalar autônoma e software de uso geral, e peças de reposição, reparo e manutenção vendidos separadamente para dispositivos instalados estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Dispositivos de Diagnóstico
- Dispositivos de Diagnóstico por Imagem
- Sistemas de Ressonância Magnética
- Tomógrafos Computadorizados
- Ultrassom
- Diagnósticos In Vitro
- Dispositivos de Diagnóstico por Imagem
- Dispositivos Terapêuticos
- Implantes
- Bombas de Administração de Medicamentos
- Dispositivos Cirúrgicos
- Robótica e Navegação
- Dispositivos Baseados em Energia
- Dispositivos de Monitoramento
- Monitores Multiparamétricos
- Monitores Remotos de Pacientes
- Outros
- Dispositivos de Diagnóstico
- Por Plataforma Tecnológica
- Eletromecânico Convencional e Descartável
- Vestível e Monitoramento Remoto
- Telessaúde e Saúde Móvel
- Cirurgia Robótica
- Impressão 3D
- Realidade Aumentada/Virtual
- Nanotecnologia e Materiais Inteligentes
- IA como Dispositivo Médico (Software como Dispositivo Médico)
- Por Aplicação Terapêutica
- Cardiologia
- Ortopedia e Medicina Esportiva
- Neurologia
- Oftalmologia
- Cirurgia Geral e Laparoscópica
- Oncologia
- Outros
- Por Usuário Final
- Hospitais
- Clínicas
- Centros Cirúrgicos Ambulatoriais
- Ambientes de Saúde Domiciliar
- Laboratórios de Diagnóstico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como o Observatório Global de Saúde da Organização Mundial da Saúde e o Atlas Global de Dispositivos Médicos, descrevem categorias de dispositivos, políticas nacionais, disponibilidade de equipamentos e aquisições, o que ajuda a estabelecer os limites dos produtos e a comparar a capacidade dos sistemas de saúde. Os relatórios de dados de mercado da MedTech Europe fornecem estimativas de mercado a preços de fabricante, participações regionais e históricos de vendas, enquanto os relatórios de projetos do Banco Mundial fornecem evidências sobre a implantação de equipamentos e a infraestrutura de saúde. Essas fontes são utilizadas como contexto e indicadores, e não como substitutos para os totais globais de vendas de produtos.
Os relatórios anuais e os registros regulatórios das empresas ajudam a distinguir as vendas de produtos de dispositivos das receitas de serviços, farmacêuticas e corporativas mais amplas, enquanto materiais para investidores e reportagens empresariais confiáveis podem esclarecer lançamentos de produtos, mudanças na base instalada e condições de fornecimento. Publicações comerciais e de políticas podem ajudar a verificar a demanda regional, a regulamentação e as aquisições em relação a essas divulgações, e as fontes nomeadas são ilustrativas e não exaustivas, pois outras fontes informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas podem incluir fabricantes de dispositivos médicos, fornecedores de produtos de software, distribuidores, especialistas em aquisições de saúde e líderes de engenharia clínica na APAC, EMEA e nas Américas. Os entrevistados podem esclarecer os limites dos produtos, os canais de vendas, o prazo de substituição, o preço realizado e as tendências de categoria, e depois ajudar a verificar as interpretações de fontes secundárias e os impulsionadores das previsões. Quando as evidências estão ausentes ou inconsistentes, o analista registra a lacuna, busca esclarecimentos de outra fonte ou tipo de entrevistado e triangula as informações do lado da oferta com verificações selecionadas de canais e usuários finais.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 40% | Líderes funcionais/de unidade: 35% | EMEA: 33% |
| Empresas menores: 25% | Gerentes: 45% | Américas: 27% |
Dimensionamento e Previsão do Mercado
O analista constrói uma estimativa de cima para baixo da receita global anual de vendas de produtos, depois verifica categorias e geografias selecionadas com consolidações de fornecedores, evidências de canais e preço médio de venda amostrado multiplicado pelo volume de unidades. Os indicadores relevantes incluem densidade de equipamentos médicos e aquisições da OMS, expansão de instalações e capacidade de saúde a partir de registros públicos de projetos, receita de dispositivos e mix de produtos das empresas, volumes de procedimentos e mudanças de reembolso ou regulatórias. Esses indicadores ajudam a distinguir a demanda subjacente das mudanças de preço, prazo de substituição e acesso. As participações de segmento são derivadas atribuindo a receita de produtos contabilizados ao tipo de dispositivo, plataforma tecnológica, aplicação terapêutica, ambiente de usuário final e geografia, e depois comparando os totais de categoria resultantes com a estimativa global. Uma previsão multivariada relaciona a receita histórica à população e à carga de doenças, substituição de equipamentos e atividade de procedimentos, investimento no sistema de saúde, adoção de produtos, precificação e reembolso, com análise de cenários utilizada onde as trajetórias de política ou adoção permanecem incertas. As verificações de baixo para cima seletivas são reconciliadas com a estimativa global, e as lacunas são investigadas por meio de registros adicionais, evidências de canais ou premissas esclarecidas. Os entrevistados primários podem verificar se os impulsionadores e as trajetórias de previsão refletem as condições reais de aquisição, precificação e adoção, e discordâncias materiais motivam uma revisão das séries de entrada e dos intervalos de cenários.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as estimativas de vendas de produtos em relação aos registros das empresas, sinais públicos de aquisição e implantação, indicadores de capacidade de saúde e verificações selecionadas de canais. Eles investigam anomalias e variações materiais rastreando períodos de fonte, moeda, escopo do produto e classificação de receita reportada, depois documentam a resolução e realizam uma segunda revisão por analista antes da aprovação. O recontato é acionado quando uma entrada-chave permanece inconsistente, um limite de produto ou canal não está claro, ou um evento pode alterar materialmente o preço, o fornecimento ou a adoção. O conjunto de dados é atualizado anualmente, atualizado entre ciclos para eventos materiais e revisado novamente em uma passagem pré-entrega atualizada.
Tamanho do Mercado Global de Tecnologias de Dispositivos Médicos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de tecnologias de dispositivos médicos mede os gastos anuais em dispositivos médicos e produtos de software médico utilizados para diagnosticar, monitorar, prevenir ou tratar doenças.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores relevantes incluem densidade de equipamentos médicos e aquisições da OMS, expansão de instalações e capacidade de saúde a partir de registros públicos de projetos, receita de dispositivos e mix de produtos das empresas, volumes de procedimentos e mudanças de reembolso ou regulatórias.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,78 T de USD (2027) | |
| Consultoria Global A | 637,42 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 18,3% abaixo do valor de 2027 deste relatório de 0,78 T de USD, 1 ano depois. |
| Consultoria Global B | 580,51 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 25,6% abaixo do valor de 2027 deste relatório de 0,78 T de USD, 2 anos depois. |
Os analistas da Mordor Intelligence triangulam as estimativas de vendas de produtos em relação aos registros das empresas, sinais públicos de aquisição e implantação, indicadores de capacidade de saúde e verificações selecionadas de canais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de tecnologias de dispositivos médicos?
O mercado tem projeção de crescer de 0,78 trilhões de USD em 2027 para 1,07 trilhões de USD até 2032, com um CAGR de 6,62% entre 2027 e 2032.
Quais fatores sustentam a demanda por dispositivos médicos?
O envelhecimento da população, a expansão da saúde e o monitoramento conectado sustentam a demanda. Em junho de 2026, o Banco Mundial reportou entregas de equipamentos a mais de 4.000 centros de atenção primária indonésios.
Qual categoria de dispositivo médico detém a maior participação?
Os dispositivos de diagnóstico detinham 39,03% da receita em 2026. Os dispositivos de monitoramento têm previsão de crescer mais rapidamente, com um CAGR de 6,93% entre 2027 e 2032.
Quais empresas são os principais fornecedores de dispositivos médicos?
Os principais fornecedores incluem Medtronic plc, Johnson & Johnson, Abbott Laboratories, GE HealthCare Technologies Inc. e Baxter International Inc.
Quais desafios podem desacelerar a adoção de tecnologias de dispositivos médicos?
O financiamento hospitalar nos Estados Unidos e os encargos de conformidade na UE podem restringir a adoção. A Associação Americana de Hospitais reportou que as taxas líquidas de pagamento hospitalar inpatiente do Medicare subiram 5,1% de 2022 a 2024 contra uma inflação geral de 14,1%.
Quais regiões lideram a receita e o crescimento previsto em tecnologias de dispositivos médicos?
A América do Norte detinha 45,26% da receita em 2026. A Ásia-Pacífico tem previsão de crescer mais rapidamente, com um CAGR de 7,4% entre 2027 e 2032.