
Tamanho e Participação do Mercado de Produtos de Panificação
Análise do Mercado de Produtos de Panificação por Mordor Intelligence
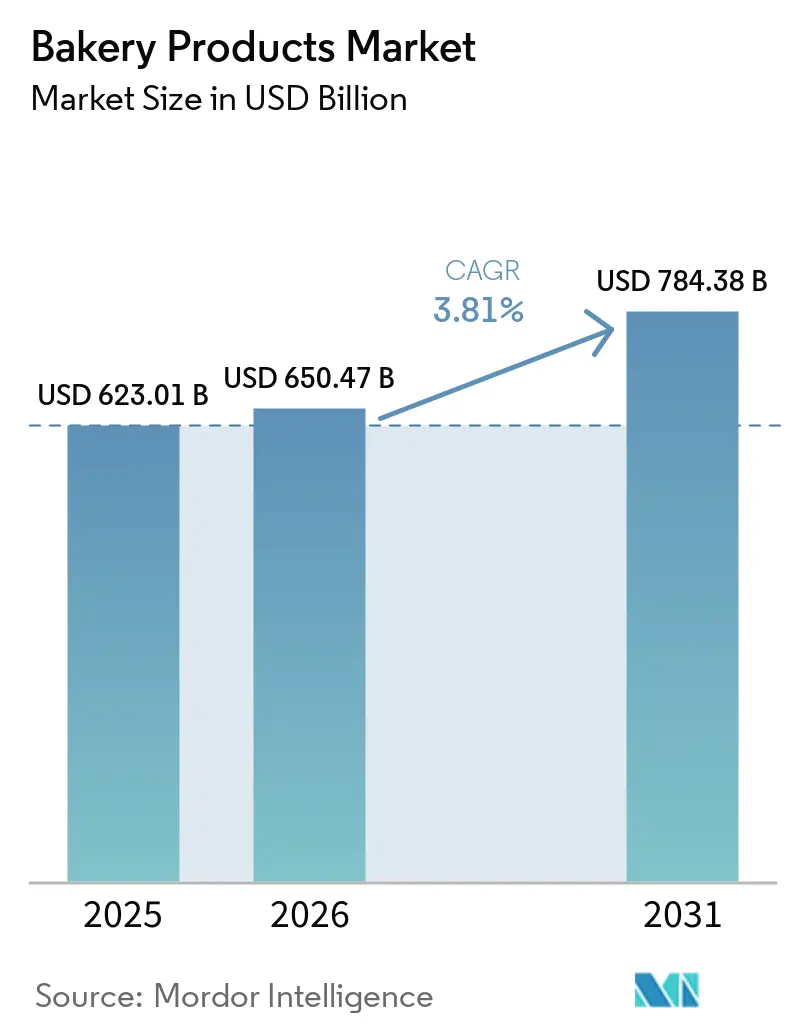
O tamanho do mercado de produtos de panificação deve crescer de 650,5 bilhões de USD em 2026 para 675,3 bilhões de USD em 2027 e tem previsão de atingir 806,7 bilhões de USD até 2032, a um CAGR de 3,62% no período 2027-2032.
O crescimento da renda real na China amplia a capacidade de gastos das famílias, enquanto pães sem glúten diferenciados ampliam as opções de produtos disponíveis aos consumidores. Os produtores aumentam a capacidade de panificação e adquirem negócios regionais para abastecer compradores do setor de alimentação fora do lar e do varejo por meio de operações mais locais. Restrições promocionais e pressão nos custos da farinha limitam a facilidade com que essa demanda pode se traduzir em compras maiores de produtos de panificação a preços inalterados. Os requisitos de refeições institucionais criam uma abertura adicional para ofertas de panificação que combinam apelo ao consumidor com adequação ao cardápio.
Principais Conclusões do Relatório
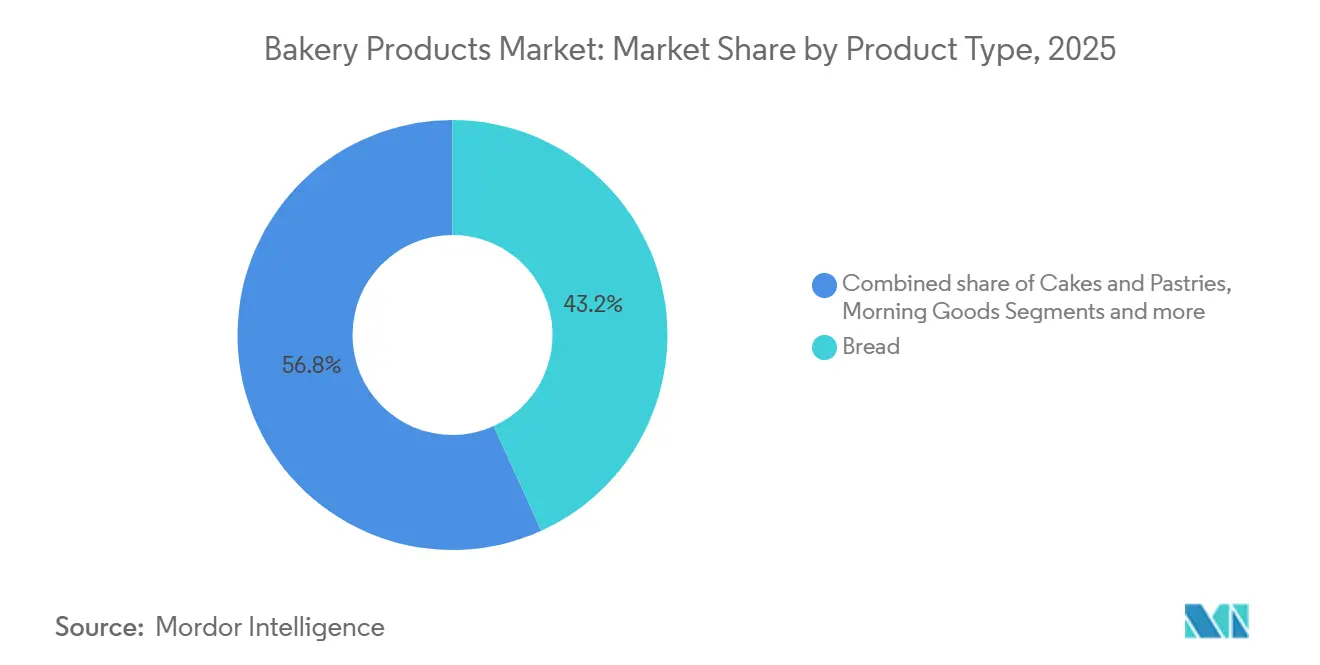
- Por tipo de produto, o pão liderou com uma participação de 43,02% no mercado de produtos de panificação em 2026, enquanto os produtos matinais têm previso de crescer a um CAGR de 5,45% no período 2027-2032.
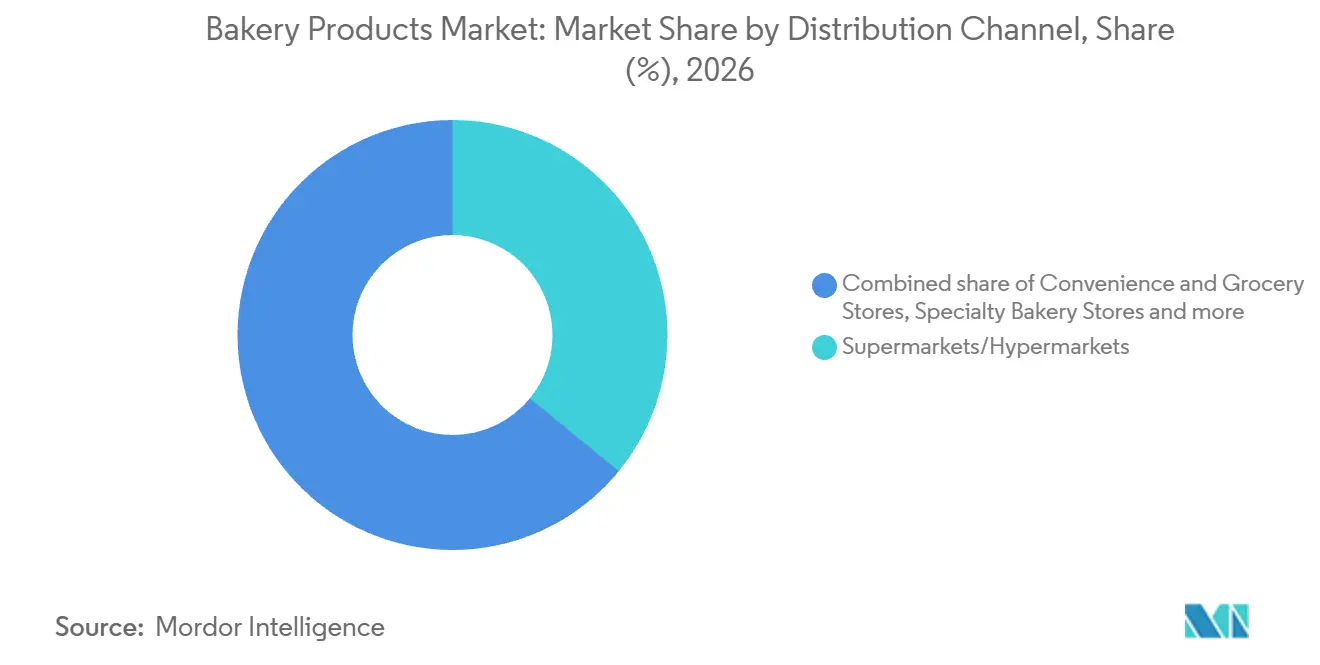
- Supermercados e hipermercados lideraram a distribuição com uma participação de 35,92% no tamanho do mercado de produtos de panificação em 2026, e as lojas de varejo online têm projeção de expansão a um CAGR de 8,25% no período 2027-2032.
- Em termos de forma, os produtos frescos detinham 88,64% da receita de produtos de panificação em 2026, enquanto os produtos congelados têm previsão de crescer a um CAGR de 6,2% no período 2027-2032.
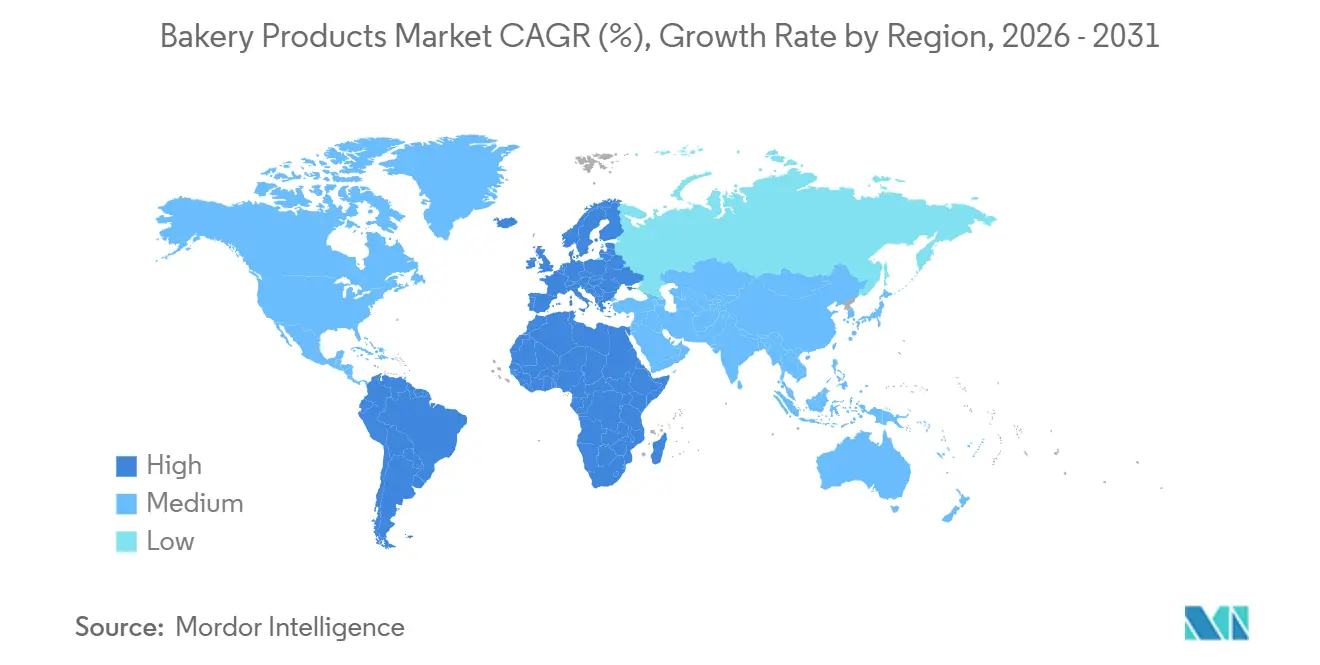
- Em termos geográficos, a Europa respondeu por 33,76% da receita de produtos de panificação em 2026, enquanto o Oriente Médio e a África têm projeção de expansão a um CAGR de 5,85% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Formulações Sem Glúten e Sem Alérgenos | +0.9% | Estados Unidos e Reino Unido | Médio prazo (2-4 anos) |
| Lanches de Panificação Portáteis e em Porções Individuais | +1.1% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Aumento da Renda Disponível em Economias Emergentes | +1.5% | República Popular da China | Médio prazo (2-4 anos) |
| Padarias com Assinatura Direta ao Consumidor | +0.6% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Ingredientes Reaproveitados para Vantagem de Custo e Sustentabilidade | +0.3% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Micro-Padarias Automatizadas em Loja Elevam a Percepção de Frescor | +0.2% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Formulações Sem Glúten e Sem Alérgenos
A demanda por pão especial pode se desenvolver além da simples exclusão de ingredientes quando as formulações também oferecem um estilo de pão distinto ou uma função nutricional específica. Em 16 de abril de 2025, a Flowers Foods informou que a Canyon Bakehouse havia lançado o Pão Estilo Sourdough de Grãos Integrais nos Estados Unidos, livre de glúten, laticínios, soja, gergelim e nozes. A Flowers Foods o descreveu como a primeira opção de sourdough sem glúten disponível nacionalmente.[1] Em 13 de outubro de 2026, a Rudi's Bakery anunciou o Pão de Proteína Diária com Poder em versões Branco e Sourdough, sem glúten, com 10 gramas de proteína e 3 gramas de fibra por porção. A Rudi's descreveu esses nutrientes como tipicamente ausentes nos pães sem glúten e informou disponibilidade nacional em pães de 18 onças na Sprouts, com disponibilidade na Kroger em novembro de 2026. Essas formulações oferecem aos produtores um caminho para competir com base em função nutricional e variedade de pão, além das exclusões dietéticas, ampliando os motivos para a escolha de pães especiais.
Lanches de Panificação para Consumo em Trânsito e em Porções Controladas
Um lanche de panificação consolidado pode ancorar o volume em lojas de conveniência enquanto seu produtor amplia o sortimento de pastéis portáteis disponíveis nesse canal. O Little Debbie Honey Bun Glazed foi o lanche doce embalado mais vendido nas lojas de conveniência dos Estados Unidos no primeiro trimestre de 2026, quando sua contagem de unidades cresceu 2%. A McKee Foods havia lançado 6 novos lanches de panificação grab-and-go da Little Debbie para compradores em lojas de conveniência dos Estados Unidos em setembro de 2025, incluindo bolos de libra embalados em dupla. O formato de embalagem confere ao portfólio ampliado uma proposta definida para lojas de conveniência, ao lado de um produto de venda unitária consolidado. Para o produtor, proteger esse item principal enquanto amplia as opções de panificação portátil conecta a renovação do sortimento à demanda demonstrada no canal.
Aumento da Renda Disponível em Economias Emergentes
O crescimento da renda real pode aliviar a restrição de gastos das famílias em compras de produtos de panificação na China. A renda disponível per capita nacional da China cresceu 5% tanto em termos nominais quanto reais em 2025.[2] O aumento real representa maior poder de compra após os efeitos dos preços, oferecendo aos fornecedores de panificação uma abertura de acessibilidade fundamentada nos recursos das famílias. Compras adicionais de pão e pastéis poderiam se beneficiar dessa maior capacidade de gastos sem exigir que as famílias reduzam outras despesas.
Padarias com Assinatura Direta ao Consumidor
A entrega por assinatura oferece aos consumidores de panificação um canal de compra recorrente além das visitas individuais às lojas. Em março de 2026, a Wildgrain informou atender mais de 150.000 membros mensais em todo os Estados Unidos. A empresa enviou mais de 1,2 milhão de caixas personalizáveis em 2025, oferecendo pães, pizzas, pastéis, massas artesanais e sobremesas. Essa base de membros demonstra um público estabelecido para entrega direta, permitindo que pães e pastéis concorram por compras por meio de um relacionamento contínuo com o cliente. Em 5 de março de 2026, a Wildgrain inaugurou sua primeira padaria física em Somerville, Massachusetts, onde os clientes podiam comprar sem necessidade de assinatura. A operação nacional de membros e o ponto de venda local oferecem à Wildgrain caminhos distintos para compras recorrentes e avulsas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações de Saúde com Açúcar, Gordura e Aditivos | -0.4% | Reino Unido (somente Inglaterra) | Curto prazo (≤ 2 anos) |
| Volatilidade do Preço do Trigo e de Outros Cereais | -0.3% | Estado Plurinacional da Bolívia | Curto prazo (≤ 2 anos) |
| Escrutínio da Pegada de Carbono nas Cadeias de Suprimentos Globais | -0.1% | China Continental, Hong Kong e Macau | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Qualificada de Padeiros Artesanais | -0.2% | República Federal da Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações de Saúde com Açúcar, Gordura e Aditivos
As restrições promocionais baseadas em saúde limitam a capacidade dos fornecedores de panificação de estimular compras maiores, mesmo quando os produtos continuam disponíveis para venda. A Inglaterra restringiu promoções de preço por volume a partir de 1º de outubro de 2025, para varejistas qualificados com 50 ou mais funcionários. Os produtos de panificação cobertos incluem bolos pré-embalados, produtos matinais e biscoitos doces classificados como ricos em gordura, açúcar ou sal. As regras também abrangem varejistas qualificados que vendem para a Inglaterra online, estendendo a restrição às vendas físicas e digitais. Para os fornecedores afetados, as ofertas de preço por múltiplas unidades, portanto, não podem servir como um caminho irrestrito para maiores volumes de transação. A reformulação pode alterar a classificação de um produto, mas os produtos que mantêm o perfil nutricional coberto enfrentam um caminho promocional mais estreito para o crescimento.
Volatilidade do Preço do Trigo e de Outros Cereais
Para padeiros independentes de pão, custos mais altos de farinha podem transformar um preço de venda inalterado em uma restrição à quantidade que cada transação suporta. Em 16 de outubro de 2026, padeiros independentes em Cochabamba, Bolívia, afirmaram que o aumento dos custos da farinha e de outros insumos tornava difícil manter os preços do pão. Eles estavam considerando aumentos de preço ou reduções no peso dos pães. Essas respostas afetam os clientes de maneiras diferentes, pois uma eleva o pagamento em dinheiro e a outra reduz a quantidade recebida. Se nenhum ajuste for feito, a padaria deve absorver mais custo de ingredientes dentro do preço existente do produto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala Estabelecida de Pão e Expansão de Produtos MatinaisO pão respondeu por uma participação de 43,02% no tamanho do mercado de produtos de panificação em 2026. A Almarai, produtora de alimentos saudita, ocupou o primeiro lugar com uma participação majoritária em valor no mercado de pão fatiado da Arábia Saudita em 2025. Para um padeiro industrial, tal posição nacional oferece uma base estabelecida substancial para atividades comerciais específicas de pão. Um concorrente que entra nessa categoria de pão fatiado deve competir com um fornecedor que já detém grande parte de seu valor de vendas.
Os produtos matinais são o segmento de crescimento mais rápido, com um CAGR previsto de 5,45% no período 2027-2032. A Almarai Bakery expandiu sua capacidade de linha de croissants em Jeddah, Arábia Saudita, em 2025. Bolos, pãezinhos e pastéis tiveram uma média de 153 gramas de compras domésticas no Reino Unido por pessoa por semana no exercício encerrado em 2025, queda de 3,6% em relação ao exercício encerrado em 2024. Biscoitos e pães crocantes tiveram uma média de 158 gramas de compras domésticas no Reino Unido por pessoa por semana no exercício encerrado em 2025, alta de 1,1% em relação ao exercício encerrado em 2024. A capacidade dedicada de croissants em Jeddah apoia a expansão em um formato específico de produtos matinais, enquanto os dados domésticos do Reino Unido mostram demandas distintas entre outros produtos de panificação.

Por Canal de Distribuição:
Escala do Varejo de Panificação e Aquisição de Clientes OnlineSupermercados e hipermercados representaram uma participação de 35,92% no mercado de produtos de panificação em 2026. As lojas Walmart nos Estados Unidos geram cerca de 3 milhões de USD por semana com bolos decorados. Decorar bolos na loja adiciona um elemento de serviço sob encomenda à venda de um produto de panificação acabado, conferindo ao departamento de panificação do supermercado um diferencial no balcão.
As lojas de varejo online são o segmento de crescimento mais rápido, com previsão de CAGR de 8,25% no período 2027-2032. A receita de comrcio eletrônico da Almarai Bakery em seus negócios na Arábia Saudita e no GCC mais amplo cresceu 43% em 2025 em comparação com 2024. A varejista de bolos do Reino Unido Cake Box registrou um aumento de 15,9% nos pedidos pelo site e 289.000 novos clientes online no ano encerrado em 29 de março de 2026.[3] Uma loja online pode apoiar tanto uma divisão de panificação diversificada quanto um varejista especializado em bolos, dando ao canal espaço para diferentes estratégias de sortimento. Para especialistas em bolos, a aquisição de clientes online pode concentrar a demanda em torno de uma loja dedicada, tornando o merchandising digital uma capacidade comercial distinta.
Por Forma:
Execução no Varejo de Frescos e Planos de Foodservice para CongeladosOs produtos frescos foram o maior segmento, com uma participação de 88,64% na receita de produtos de panificação em 2026. A Tesco expandiu recentemente suas unidades de Panificação no Chão de Loja para mais 100 lojas Express após um teste em 2024. As unidades permitem a panificação de pastéis frescos mais próxima do chão de loja, melhorando a disponibilidade e a qualidade do produto. O local onde o pastel é assado passa a fazer parte do que o cliente compra, juntamente com o produto acabado.
Os produtos congelados são o segmento de crescimento mais rápido, com previsão de CAGR de 6,2% no período 2027-2032. Em 2025, a Almarai Bakery finalizou os planos para uma instalação especializada de panificação congelada em Al-Kharj, Arábia Saudita, com produtos que se esperava fossem comercializados até 2027. A empresa vinculou a entrada planejada à demanda por alimentos de conveniência e ao canal de foodservice. Para a Almarai, o projeto estenderia a produção de panificação para uma nova forma, visando um canal comercial especificamente identificado. Se comercializada, a instalação dedicada adicionaria um produtor de alimentos integrado à concorrência de panificação congelada, oferecendo aos compradores de foodservice outra fonte potencial de abastecimento.
Análise Geográfica
Mercado de Produtos de Panificação na Europa
A Europa detinha uma participação de 33,76% no mercado de produtos de panificação em 2026, tornando-se a maior geografia. A Aryzta AG reportou 1,98 bilhão de EUR (2,23 bilhões de USD) em receita do segmento Europa em 2025, alocada pela localização geográfica do cliente. No Reino Unido, a produtora e varejista integrada Greggs plc concluiu sua expansão da linha de salgados no Balliol Park em 2025, adicionando capacidade para cerca de 4 milhões de produtos assados a mais por semana. A Greggs afirmou que a capacidade adicional ajudou a gerenciar a demanda recorde no último trimestre de 2025. A base de fornecimento da Europa combina operações regionais de panificação de grande porte com produção integrada ao varejista, que pode se expandir para atender à demanda demonstrada.
Mercado de Produtos de Panificação do Oriente Médio e da África
O Oriente Médio e a África é a geografia de crescimento mais rápido, com um CAGR previsto de 5,85% no período 2027-2032. Em 2025, a divisão de panificação da Almarai tornou sua produção diária de 5 milhões de itens de panificação acessível por meio de mais pontos de varejo na Arábia Saudita e no GCC mais amplo, vinculando a expansão ao alcance no varejo juntamente com a capacidade de fabricação. No Zimbábue, a padaria Baker's Inn da Innscor Africa em Harare expandiu a capacidade em 154.000 pães por dia no exercício de 2025, o ano encerrado em 30 de junho de 2025.
Na América do Norte, as vendas unitárias de panificação no corredor comercial dos Estados Unidos cresceram 2,3% no quarto trimestre de 2025 em comparação com o quarto trimestre de 2024, demonstrando aumento nas compras por esse canal de varejo. Na Ásia-Pacífico, o consumo de panificação da China se concentra no café da manhã, seguido do chá da tarde, lanches e presentes, tornando a refeição matinal um foco distinto de uso do produto. Na América do Sul, a ABIP reportou 332.558 empresas ativas no setor mais amplo de panificação e confeitaria do Brasil em 2025, incluindo 212.258 microempreendedores individuais. A Krispy Kreme inaugurou sua primeira loja de donuts brasileira em São Paulo em 29 de abril de 2025, adicionando um formato de varejo de marca a esse ambiente de fornecedores locais. Um entrante de marca no Brasil enfrenta uma base de fornecedores dominada por operadores muito pequenos.
Estrutura Regulatória e Perspectivas
A comparação avalia jurisdições selecionadas sob a perspectiva de fabricantes que vendem produtos de panificação pré-embalados cobertos. A Alemanha e o Brasil possuem requisitos especificados de informação alimentar ou rotulagem nutricional, enquanto a China adotou uma norma sucessora para alimentos pré-embalados com vigência a partir de março de 2027. A proposta dos Estados Unidos acrescentaria informações nutricionais na parte frontal da embalagem para a maioria dos alimentos obrigados a exibir rótulos de Informação Nutricional, com um cronograma de regra final previsto para dezembro de 2026.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos | Autoridades dos Länder e escritórios locais de controle de alimentos | SAMR e departamentos locais de regulação de mercado | Anvisa | Autoridade Saudita de Alimentos e Medicamentos |
| Principais instrumentos ou direção | Rótulos nutricionais propostos na parte frontal da embalagem; cronograma de regra final em dezembro de 2026 | Regulamento (UE) n.º 1169/2011; possível revisão da rotulagem da UE | GB 7718-2011; norma sucessora GB 7718-2025 e medidas de supervisão com vigência a partir de 16 de março de 2027 | RDC 429/2020 e IN 75/2020; outros processos de consulta autorizados em julho de 2026 | SFDA.FD GSO 9:2022, com vigência a partir de 1º de janeiro de 2025 |
| Efeito comercial | Potencial design adicional de rótulo no painel frontal para produtos cobertos | Informações obrigatórias incluindo ingredientes, alérgenos e nutrição, sujeitas a exceções | Preparar rótulos de produtos cobertos para a transição de norma e supervisão programada | Informações nutricionais, rotulagem na parte frontal da embalagem e controles de alegações nutricionais | Alinhamento do rótulo com a norma saudita de alimentos pré-embalados |
| Atratividade atual da política | Médio | Alto | Médio | Médio | Médio |
| Direção futura da atratividade da política | Em endurecimento | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A classificação dos Estados Unidos reflete o trabalho adicional proposto no painel frontal, sustentando uma direção de endurecimento sob o cronograma de regulamentação listado para dezembro de 2026. O marco de informação de longa data da Alemanha e a norma de rotulagem saudita em vigor desde 2025 sustentam a conformidade contínua de rótulos como linha de base de planejamento, juntamente com a avaliação de possível revisão da UE. A classificação do Brasil reflete os controles de rótulo nutricional e de alegações, com a decisão de julho de 2026 autorizando outros processos de consulta enquanto as obrigações nutricionais vigentes fornecem a linha de base de conformidade. A norma GB 7718-2011 da China se aplica até 15 de março de 2027, antes de a GB 7718-2025 e as medidas de supervisão de rótulos de alimentos entrarem em vigor em 16 de março de 2027, tornando obrigatória a rotulagem de 8 categorias principais de alérgenos, em vez de recomendada.
Etapas da Cadeia de Valor
A cadeia de valor compara como fornecedores de ingredientes, fabricantes de panificação e coordenadores de distribuição transformam capacidades de formulação em vendas comerciais. A ADM fornece ingredientes de panificação que abrangem produtos moídos, óleos, emulsificantes e proteínas alternativas, além de expertise em formulação. A Flowers Foods, Inc. reportou 5,3 bilhões de USD em vendas da empresa em 2025, ilustrando a escala de fabricação que pode existir entre insumos especializados e canais de distribuição para os clientes.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de ingredientes e formulação | Fornecedores de ingredientes de panificação, como a ADM | Vendas de ingredientes | Combinar múltiplos ingredientes à formulação pretendida | Qualificar combinações alternativas de ingredientes em relação aos mesmos requisitos de formulação |
| Fabricação de panificação | Produtores de panificação embalada, como a Flowers Foods, Inc. | Vendas de produtos de panificação acabados | Manter a consistência do produto em todas as operações de panificação | Padronizar especificações de produção e controles de processo |
| Coordenação de distribuição | Produtores que coordenam redes de distribuidores independentes, como a Flowers Foods, Inc. | Vendas de produtos por meio de parceiros distribuidores | Coordenar as transferências de produtos entre parceiros independentes | Definir responsabilidades de entrega e procedimentos de escalonamento com parceiros de rota |
| Fonte: Mordor Intelligence | ||||
A Flowers Foods distribui a maior parte de seus produtos por meio de parceiros distribuidores independentes, tornando a coordenação uma capacidade separada da fabricação. Esse arranjo permite que a produção de panificação e a entrega a jusante permaneçam organizacionalmente distintas, enquanto as vendas de produtos dependem de sua coordenação. Com essa rede cobrindo aproximadamente 85% da população dos EUA, a expansão da fabricação por si só não determinaria quanto desse território um novo produto poderia alcançar.
Cenário Competitivo
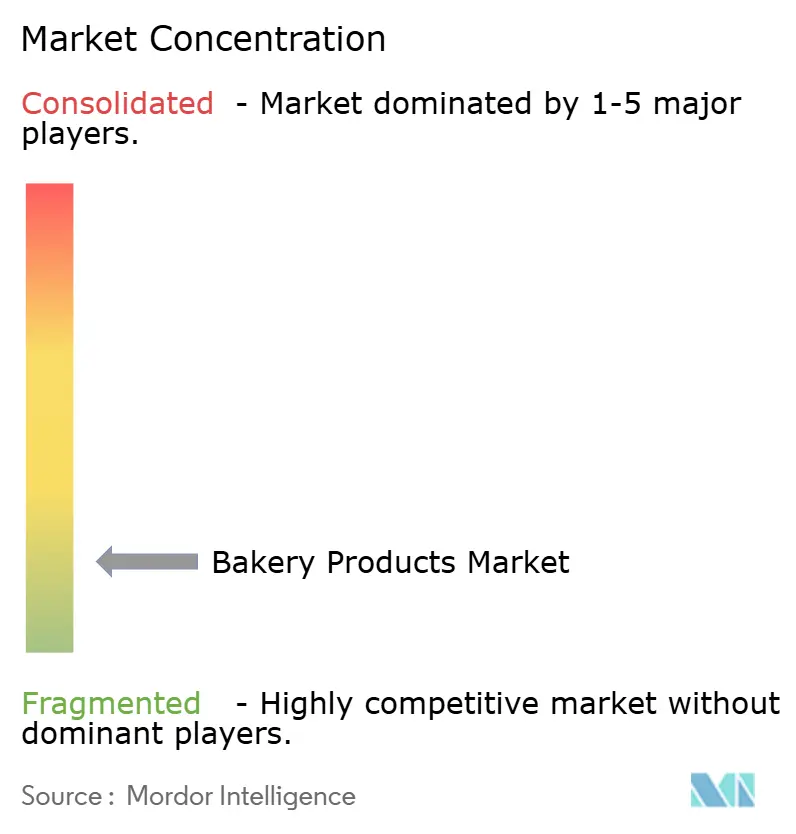
A Associated British Foods plc concluiu a aquisição da Hovis Group Limited da Endless LLP em 8 de julho de 2026, combinando-a com a Allied Bakeries, seu negócio de panificação no Reino Unido, como Hovis Bakeries. A Grupo Bimbo, S.A.B. de C.V. expandiu suas operações de panificação por meio de aquisições de subsidiárias, enquanto a Mondelez International, Inc. fabrica biscoitos e salgadinhos assados ao lado de chocolates. A Yamazaki Baking Co., Ltd. fabrica pão e pãezinhos doces e opera padarias em lojas, enquanto a Aryzta AG é uma empresa internacional de panificação. Esses negócios competem em posições de produto e canal parcialmente sobrepostas, deixando a força competitiva distribuída entre operadores nacionais de panificação e fornecedores mais amplos de salgadinhos assados.
Por meio de uma subsidiária, a Grupo Bimbo adquiriu o Grupo Don Don em 31 de maio de 2025, adicionando um negócio que produz e distribui principalmente pão e pão doce na Sérvia, Eslovênia, Croácia e Montenegro. Por meio de uma subsidiária, a Bimbo também adquiriu a Karamolegos Bakery na Romênia em 29 de abril de 2025. As duas aquisições de 2025 posicionam subsidiárias da Bimbo em negócios de pão e pão doce em 5 países europeus.
Investimentos direcionados em capacidade podem prosseguir ao lado de um desempenho desigual nos negócios mais amplos de um grupo de panificação. A Aryzta AG inaugurou sua padaria em Perth, na Austrália Ocidental, em agosto de 2026, para aumentar a capacidade de atendimento a clientes de restaurantes de serviço rápido australianos. As vendas líquidas consolidadas da Yamazaki, incluindo seus negócios de alimentos, varejo e outros, cresceram 4% em relação ao ano anterior nos seis meses encerrados em 30 de junho de 2026. Em contraste, a receita do grupo da Aryzta AG havia caído mais de 2% no primeiro semestre de 2026. Para fornecedores e concorrentes, uma aplicação definida de foodservice pode, portanto, fornecer uma base focada para decisões de capacidade, mesmo quando as vendas agregadas da empresa estão sob pressão.
Líderes do Setor de Produtos de Panificação
-
Associated British Foods plc
-
Grupo Bimbo, S.A.B. de C.V.
-
Mondelez International, Inc.
-
Yamazaki Baking Co., Ltd.
-
Aryzta AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos de Panificação Empresas cobertas neste relatório
- Grupo Bimbo, S.A.B. de C.V.
- Yamazaki Baking Co., Ltd.
- Mondelez International, Inc.
- Associated British Foods plc
- Aryzta AG
- Kellanova
- General Mills, Inc.
- Flowers Foods, Inc.
- Lantmännen Unibake
- Warburtons Ltd
- Britannia Industries Ltd
- Finsbury Food Group Limited
- Hostess Brands, LLC
- McKee Foods Corporation
- Yıldız Holding
- Premier Foods plc
- Barilla Group (Mulino Bianco)
- Parle Products Pvt. Ltd.
- Sunbulah Group
- Walker's Shortbread Ltd
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o fornecimento institucional de panificação com a adaptação de cardápios escolares, com foco em compradores que enfrentam uma data definida de compra ou política. Licitações abertas no Canadá e nas Filipinas criam pontos de entrada de curto prazo para fornecedores com capacidades institucionais relevantes. Uma norma adotada de açúcar adicionado para programas participantes de café da manhã e almoço escolar nos Estados Unidos entra em vigor em 1º de julho de 2027, criando uma abertura para produtos de panificação que atendam aos requisitos nutricionais do cardápio semanal.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento institucional de panificação no Canadá | A licitação de panificação do Período 03 encerra em 5 de novembro de 2026 | Departamento de Obras Públicas e Serviços Governamentais do Canadá | Atender ao requisito especificado de fornecimento de panificação | Experiência institucional de fornecedores anteriores | Wonderbrands; Service alimentaire Gordon Canada Ltée Québec |
| Fornecimento de panificação para hospitais nas Filipinas | A licitação de panificação do exercício de 2027 encerra em 5 de novembro de 2026 | Centro Médico Memorial Jose R. Reyes | Estruturar o fornecimento para entrega em até 7 dias úteis após um pedido de compra | Experiência em contratos similares nos últimos 5 anos e garantia de proposta exigida | Fornecedores institucionais de panificação qualificados |
| Produtos de panificação para cardápios escolares adaptados | A norma adotada de açúcar adicionado por refeição semanal entra em vigor em 1º de julho de 2027 | Programas participantes de café da manhã e almoço escolar nos Estados Unidos | Desenvolver opções de panificação acabada com documentação nutricional para planejamento de cardápio | Adequação aos requisitos nutricionais da refeição semanal completa | Fornecedores de panificação para o ensino básico, como a General Mills Foodservice |
| Fonte: Mordor Intelligence | |||||
A adaptação de cardápios escolares é a abertura central porque sua data de implementação em 1º de julho de 2027 oferece aos fornecedores mais tempo de preparação do que as licitações que encerram em 5 de novembro de 2026. A regra exige que os cafés da manhã e almoços escolares participantes dos Estados Unidos tenham em média menos de 10% das calorias provenientes de açúcares adicionados ao longo da semana. A licitação filipina restringe a participação a cidadãos filipinos, entidades com pelo menos 60% de interesse ou capital filipino, e cidadãos ou organizações de países que concedam direitos similares aos filipinos, limitando os fornecedores aptos a concorrer. Os fornecedores que buscam a abertura de cardápios escolares devem ter a documentação nutricional do produto pronta até a implementação, para que os compradores possam avaliar a adequação ao cardápio da semana completa.
Desenvolvimentos industriais recentes em Mercado de Produtos de Panificação
- Out 2026: A Rudi's Bakery anunciou o Pão de Proteína Diária com Poder sem glúten nas versões Branco e Sourdough, com 10 gramas de proteína e 3 gramas de fibra por porção. Informou disponibilidade em todo os Estados Unidos em pães de 18 onças na Sprouts, com disponibilidade na Kroger em novembro de 2026.
- Ago 2026: A Aryzta AG inaugurou sua padaria em Perth, Austrália Ocidental, para aumentar a capacidade de atendimento a clientes de restaurantes de serviço rápido australianos.
- Ago 2026: A BinDawood Holding Company concluiu a aquisição de 51% das ações da Wonder Bakery L.L.C., incluindo o processo regulatório de transferência de propriedade.
Mercado de Produtos de Panificação Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de produtos de panificação mede os gastos anuais do usuário final em alimentos de panificação acabados vendidos por canais de distribuição em todo o mundo. Abrange produtos frescos e congelados nos tipos de produtos e regiões geográficas reportados.
Exclusões de escopo: Farinha vendida separadamente e outros ingredientes de panificação, misturas de panificação vendidas separadamente, equipamentos de panificação e serviços de equipamentos, e refeições preparadas que incluem produtos de panificação estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Pão
- Bolos e Doces
- Biscoitos/Cookies
- Produtos Matinais
- Outros Tipos de Produto
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência e Mercearias
- Lojas Especializadas em Panificação
- Lojas de Varejo Online
- Outros Canais
- Forma
- Fresco
- Congelado
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental baseia-se em fontes públicas, como as planilhas de balanço de cereais e ferramentas de preços de alimentos do Sistema Global de Informação e Alerta Precoce da Organização das Nações Unidas para a Alimentação e a Agricultura, para contexto de oferta de grãos e custos de insumos; as séries de despesas com alimentos do Serviço de Pesquisa Econômica do USDA para gastos do usuário final por ponto de venda e comprador; o PRODCOM do Eurostat para produção vendida por produto; e o Departamento Nacional de Estatísticas da China para tendências de renda e consumo das famílias. Os anúncios públicos de produtos da Flowers Foods ilustram mudanças no sortimento de panificação e nos formatos de produtos que embasam a análise qualitativa de produtos e canais.
Registros de empresas, materiais para investidores, imprensa de negócios de reputação e registros públicos de comércio e regulatórios fornecem evidências complementares sobre receita de panificação, capacidade, lançamentos de produtos, distribuição e custos de insumos, com cada item verificado em relação à sua geografia declarada, escopo do produto, período e base contábil. Essas fontes não são exaustivas, e outras fontes embasam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas buscariam contribuições de produtores de panificação, líderes de canais de varejo e panificação especializada, compradores de foodservice e gerentes de categoria ou financeiros com responsabilidade por produtos e regiões no estudo global. Os respondentes seriam solicitados a verificar as conclusões secundárias sobre mix de produtos, cobertura de canais, fatores de preço e volume e demanda regional, enquanto lacunas não resolvidas seriam acompanhadas com evidências adicionais e comparadas entre fontes antes da incorporação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Empresas menores: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamento e Previsão do Mercado
O modelo estima os gastos anuais globais do usuário final em produtos de panificação acabados com uma visão de cima para baixo da demanda doméstica e de foodservice, verificada seletivamente em relação às vendas dos produtores, evidências de canais e preço médio de venda amostrado multiplicado pelo volume onde dados confiáveis de produtos estão disponíveis. População, renda disponível real, gastos com alimentos por ponto de venda, produção e comércio de panificação, e tendências de custos de farinha e cereais indicam mudanças na demanda endereçável, disponibilidade de produtos, preço e mix de produtos. A regressão multivariada pode relacionar esses indicadores ao valor histórico do mercado, enquanto a análise de cenários testa caminhos alternativos de custos de insumos e demanda. As participações por produto, forma, canal e região são construídas a partir de divisões de mercado reportadas e evidências comparáveis de produção, vendas, empresas e canais, com cada eixo verificado para somar ao total. Os respondentes primários podem testar se as previsões em nível de variável refletem as condições de compra e venda de panificação. Insumos conflitantes ou ausentes são documentados, verificados em relação a indicadores independentes e tratados com um intervalo fundamentado ou o proxy mais próximo suportado.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam as estimativas de gastos em relação às vendas dos produtores, produção e comércio em nível de produto, e sinais de despesas de canais ou domésticas, verificando se cada medida corresponde ao limite do produto acabado e ao estágio de avaliação. Eles investigam crescimento anômalo, totais de participação e variâncias entre fontes independentes, rastreiam diferenças de período, geografia, cobertura, preço ou volume, e revisam premissas e cálculos em múltiplas passagens de analistas antes da aprovação. O recontato é acionado quando uma fonte conflita com um insumo relevante, uma definição não está clara ou um novo lançamento altera uma variável-chave de demanda ou custo. A base de evidências é atualizada anualmente, revisitada entre ciclos para eventos relevantes e submetida a uma nova revisão pré-entrega.
Tamanho do Mercado de Produtos de Panificação da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de produtos de panificação mede os gastos anuais do usuário final em alimentos de panificação acabados vendidos por canais de distribuição em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Insumos conflitantes ou ausentes são documentados, verificados em relação a indicadores independentes e tratados com um intervalo fundamentado ou o proxy mais próximo suportado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 675,3 bilhões de USD (2027) | |
| Consultoria Global A | 552,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 18,2% abaixo do valor de 2027 deste relatório de 675,3 bilhões de USD, 2 anos depois. Sua medida de produtor ou portão de padaria exclui as margens do varejista além do preço de venda do produtor, reduzindo o valor contabilizado em relação aos gastos do cliente final. |
| Consultoria Global B | 549,1 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 18,7% abaixo do valor de 2027 deste relatório de 675,3 bilhões de USD, 2 anos depois. Sua base publicada é anterior ao ano de comparação, e sua previsão declarada para 2026-2034 cresce mais lentamente do que as perspectivas declaradas deste relatório. |
Os analistas da Mordor Intelligence triangulam as estimativas de gastos em relação às vendas dos produtores, produção e comércio em nível de produto, e sinais de despesas de canais ou domésticas, verificando se cada medida corresponde ao limite do produto acabado e ao estágio de avaliação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a previsão do mercado de produtos de panificação?
Espera-se que atinja 675,3 bilhões de USD em 2027 e 806,7 bilhões de USD até 2032, a um CAGR de 3,62% no período 2027-2032.
Quais fatores sustentam a demanda por produtos de panificação?
Os avanços em formulações sem glúten ampliam as opções de panificação, enquanto os ganhos de renda expandem a capacidade de gastos das famílias. A renda disponível per capita da China cresceu 5% tanto em termos reais quanto nominais em 2025.
Qual tipo de produto lidera as vendas de panificação?
O pão detinha 43,02% da receita de produtos de panificação em 2026. Os produtos matinais têm previsão de crescer mais rapidamente, a um CAGR de 5,45% no período 2027-2032.
Quais empresas são os principais fornecedores de panificação?
Os principais fornecedores incluem Associated British Foods plc, Grupo Bimbo, S.A.B. de C.V., Mondelez International, Inc., Yamazaki Baking Co., Ltd. e Aryzta AG.
Qual é o principal desafio para os produtores de pão?
A pressão nos custos da farinha pode comprimir as decisões de preço e tamanho de porção. Em 16 de outubro de 2026, os padeiros independentes de Cochabamba estavam considerando aumentos de preço ou pães menores à medida que os custos de insumos aumentavam.
Qual região lidera as vendas de panificação e qual tem previsão de crescimento mais rápido?
A Europa detinha 33,76% da receita de produtos de panificação em 2026. O Oriente Médio e a África têm previsão de crescer mais rapidamente, a um CAGR de 5,85% no período 2027-2032.