日本廃棄物エネルギー変換市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 12.08 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本廃棄物エネルギー変換市場分析
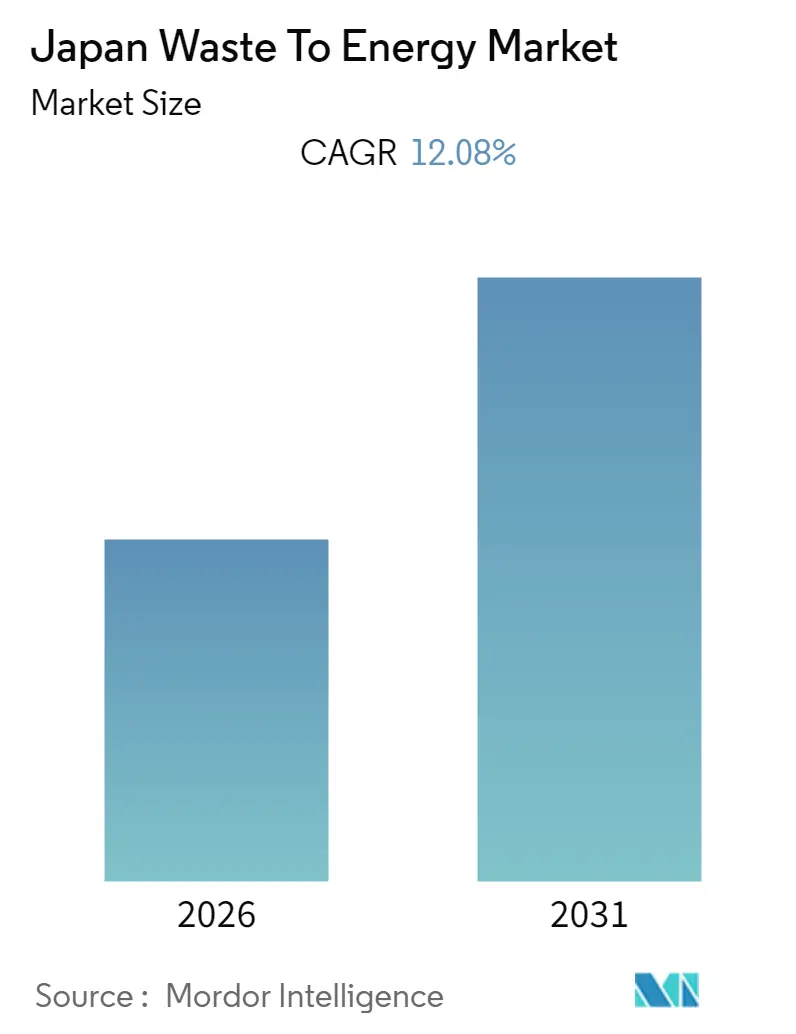
日本廃棄物エネルギー変換市場規模は、予測期間中に12.08%超のCAGRを記録する見込みです。
- 熱技術は、焼却・ガス化技術の開発進展および廃棄物発生量の増加を背景に、廃棄物エネルギー変換市場を牽引すると予想されます。
- 環境への影響に関する信頼性確保を目的とした好気性・嫌気性消化関連の研究開発活動への投資増加が、将来的な市場成長に有望な機会をもたらすと期待されています。
- 日本は廃棄物エネルギー変換における有害排出物を削減するため、焼却技術の改善に注力しており、予測期間中に市場を牽引すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
熱技術が市場を支配
- 日本は、年間数百万トンの廃棄物を処理できる最新鋭の熱処理プラントを有する先進国の一つです。2020年時点で、日本は廃棄物エネルギー変換(WTE)施設で利用される廃棄物の割合において世界有数の国であり、都市固形廃棄物(MSW)の80%超をエネルギー回収システムで焼却しています。
- 同国は1960年代から熱ベースのWTE技術に注力してきました。埋立地の用地が乏しく、廃棄物の焼却がより優れた解決策と見なされてきたため、WTE産業は日本で発展を遂げてきました。
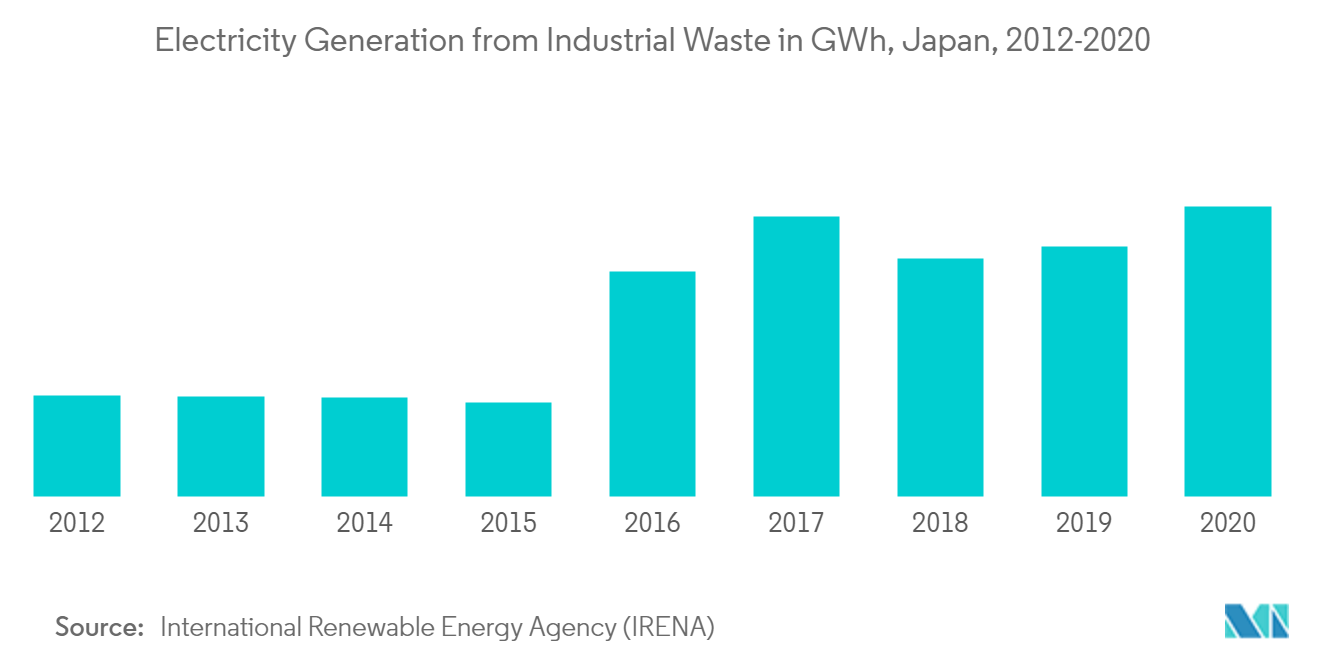
- 2020年時点で、産業廃棄物から発電された電力(18,522GWh)は都市廃棄物から発電された電力(1,824GWh)を大幅に上回っており、産業廃棄物がエネルギー生産においてより有用であることを示しています。
- さらに、2020年12月、Mitsubishi Heavy Industries Environmental & Chemical Engineering Co. Ltd(MHIEC)は、鹿島地域行政組合との契約を受注し、茨城県神栖市に建設予定の熱ベースの廃棄物熱管理施設の設計・建設を担うこととなりました。契約額は139億円で、2024年3月末の完成が予定されています。
- 工業化や経済発展などの要因もMSW発生に寄与しており、日本における熱ベースの廃棄物エネルギー変換市場の成長をさらに促進すると予想されます。
有害排出物削減のための新たな焼却技術が市場需要を牽引
- 固形廃棄物の焼却プラントは、ダイオキシン、二酸化炭素、硫黄酸化物、窒素酸化物などの有害排出物を発生させます。自動焼却装置や自動クレーンなど、高効率発電と安全運転に関連する技術が、このプロセスにおける有害排出物を削減するために開発されています。
- 日本のストーカー炉技術は低空気焼却方式であり、高効率発電、有害排出物の削減、酸性ガスの除去、焼却灰のリサイクルを目指しています。ダイオキシン発生を抑制するために適用される技術には、排ガス冷却、バグフィルター、ダイオキシンを吸着・除去する活性炭があります。
- 従来型ストーカー炉の高効率技術は、回収熱廃棄物からの発電を可能にし、温室効果ガス排出に対する有効な対策となっています。
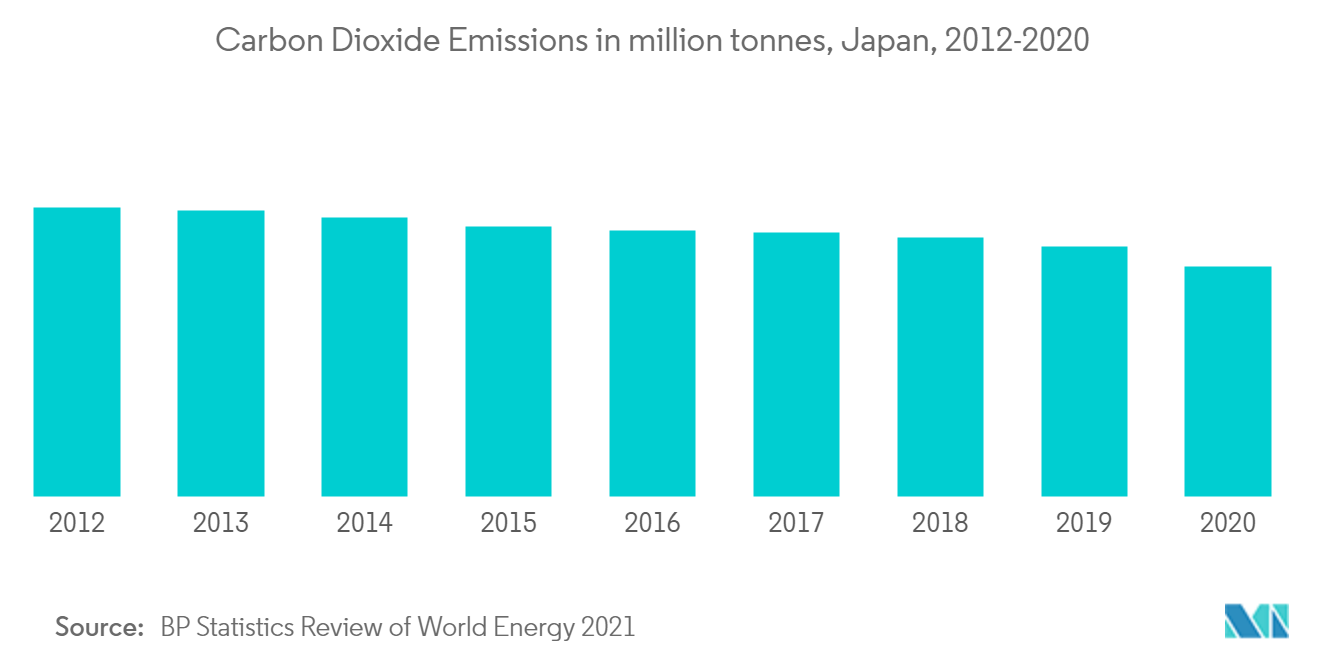
- 日本における新たな焼却技術の普及拡大により、CO2排出量が削減されています。日本の二酸化炭素総排出量は、2018年の11億5,840万メートルトンから2020年には10億2,700万メートルトンへと減少しました。
- したがって、日本全国における新たな焼却技術への投資増加と技術進歩が、予測期間中に廃棄物エネルギー変換市場を牽引すると期待されています。
規制環境
日本の廃棄物発電活動は主に廃棄物の処理及び清掃に関する法律(1970年法律第137号)の下にあり、環境省(MOE)によって管理されており、大気汚染防止法などの枠組みに基づく環境規制も並行して適用される。市町村は廃棄物処理計画を策定することが求められ、廃棄物発電施設は許認可および継続的な遵守の一環として、厳格な排出および環境負荷要件(ばいじん/ダイオキシン対策を含む)を満たさなければならない。
プロジェクトの開発およびアップグレードは、関係する都道府県または市の政府による地元設置許可および審査を通じて実施され、環境省の指針が技術選定や性能基準に影響を与える。政策支援は、より高効率なエネルギー回収およびCO2削減と関連しており、高効率設備を対象とした環境省の補助金プログラムや、先進的な廃熱回収・利用(蓄熱および場外への熱輸送など)に関する2026年度(令和8年度)の実証事業が含まれる。これにより、改修主導の近代化と発電のみに限らないより広範な熱利用への規制の方向性が強化されている。
バリューチェーン分析
日本の廃棄物発電のバリューチェーンは、市町村および産業廃棄物の収集と前処理(分別、サイズ調整、取り扱い)から始まり、続いて熱システムでの変換(主流であり、ストーカー式焼却やガス化を含む)、さらに食品・有機廃棄物の流れに対する嫌気性消化などの生物学的経路が小規模ながら存在する。上流の設備およびエンジニアリングは、日本国内のOEMやEPC/DBO契約者(例えば三菱重工環境・化学エンジニアリング、JFEエンジニアリング、タクマ、日立造船、川崎重工業)によって供給される。典型的な業務範囲には、炉/ボイラー系統、排ガス処理、タービンと発電機、燃焼を安定化し排出を削減するように設計されたプラント制御システムが含まれる。
下流では、プラントは電力、さらに増加傾向にある公共施設や地元産業への熱供給を収益化する。残渣(主灰および飛灰)は、市町村の監督下で、規制に適合した処理、輸送、リサイクルまたは処分経路を必要とする。調達およびサービスモデルは、改修、性能アップグレード、および建設と長期の運転・保守を組み合わせたDBO型契約を含む、長寿命資産管理に重点を置いている。例としては、MHIECの改修活動(2025年の受注・完了で2026年まで続くプロジェクト)や、タクマが2025年7月に受注した沼津市の自治体施設向けDBOが挙げられる。環境省や廃棄物3R研究財団を含む政府・業界団体は、高効率発電、熱回収、耐災害性に関連するプラントのアップグレードを重視する実証プログラムや地域エネルギー創出イニシアティブを通じてこのチェーンを強化している。
競合環境
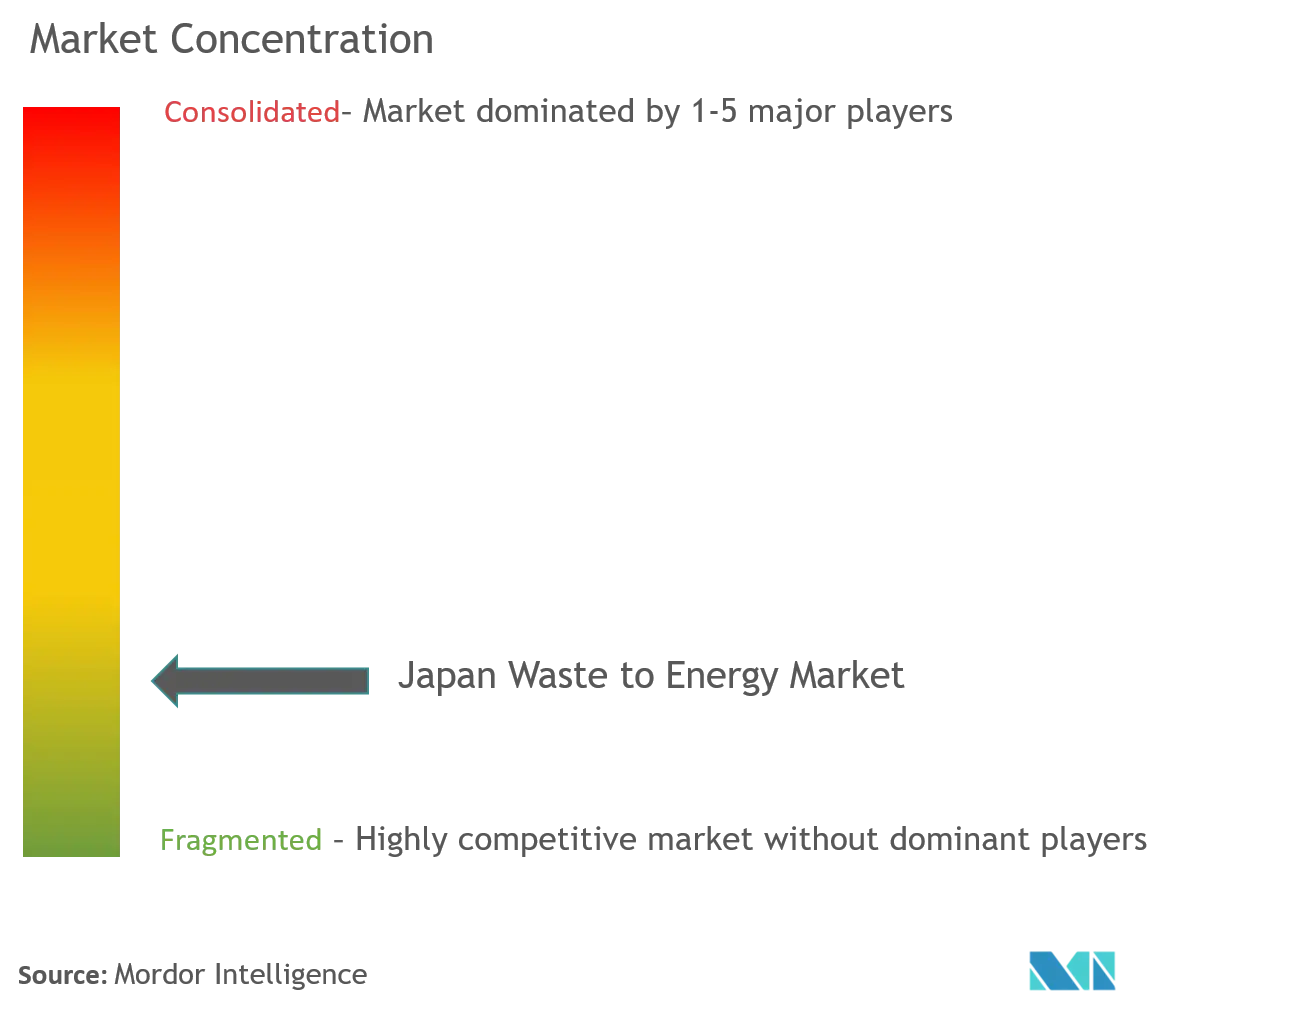
日本の廃棄物エネルギー変換市場は中程度に分散しています。主要プレーヤーには、Hitachi Zosen Corp.、Mitsubishi Heavy Industries Ltd、JFE Engineering Corporation、TAKUMA Co. Ltd、Kawasaki Heavy Industries Ltdなどが含まれます。
日本廃棄物エネルギー変換産業リーダー
-
Mitsubishi Heavy Industries Ltd
-
JFE Engineering Corporation
-
TAKUMA Co. Ltd
-
Hitachi Zosen Corporation
-
Kawasaki Heavy Industries Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
日本廃棄物エネルギー変換市場 このレポートでカバーされる企業
- Hitachi Zosen Corporation
- Mitsubishi Heavy Industries Ltd
- JFE Engineering Corporation
- Kawasaki Heavy Industries Ltd
- Doosan Lentjes GmbH
- TAKUMA Co. Ltd
- CR-POWER LLC
市場機会と将来展望
老朽化した市町村の焼却資産と、より高効率なエネルギー回収を重視する政策方針は、特にタービンのアップグレード、ボイラーおよび熱回収の改善、先進的な燃焼・排ガス制御を中心とした、改修および再構築業務の持続的なパイプラインを生み出している。2023年から2027年にかけての環境省の計画および目標は、焼却発電効率を20%から22%に高め、外部にエネルギーを供給する施設の割合を41%から46%に高めることを目指しており、これは電力に加えて地域熱供給、蒸気供給、その他の場外利用を追加するプロジェクトの商業的価値も高めている。
短期的な機会は、グリーンフィールド案件が抱える立地上の制約を受けずに既存施設に導入できる先進的な熱利用および脱炭素化のアドオンに集中している。これには蓄熱、熱輸送、およびプラントを地域のエネルギーハブとして位置づける経路が含まれる。市場の兆候としては、鹿児島北部工場の改修や熱供給要素を含む長崎東工場の再構築など、MHIECが2026年に完了させた市町村規模のアップグレード、および先進的な熱回収・利用に関する環境省の2026年度実証アジェンダが挙げられる。技術開発はまた、より高付加価値の出力および排出削減(例えばガス化を基盤とする資源回収システムやCO2削減対策の統合)を支えており、これは環境性能への要求の高まりと一致し、サプライヤーが効率性、熱統合、検証済みの環境性能によって差別化を図ることを促している。
最近の産業開発事情 日本廃棄物エネルギー変換市場
- 2026年5月:三菱重工環境・化学エンジニアリング(MHIEC)は、都市ごみをエタノール生産用の合成ガスに変換する流動床式ガス化改質システムについて、日本環境衛生センターから技術検証報告書を受領した。この検証は廃棄物から化学品への変換構成のより広範な採用を支援し、対象市場を電力・熱に限らず、より高付加価値の燃料や化学品へと拡大するものである。
- 2026年4月:MHIECは鹿児島市北部廃棄物発電プラントの改修を完了し、蒸気タービンの出力を10,005kWにアップグレードし、年間CO2排出量を約33.1%削減したと報告した。このプロジェクトは、新たな最終処分場の容量に依存せずにエネルギー回収を高めるために、プラントの寿命延長と性能向上が活用される日本における効率主導の改修の規模を示している。
- 2024年6月:三菱重工業は、日本国内における市町村向け廃棄物発電施設の開発活動の進展を発表し、地方自治体の調達サイクルに結びついたアップグレードおよび再構築業務の継続的な流れを強化した。この発表は、主要OEMがエンジニアリング、設備供給、長期サービス能力を組み合わせて複数年にわたる市町村プログラムを競争的に獲得していることを浮き立たせた。
日本廃棄物エネルギー変換市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、日本の廃棄物発電市場は、日本国内において市町村ごみおよび類似の固形廃棄物を、主に電力および回収可能な熱として利用可能なエネルギーに変換する施設から生み出される価値として定義される。
対象範囲の除外事項:従来型の最終処分、エネルギー回収を伴わない単独のリサイクルおよびコンポスト化、および純粋な廃棄物収集・運搬サービスは除外する。
セグメンテーション概要
- 技術
- 物理的
- 熱的
- 生物学的
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、日本における基本的な需給構造を構築し、その後モデルで使用する前提条件を相互検証するために用いられた。市町村ごみ処理に関する環境省の公表資料、経済産業省(METI)のエネルギー統計、国および地方自治体のプラントおよび入札に関する開示、OECDの廃棄物指標といった公的データセットに依拠し、続いて焼却効率および排出性能を追跡する学術論文を参照した。
これらの兆候を市場価値へ変換するため、公共事業者および市町村運営者の年次報告書、プロジェクト発表、利用可能な場合は監査済み財務諸表も確認した。企業財務情報およびニュース検索には一部有料サブスクリプションを利用し、設備の納入時期の確認が必要な場合には輸出入の出荷レベルデータベースを選択的に利用した。上記のソースは例示にすぎず、データ収集、検証、明確化のためにその他の公的資料も使用した。
一次インタビューおよび調査
一次調査は、日本の廃棄物発電プロジェクト全体で収益がどのように生じているかを確認すること、および利用率、処理費(ティッピングフィー)の慣行、一般的な契約構造を検証することに重点を置いた。プラント運営者、EPCおよび技術チーム、公共事業者およびオフテイクに関わる関係者、地元エコシステムの専門家に取材を行った。回答者からの情報は、公的データセットの空白を補い、モデルを確定する前に前提条件を検証するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:27% | CXO:18% |
| ミドルティア:51% | 機能/部門リーダー:23% |
| 中小規模プレーヤー:22% | マネージャー:59% |
市場規模の算定と予測
市場規模の算定は、日本の廃棄物発生量と処理区分、エネルギー回収率、プラントの処理量の兆候から構築されるトップダウン型の再構築から始まり、それを典型的な収益要因(処理費、電力・熱のオフテイク、サービスおよび運転保守収入)を用いて価値へ変換する。都道府県およびプラントごとに公的報告のばらつきがある可能性があるため、合計値は、抽出したプラント容量に利用率を乗じるなどの選択的なボトムアップ近似、およびインタビューから得た合理的な価格帯を用いて検証される。
主要なモデル入力には、エネルギー回収を伴う焼却により処理される市町村ごみの量、稼働プラント数および主要な改修、トンあたりの平均純電力出力、料率またはオフテイク価格帯、保守サイクルに関連する利用パターンが含まれる。プラント単位のデータが欠落している場合は、保守的な補完率を適用し、既知のプロジェクトパイプラインおよび公共調達活動に照らして結果を再確認する。
予測にあたっては、政策変更、改修サイクル、稼働開始の遅延を明確に反映できるようシナリオ分析を用いる。前提条件は、廃棄物量、効率アップグレード、電力価格がどのように変化しうるかについての専門家の見解に基づいており、予測の追跡可能性を保つため、これらのシナリオを同じ収益ロジックを通して実行する。
データ検証と更新サイクル
算出結果は、発表されたプラントアップグレード、調達受注、報告された廃棄物処理量といった独立した兆候とモデルを比較することで検証される。値が整合しない場合は、要因となる前提条件を再確認し、その差異は承認前に別のアナリストによってレビューされる。
本レポートは年次サイクルで更新され、大幅な政策改定、大規模なプロジェクト受注、注目すべき事業停止など重要な事象が発生した場合には中間更新が行われる。提供前には最新のレビューが実施され、クライアントは明記された対象範囲および定義と整合した最新の見解を受け取ることができる。
Mordor Intelligenceによる日本の廃棄物発電市場規模と他の公表推計値との比較
日本の廃棄物発電に関する公表推計値は、市場が異なる単位で測定される場合があること、また一部の調査がエネルギー出力、設置容量、収益を一つの見出し数値に混在させていることから、必ずしも一致しない。また、市町村施設のみを対象とするかどうか、処理費や電力オフテイクの扱い方、時系列に暦年か会計年度を用いるかによっても差異が生じる。
プラントの処理量と利用率を最初に追跡し、その後、日本特有のインタビューを用いて主要な価格入力を更新することで、Mordor Intelligenceは廃棄物発電の収益ベースの見方に近い立場をとっており、一方で公表されている一部の情報源は会計年度ベースの計算やエネルギー量の報告に偏っているため、一対一で比較することはできない。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.00億米ドル(2024年) | |
| 業界データ発行機関A | 8.88億米ドル(2024年) | 会計年度に基づく枠組みと、隣接する廃棄物管理収益プールを含む可能性のあるより広い市場範囲を用いており、エネルギー回収のみの収益モデルと比較すると合計値が膨らむ。 |
| 業界調査発行機関B | 0.00億米ドル(2025年) | 市場規模を米ドルの収益ではなくTWh(エネルギー出力)で報告しているため、電力価格および収益化に関する前提を加えない限り、直接の比較はできない。 |
この比較は、単位の選択と範囲の選択が、単なる予測上の楽観性以上に、ばらつきの大部分を左右していることを主に示している。当社のアプローチは、各ステップが観測可能なプラント活動、利用率、価格チェックに結びついているため再現性を保っており、これにより最終的な数値の検証および経時的な更新が容易になっている。
レポートで回答される主要な質問
現在の日本廃棄物エネルギー変換市場規模はどのくらいですか?
日本廃棄物エネルギー変換市場は、予測期間(2026年~2031年)中に12.08%のCAGRを記録する見込みです。
日本廃棄物エネルギー変換市場の主要プレーヤーは誰ですか?
Mitsubishi Heavy Industries Ltd、JFE Engineering Corporation、TAKUMA Co. Ltd、Hitachi Zosen Corporation、Kawasaki Heavy Industries Ltdが、日本廃棄物エネルギー変換市場で事業を展開する主要企業です。
この日本廃棄物エネルギー変換市場レポートはどの年を対象としていますか?
本レポートは、2020年、2021年、2022年、2023年、2024年の日本廃棄物エネルギー変換市場の過去の市場規模を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年の日本廃棄物エネルギー変換市場規模の予測も掲載しています。