Tamaño y Participación del Mercado de Café de EE. UU.
Análisis del Mercado de Café de EE. UU. por Mordor Intelligence
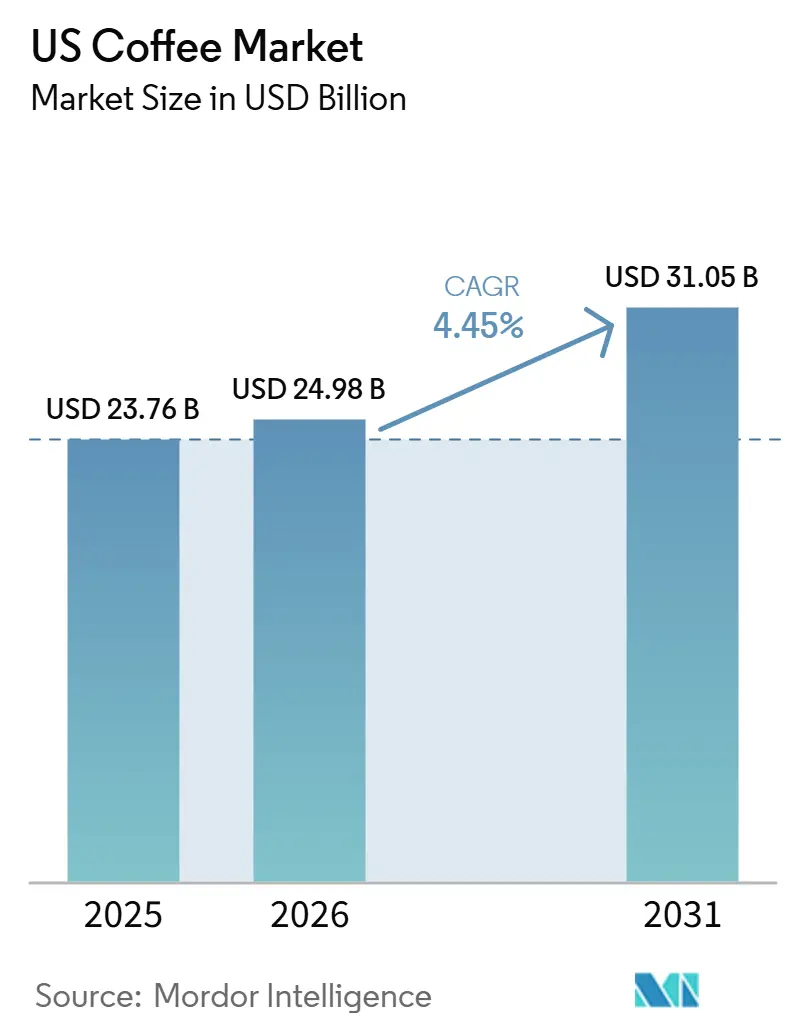
El tamaño del mercado de café de EE. UU. fue valorado en 24,98 mil millones de USD en 2026 y se estima que crecerá desde 26,09 mil millones de USD en 2027 hasta alcanzar 32,23 mil millones de USD en 2032, a una CAGR del 4,32% durante el período de pronóstico (2027-2032). El volumen del mercado fue valorado en 1,3 millones de toneladas en 2026 y se estima que crecerá desde 1,32 millones de toneladas en 2027 hasta alcanzar 1,45 millones de toneladas en 2032, a una CAGR del 1,85% durante el período de pronóstico (2027-2032).
Los formatos de venta al por menor envasados anclan el gasto en los Estados Unidos, lo que hace que la asequibilidad bajo la presión de costos relacionada con el clima sea fundamental para las ofertas de café molido y monodosis. Los proveedores amplían las gamas de venta al por menor de marca a medida que la adopción del café de especialidad y los pedidos por aplicación respaldan las ocasiones de café premium y preparado. California también vincula el acceso a los servicios de alimentación conectados al estado que califican con la aprobación del envase. La realización de precios en el café envasado es la principal prueba para los proveedores, mientras que la adopción del café de especialidad y los pedidos por aplicación ofrecen a los vendedores de café preparado la ruta más clara hacia el crecimiento premium.
Conclusiones Clave del Informe
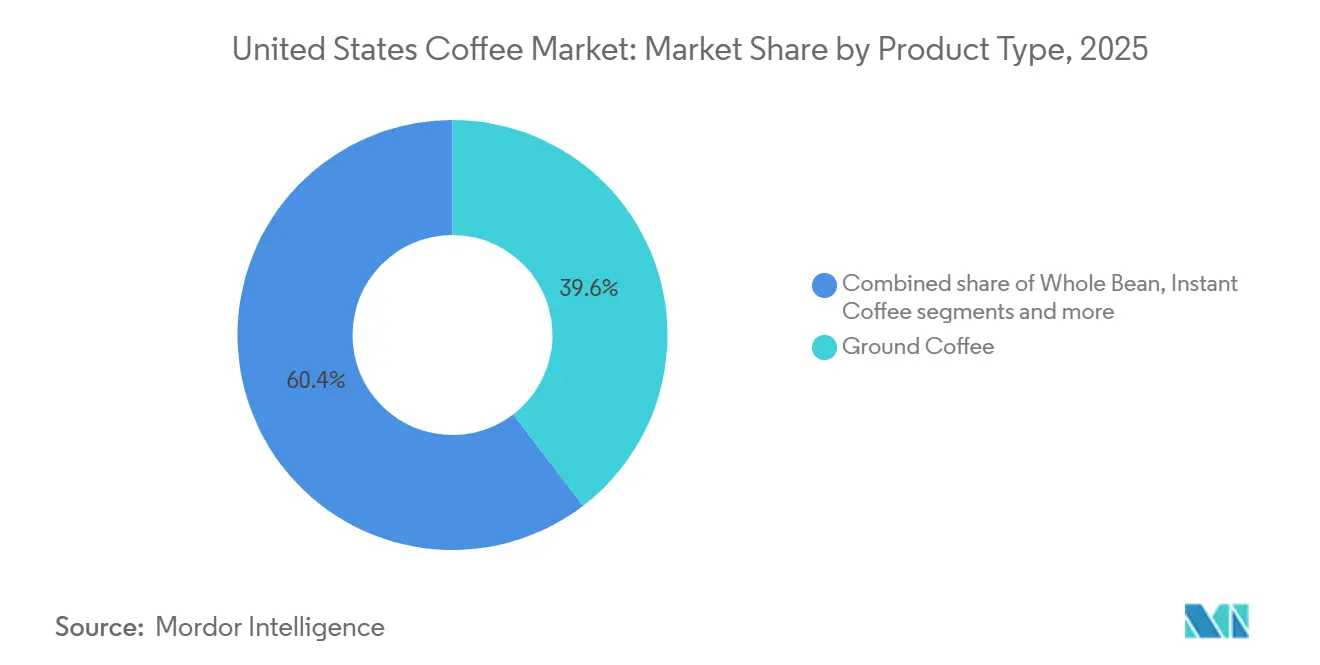
- El café molido lideró los tipos de productos con una participación del 39,17% en el mercado de café de EE. UU. en 2026, mientras que se prevé que las cápsulas y monodosis de café crezcan más rápido con una CAGR del 5,72% durante 2027-2032.
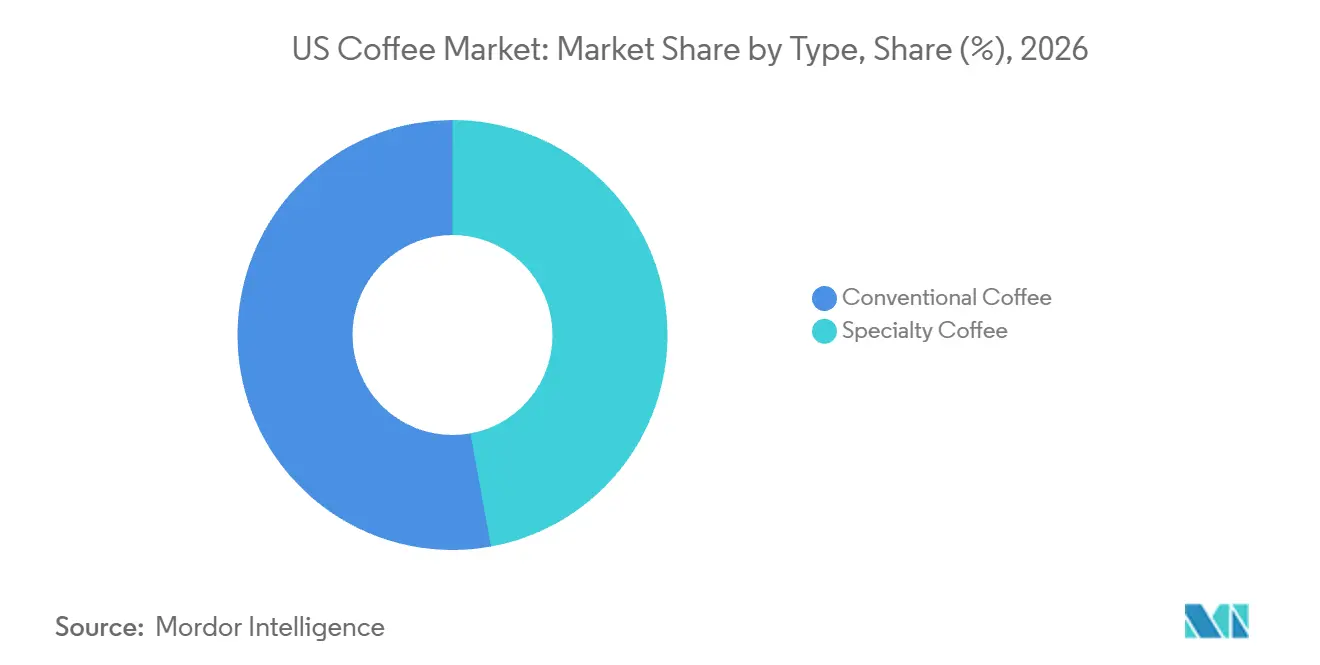
- Por tipo de café, el café convencional representó una participación del 52,87% del tamaño del mercado de café de EE. UU. en 2026, con el café de especialidad proyectado para crecer más rápido con una CAGR del 6,78% durante 2027-2032.
- En cuanto al envase, los formatos flexibles lideraron con el 42,76% del gasto de los consumidores en café en 2026, y se prevé que la monodosis sea el segmento de mayor crecimiento con una CAGR del 6,08% durante 2027-2032.
- La distribución fuera del establecimiento representó el 87,67% del gasto de los consumidores en café en 2026 y también se proyecta que crezca más rápido con una CAGR del 4,82% durante 2027-2032.
- Entre los estados, California representó el 24,03% del gasto de los consumidores en café en 2026, mientras que Florida es el estado de mayor crecimiento con una CAGR prevista del 5,95% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Café de EE. UU.
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Premiumización y adopción del café de tercera ola entre los consumidores | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente demanda de una gama de café funcional y de especialidad | +1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| La urbanización y un estilo de vida acelerado impulsan la demanda en la distribución en el establecimiento | +0.95% | A nivel nacional | Corto plazo (≤ 2 años) |
| Los mandatos estatales de envases compostables impulsan innovaciones en el envasado | +0.45% | Instalaciones de servicios de alimentación conectadas al estado de California | Mediano plazo (2-4 años) |
| El crecimiento del equipamiento para baristas en el hogar está impulsando las ventas de café en grano | +0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| El crecimiento de las cafeterías está impulsando la demanda del mercado | +0.35% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Premiumización y adopción del café de tercera ola entre los consumidores
La adopción del café de especialidad ofrece a los tostadores y cafeterías una audiencia más amplia para la preparación diferenciada y los estilos de bebida reconocibles. La encuesta de junio de 2026 de la Asociación Nacional del Café a 1.882 adultos estadounidenses de 18 años o más encontró que el 48% había tomado café de especialidad el día anterior, un máximo histórico.[1] Su categoría de especialidad definida por el consumidor incluye el café tradicional percibido como elaborado con granos o molidos premium, bebidas a base de espresso y otras bebidas de especialidad, y café listo para beber. El consumo de bebidas a base de espresso en la semana anterior alcanzó el 47%, también un máximo histórico y un aumento del 17,5% desde 2022. Para los operadores de cafeterías, las bebidas de espresso conocidas ofrecen una vía para llegar a esa audiencia sin que el conocimiento especializado de preparación sea un requisito previo. La amplitud de la categoría también ofrece a los tostadores de café envasado una ruta de premiumización que no depende de operar una cafetería.
Creciente demanda de una gama de café funcional y de especialidad
Los complementos funcionales pueden crear otro motivo para elegir un café preparado cuando complementan el sabor y la textura existentes de la bebida. En el segundo trimestre del ejercicio fiscal 2026, Starbucks reportó un crecimiento de más del 40% en las ventas de la plataforma de espuma fría en su negocio operado por la empresa en EE. UU. La empresa atribuyó un mayor atractivo, especialmente entre la Generación Z, a los nuevos sabores y la introducción de proteínas. La plataforma cubre la espuma fría añadida al café y otras bebidas. Para los operadores de cafeterías, esto respalda el desarrollo de opciones funcionales dentro de una plataforma de bebidas conocida que puede acomodar varias variaciones. Un modificador compartido permite a los operadores atender la demanda funcional en varios tipos de bebidas, reduciendo la dependencia de la adopción exclusiva del café para sostener la adición.
La urbanización y un estilo de vida acelerado impulsan la demanda en la distribución de consumo en el lugar
El acceso conveniente al café preparado ofrece a los operadores de servicios de alimentación una forma de competir por las ocasiones de consumo fuera del hogar. En junio de 2026, el 38% de los consumidores de café del día anterior en EE. UU. tomaron café fuera del hogar, el nivel más alto desde enero de 2020. Un récord del 40% de los compradores de café fuera del hogar de la semana anterior realizaron su pedido a través de una aplicación en esa encuesta. Estos comportamientos hacen que la ruta hacia una bebida preparada sea parte de la oferta comercial junto con el propio café. Reducir el esfuerzo necesario para obtener esa bebida puede ayudar a las cafeterías a atender a la sustancial audiencia que ya consume café fuera del hogar. Para una cafetería, carecer de pedidos por aplicación significa competir por esos consumidores sin un canal que ya se utiliza a tasas récord.
Los mandatos estatales de envases compostables impulsan innovaciones en el envasado
La SB 1335 de California exige que las instalaciones de servicios de alimentación conectadas al estado que califican, incluidas las instalaciones de propiedad estatal, los concesionarios en propiedades estatales y los contratistas de servicios de alimentación de agencias estatales, elijan envases reutilizables, reciclables o compostables incluidos en la lista. A partir del 1 de enero de 2026, los materiales compostables deben ser recogidos regularmente para su compostaje por al menos el 75% de los programas estatales de residuos orgánicos y aceptados por al menos el 75% de las instalaciones de compostaje de materiales mixtos del estado, reemplazando los umbrales del 50%. Una ruta alternativa de devolución requiere la recuperación anual de al menos el 75% de los artículos distribuidos y la aceptación por parte de las instalaciones de compostaje de todos los artículos recuperados, junto con otros criterios de inclusión en la lista y etiquetado compostable legal. Los vasos son una categoría de envase cubierta, lo que conecta estas especificaciones directamente con el servicio de café en las instalaciones que califican. Los proveedores que ofrecen vasos incluidos en la lista pueden atender esas necesidades de envasado, mientras que un vaso no incluido no puede calificar para su uso en las instalaciones cubiertas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del rendimiento inducida por el clima que eleva los costos | -0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Impacto perjudicial de las cápsulas y monodosis de café en el medio ambiente | -0.3% | Fort Collins y otras comunidades que no las aceptan | Mediano plazo (2-4 años) |
| Creciente conciencia del consumidor sobre los impactos adversos de la cafeína en la salud humana | -0.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Competencia de bebidas alternativas | -0.15% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del rendimiento inducida por el clima que eleva los costos
Las pérdidas de producción relacionadas con el clima dificultan la protección de la asequibilidad cuando los proveedores de café se enfrentan a la presión de recuperar los mayores costos de insumos. La Organización de las Naciones Unidas para la Alimentación y la Agricultura reportó máximos históricos en los precios internacionales del café a principios de 2025 en medio de pérdidas de producción relacionadas con el clima en Vietnam e Indonesia.[2] El Índice de Precios al Consumidor mostró que los precios del café en EE. UU. subieron un 7,1% interanual en septiembre de 2026. Los Angeles Times atribuyó los menores rendimientos de los cultivos y los mayores precios mundiales a las condiciones climáticas en Vietnam, Indonesia y Brasil, junto con los efectos de la pandemia y los aranceles. Para los vendedores de café envasado y los operadores de cafeterías, trasladar una mayor carga de costos aumenta el precio que los consumidores deben aceptar por la misma ocasión de consumo. Absorber esa carga en cambio deja menos ingresos después de los costos del café, por lo que los proveedores deben sopesar la asequibilidad para el consumidor frente a sus propias ganancias.
Impacto perjudicial de las cápsulas y monodosis de café en el medio ambiente
La aceptación del reciclaje local puede limitar la propuesta medioambiental del café monodosis a nivel doméstico. Keurig Dr Pepper reportó que los programas de reciclaje local de algunas comunidades de EE. UU. no aceptaban las cápsulas K-Cup en 2025. Fort Collins, Colorado, advierte que las cápsulas y monodosis de café de un solo uso de todos los tipos no son reciclables localmente y deben ir a la basura. Para los compradores orientados al reciclaje, esto hace que la aceptación en el destino de eliminación sea una condición práctica del atractivo medioambiental del formato. En 2025, Keurig Dr Pepper ofreció un programa de reciclaje de devolución para los consumidores de EE. UU. en comunidades donde los programas locales no aceptaban las cápsulas K-Cup. Los hogares en esas comunidades necesitan una ruta separada para reciclar las cápsulas K-Cup, por lo que la propuesta de reciclaje del formato conlleva un paso adicional de eliminación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Café Molido Ancla los Surtidos de Venta al Por Menor
El café molido representó una participación del 39,17% del tamaño del mercado de café de EE. UU. en 2026. Para el segmento más grande, Keurig Dr Pepper lanzó 4 variedades de café molido en bolsa bajo la marca The Original Donut Shop en los principales minoristas a nivel nacional a partir de mayo de 2025. La encuesta de enero de 2026 de la Asociación Nacional del Café encontró que el 60% de los adultos estadounidenses de 18 años o más poseían una cafetera de goteo en casa. Esa base de equipos ofrece a una marca también conocida por las cápsulas K-Cup una vía para atender a los propietarios de cafeteras de goteo a través del café molido en bolsa.
Las cápsulas y monodosis de café son el segmento de mayor crecimiento, con una CAGR prevista del 5,72% durante 2027-2032. El segmento de Café de EE. UU. de Keurig Dr Pepper registró 3,21 mil millones de USD en ventas netas de cápsulas K-Cup en 2025, incluyendo actividad de marcas propias, con licencia, de socios y de marca blanca. El aumento de las ventas de cápsulas K-Cup contribuyó al crecimiento de los ingresos en ese segmento en 2025. El volumen de cápsulas K-Cup del segmento de Café de EE. UU. de Keurig Dr Pepper cayó un 4,8% interanual en 2025, reflejando los impactos de la elasticidad de precios. Para Keurig Dr Pepper, la caída del volumen de cápsulas en 2025 junto con 3,21 mil millones de USD en ventas netas de cápsulas K-Cup muestra la respuesta de los compradores estableciendo un límite a nuevos aumentos de precios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo: Las Marcas Convencionales Mantienen una Amplia Base de Gasto
El café convencional representó una participación del 52,87% en el mercado de café de EE. UU. en 2026. Dentro de este segmento más grande, J.M. Smucker Co. identificó a Folgers como el líder convencional de café tostado y molido en EE. UU. a 30 de abril de 2026. En esa misma fecha de reporte, Smucker identificó a Café Bustelo junto a Folgers entre sus marcas principales en la categoría de café tostado y molido convencional, lo que le da al proveedor más de una propuesta de café de marca. El segmento más grande está en disputa entre marcas propiedad de un mismo proveedor, así como entre proveedores.
El café de especialidad es el segmento de mayor crecimiento, proyectado con una CAGR del 6,78% durante 2027-2032. En abril de 2026, el tostador de Carolina del Norte 321 Coffee reportó el traslado de sus operaciones de tostado a una instalación más grande en Raleigh, añadiendo equipos que más que triplican la capacidad de producción. La ampliación de la tostadora responde a la creciente demanda del café de 321 Coffee, y el equipo adicional permite a un solo sitio atender pedidos de clientes más grandes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Envase: Los Formatos de Envase Vinculan la Producción y la Preparación en el Hogar
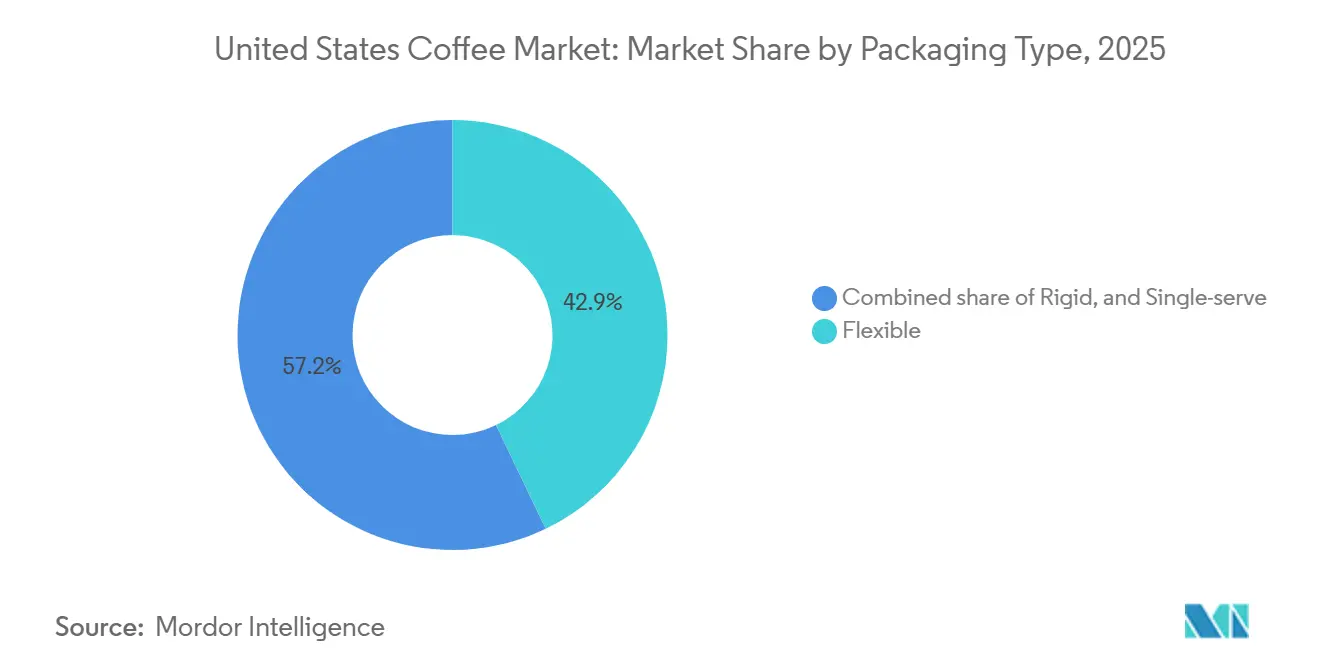
El envase flexible fue el segmento más grande, representando el 42,76% del gasto de los consumidores en café en 2026. Diplomat Coffee, un proveedor de café y co-envasador, inauguró su instalación de 70.000 pies cuadrados en Groveland, Florida, en enero de 2026. La empresa reportó líneas de envasado en funcionamiento el 30 de septiembre de 2026, gestionando paquetes fraccionados de café molido, bolsas de café para venta al por menor y formatos de bolsa dentro de bolsa, con la puesta en marcha completa proyectada para enero de 2027. Esto separa la capacidad de envasado disponible de un co-envasador de café de la puesta en marcha completa de la instalación, ofreciendo a los clientes una opción de envasado operativa antes de la construcción final proyectada.
El café en envase monodosis es el segmento de mayor crecimiento, con una CAGR prevista del 6,08% durante 2027-2032. En la encuesta de consumidores de enero de 2026 de la Asociación Nacional del Café, el 47% de los adultos estadounidenses de 18 años o más poseían una máquina de café monodosis en casa. Para los proveedores que atienden a esos propietarios, las compras adicionales de café pueden provenir de un uso más frecuente de las máquinas existentes, sin necesidad de adquirir otro electrodoméstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: La Escala Minorista se Encuentra con el Servicio de Café Preparado
El canal fuera del establecimiento fue el segmento más grande con el 87,67% del gasto de los consumidores en café en 2026 y se prevé que sea el segmento de mayor crecimiento con una CAGR del 4,82% durante 2027-2032. La encuesta de junio de 2026 de la Asociación Nacional del Café identificó a los supermercados como el canal líder para el café comprado para su preparación en el hogar. La misma encuesta de consumidores reportó que la participación de canal de los supermercados para esas compras fue inferior a la de enero de 2026. Las compras en grandes superficies para la preparación en el hogar aumentaron al 28% en junio de 2026 desde el 23% en enero de 2026. Las marcas de café envasado que buscan esa creciente vía de compra necesitan acceso a las grandes superficies además de los supermercados, ampliando la base de cuentas minoristas relevante para el crecimiento fuera del establecimiento.
El canal fuera del establecimiento sitúa la preparación después de la compra del café envasado, mientras que el canal en el establecimiento vende café preparado a través de un encuentro de servicio. Para el canal en el establecimiento, una ilustración de esa ruta de servicio es el hallazgo de la Asociación Nacional del Café de junio de 2026 de que el 55% de los compradores de café fuera del hogar de la semana anterior realizaron su pedido en un autoservicio. Los operadores de cafeterías compiten a través del cumplimiento del pedido, así como de la bebida, mientras que las marcas de café envasado compiten por el producto seleccionado antes de la preparación en el hogar.
Análisis Geográfico
Mercado de Café de EE. UU. en California
California representó el 24,03% del tamaño del mercado de café de EE. UU. en 2026, convirtiéndola en el mayor mercado estatal. El empleo en cafeterías independientes en la muestra interna de California de Homebase aumentó un 6,6% de 2024 a 2025. Las horas trabajadas crecieron un 8,3%, mientras que la nómina total aumentó un 13,8% para la misma muestra y período. Estas medidas apuntan a una base de servicio con personal en crecimiento, con el gasto en nómina aumentando más rápido que las horas trabajadas. Esto hace que las ventas por hora con personal sean comercialmente importantes para los operadores de cafeterías independientes que buscan convertir una base laboral más grande en un servicio de café viable.
Mercado de Café de EE. UU. en Florida
Florida es el estado de mayor crecimiento, con una CAGR prevista del 5,95% durante 2027-2032. Buddy Brew Coffee abrió una cafetería dentro del Riverview Sprouts Farmers Market el 23 de septiembre de 2026, llevando su menú completo de cafetería al entorno minorista del supermercado anfitrión. La cafetería de Riverview fue la sexta de las 10 cafeterías Buddy Brew planificadas dentro de las tiendas Sprouts en la región, estableciendo la co-ubicación en supermercados como un formato de expansión en múltiples ubicaciones. Para un operador de cafetería especializado, ese formato coloca el servicio de café preparado frente a los compradores que ya están realizando una visita al supermercado.
La cafetería Watauga de propiedad de Caribou Coffee, su primera unidad independiente en Texas, abrió en junio de 2025 con servicio de ventanilla y autoservicio para clientes en movimiento. La muestra de cafeterías independientes de Nueva York de Homebase mostró una nómina un 22% más alta y un empleo un 9,5% mayor de 2024 a 2025, mientras que las horas cayeron un 1%, lo que implica una mayor nómina por hora. Roaming Bean de Pensilvania añadió un local en Pittsburgh a su negocio de camiones de bebidas el 21 de enero de 2026, y The Left Hook Coffee celebró la gran inauguración de su cafetería permanente en Raleigh, Carolina del Norte, el 1 de agosto de 2026. En Illinois, el copropietario de Qamaria Coffee reportó más clientes sentados después de la medianoche en Bridgeview durante el Ramadán de 2026. El formato del local y el horario de servicio ofrecen rutas de expansión distintas, mientras que la muestra de Nueva York subraya el costo de cada hora de trabajo.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un vendedor de café que opera una cadena que califica y actúa como productor de envases cubiertos en California. Las normas federales exigen que las cadenas de restaurantes con 20 o más establecimientos bajo el mismo nombre y que ofrecen artículos de menú sustancialmente iguales divulguen las calorías de los artículos del menú y proporcionen información nutricional adicional a petición.[3] La SB 54 de California traslada los costos de recolección, procesamiento y reciclaje de los materiales cubiertos de los gobiernos locales a las empresas que producen esos materiales.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | California |
|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | CalRecycle |
| Instrumentos clave o dirección | Divulgaciones de menú según 21 CFR 101.11 para cadenas que califican y establecimientos registrados voluntariamente | Requisito de participación en un plan aprobado por SB 54 para productores de materiales cubiertos antes del 1 de enero de 2027 |
| Efecto comercial | Calorías del menú e información nutricional escrita adicional a petición | Responsabilidad del productor por los costos de recolección, procesamiento y reciclaje |
| Atractivo actual de la política | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | En endurecimiento |
| Fuente: Mordor Intelligence | ||
El atractivo federal es Medio para ese vendedor porque la divulgación del menú es un requisito operativo definido. Sin cambios refleja las obligaciones de divulgación continuas según 21 CFR 101.11, ya que la lista de prioridades de enero de 2026 de la Administración de Alimentos y Medicamentos describe solo una investigación planificada sobre el etiquetado de menús, sin enmienda propuesta o programada a esas obligaciones. California es Bajo y en Endurecimiento para ese vendedor como productor de envases cubiertos porque la participación en un plan aprobado se convierte en una condición de acceso al mercado el 1 de enero de 2027. La recepción por parte de CalRecycle el 13 de octubre de 2026 del plan de Circular Action Alliance para una revisión de cumplimiento de 75 días hace que el proceso de aprobación sea comercialmente relevante para ese plazo.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de café verde, la fabricación y la distribución a través de canales minoristas que atienden las ofertas de café en EE. UU. Las divisiones Rothfos, InterAmerican Coffee y Atlas Coffee Importers de Neumann Gruppe USA suministran a los tostadores de toda América del Norte, mientras que Neumann Gruppe USA proporciona apoyo logístico y contable. Las operaciones de Westrock Coffee en Little Rock, Arkansas, incluyen la producción de monodosis y bolsas para venta al por menor. Estos roles separan los ingresos provenientes del suministro de una materia prima de origen, su conversión en café envasado y la introducción de productos de marca en los canales minoristas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Importación y suministro de café verde | Importadores de café verde como Rothfos, InterAmerican Coffee y Atlas Coffee Importers | Ventas de café verde a tostadores | Coordinación de la logística de importación y las entregas a tostadores | Utilizar apoyo logístico compartido entre las divisiones de importadores |
| Fabricación y envasado de café | Fabricantes de café como Westrock Coffee | Ingresos por ventas de café fabricado y servicios de tostado o envasado | Capacidad específica por formato para bolsas y productos monodosis | Mantener rutas de producción para los formatos atendidos |
| Distribución en canales minoristas | Distribuidores de café envasado como Nestlé USA | Ventas de café envasado a través del suministro minorista | Coordinación de las responsabilidades de producto de marca y canal | Definir las responsabilidades de distribución en torno a los derechos del canal minorista de la marca |
| Fuente: Mordor Intelligence | ||||
El alcance de los servicios de Westrock Coffee abarca el abastecimiento, el tostado, el envasado y la distribución para industrias de clientes en todo el mundo. La integración puede, por tanto, situar varias fuentes de ingresos del proveedor dentro de la misma relación comercial. La amplitud de formatos ofrece a un tostador integrado más oportunidades de retener los ingresos de envasado y distribución después de la compra del café verde, mientras que el importador suministra un servicio de origen diferenciado.
Panorama Competitivo
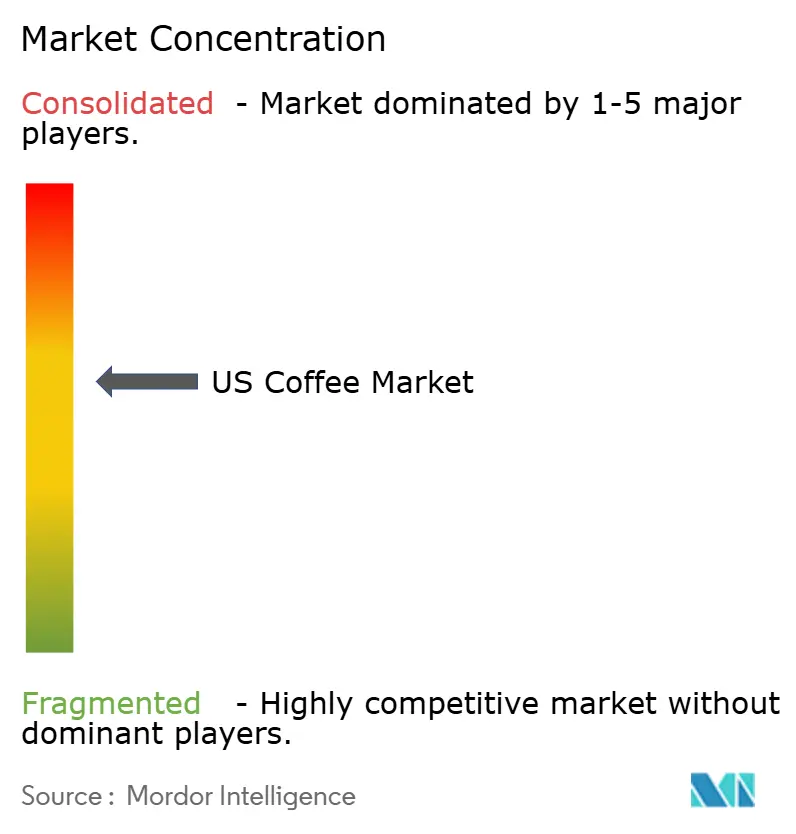
El campo competitivo combina grandes proveedores de marca con negocios de cafeterías independientes, creando una estructura parcialmente fragmentada en el café envasado y las bebidas preparadas. Los principales participantes incluyen Starbucks Corporation, J.M. Smucker Co., Nestlé SA, Keurig Dr Pepper Inc. y Luigi Lavazza S.p.A. El segmento de Café Minorista de EE. UU. de Smucker reportó 3,3 mil millones de USD en ventas netas para el ejercicio fiscal 2026, un aumento del 18% respecto al ejercicio fiscal 2025. El conjunto competitivo relevante cambia con la ruta hacia el consumidor, por lo que una marca de cafetería y un proveedor de café para supermercados pueden disputar la misma ocasión de consumo a través de modelos de negocio diferentes.
El 21 de abril de 2026, Keurig Dr Pepper y Nestlé USA anunciaron un acuerdo extendido que cubre la fabricación y distribución de cápsulas K-Cup de Starbucks en los Estados Unidos y Canadá. Las empresas también anunciaron programas centrados en la distribución ampliada y la innovación para el café Starbucks en el sistema de preparación Keurig. El acuerdo vincula una oferta de cápsulas de marca a la coordinación de fabricación y distribución entre empresas, haciendo que la ruta hacia los consumidores sea parte de la competencia de productos. La extensión mantiene las cápsulas de una reconocida marca de cafetería dentro del sistema Keurig, dejando a las marcas de cápsulas rivales compitiendo contra una línea Starbucks con fabricación y distribución acordadas.
El comercio minorista y el comercio electrónico ofrecen a los productores de café otra base de diferenciación junto con los formatos que venden. Lavazza Group reportó un crecimiento de ingresos en América del Norte del 26,9% en 2025, impulsado principalmente por el comercio minorista y el comercio electrónico. Su negocio comercial en EE. UU., Lavazza North America, ofrece café en grano, molido, en cápsulas y en monodosis. La SB 54 de California permite a los productores con ventas anuales brutas inferiores a 1 millón de USD solicitar una exención de la mayoría de los requisitos de reporte y pago de tarifas. Esos pequeños productores aún necesitan planificar para que todos los envases que vendan sean reciclables o compostables para 2032.
Líderes de la Industria del Café de EE. UU.
-
Starbucks Corporation
-
J.M. Smucker Co.
-
Nestlé SA
-
Keurig Dr Pepper Inc.
-
Luigi Lavazza S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las ofertas de café frío preparado con las decisiones de envasado que afectan al café minorista y al servicio de cafetería. En enero de 2026, el 60% de los consumidores de café de especialidad de EE. UU. habían tomado café frío en la semana anterior, un aumento de 6,6 puntos porcentuales respecto a enero de 2025. Las regulaciones permanentes de la SB 54 de California entraron en vigor el 1 de mayo de 2026, estableciendo la responsabilidad extendida del productor para los envases cubiertos y los utensilios de servicio de alimentos de plástico de un solo uso, con la responsabilidad principal de fin de vida asignada a los productores.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Café frío de especialidad preparado | Mayor participación en el consumo de café frío en la semana anterior entre los consumidores de especialidad en enero de 2026 | Consumidores de café de especialidad de EE. UU. | Desarrollar ofertas de café frío preparado en cafetería en torno a una ocasión de consumo diferenciada | Diferenciación de producto dentro de una categoría de café frío ampliamente utilizada | Operadores de cafeterías de especialidad y tostadores de café |
| Ofertas de café minorista diseñadas en torno a las responsabilidades de envase cubierto | Marco operativo de SB 54 para envases cubiertos | Marcas de café que colocan envases cubiertos en California | Coordinar el envase de café con la responsabilidad de fin de vida del productor | Las responsabilidades del productor se extienden más allá de la venta del envase lleno | Tostadores que coordinan las decisiones de café y envasado |
| Ofertas de café en cafetería combinadas con utensilios de servicio cubiertos adecuados | La SB 54 también aborda los utensilios de servicio de alimentos de plástico de un solo uso cubiertos | Operadores de cafeterías que compran utensilios de servicio cubiertos en California | Alinear la oferta de bebida preparada con la vía de envasado del productor responsable | Coordinación del servicio de cafetería y las obligaciones del productor cubierto | Operadores de cafeterías y los proveedores de café que los atienden |
| Fuente: Mordor Intelligence | |||||
El café frío de especialidad preparado ofrece una respuesta de producto al aumento de la participación en el consumo de café frío dentro del consumo de especialidad. Las empresas de café pueden aprovechar esa ocasión a través de bebidas preparadas en cafetería mientras coordinan el envase de servicio con el productor relevante. Para los envases cubiertos en California, esa coordinación puede hacer que la responsabilidad de fin de vida sea parte de la oferta comercial de café.
Desarrollos Recientes de la Industria
- Oct 2026: CalRecycle recibió el plan de responsabilidad del productor de Circular Action Alliance para el programa de envasado SB 54 de California el 13 de octubre de 2026, iniciando una revisión de cumplimiento de 75 días.
- Sep 2026: Starbucks Corporation anunció planes para cerrar aproximadamente el 1% de sus más de 18.000 cafeterías en América del Norte que no cumplían con sus estándares esperados de experiencia del cliente y desempeño financiero.
- Abr 2026: Keurig Dr Pepper Inc. y Nestlé USA anunciaron un acuerdo extendido para la fabricación y distribución de cápsulas K-Cup de Starbucks en EE. UU. y Canadá, incluyendo nuevos programas centrados en la distribución ampliada y la innovación.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El mercado de café de EE. UU. mide el gasto anual de los consumidores en productos de café tostado vendidos en todo EE. UU. Abarca el café envasado vendido a través de canales minoristas y las bebidas de café preparadas y vendidas a los consumidores por los establecimientos de servicios de alimentación.
Exclusiones del alcance: Se excluyen las ventas mayoristas intermedias de café envasado, los granos de café verde sin tostar vendidos a tostadores, el equipamiento para la preparación de café, las ventas de alimentos y bebidas sin café en los establecimientos de servicios de alimentación, y las bebidas de café listas para beber embotelladas o enlatadas.
Descripción General de la Segmentación
- Por Tipo de Producto
- Grano Entero
- Café Molido
- Café Instantáneo
- Cápsulas y Monodosis de Café
- Por Tipo
- Café Convencional
- Café de Especialidad
- Por Tipo de Envase
- Flexible
- Rígido
- Monodosis
- Por Canal de Distribución
- Consumo en el Lugar
- Canal Minorista
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Alimentación
- Tiendas de Comercio Electrónico
- Otros Canales Minoristas
- Por Geografía
- California
- Texas
- Florida
- Nueva York
- Pensilvania
- Illinois
- Resto de los Estados Unidos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como las encuestas de Tendencias Nacionales de Datos del Café de la Asociación Nacional del Café, el boletín Café: Mercados y Comercio Mundiales del Servicio Agrícola Exterior del USDA, los registros de importaciones de mercancías de la Oficina del Censo de EE. UU. y los datos de importaciones de alimentos del Servicio de Investigación Económica del USDA proporcionan evidencia ilustrativa sobre el comportamiento de consumo en EE. UU., el suministro físico, la exposición a las importaciones y los valores comerciales. Estas fuentes pueden ayudar a distinguir las ocasiones de consumo en el hogar y fuera del hogar, rastrear la disponibilidad y la presión de precios del café, y verificar si los cambios en el comercio o el consumo respaldan un supuesto de pronóstico.
Los informes anuales 10-K de las empresas, los materiales para inversores y la prensa de reputación proporcionan verificaciones complementarias sobre las carteras de productos, los precios, la actividad en los canales y la exposición a los servicios de alimentación, con las ventas reportadas de las empresas mantenidas separadas de los totales del mercado. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria abarca tostadores de café y proveedores de café envasado, compradores de supermercados y comercio electrónico, operadores de cafeterías y servicios de alimentación, y especialistas en distribución o adquisiciones, con perspectivas de ejecutivos, líderes funcionales y gerentes. Las entrevistas estructuradas y una encuesta dirigida contrastan los hallazgos secundarios sobre la combinación de canales, los formatos de productos, los precios al consumidor y las diferencias estatales, al tiempo que aclaran si las cifras se refieren a compras finales de los consumidores, ventas intermedias o un conjunto de productos más reducido. Los analistas concilian los desacuerdos con evidencia independiente de consumo, comercio y empresas, registran las brechas no resueltas y ajustan los supuestos relevantes en lugar de rellenarlos con estimaciones sin respaldo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
Tras separar las compras de los consumidores de las transacciones intermedias y los ingresos por equipos, el modelo estima el gasto final de EE. UU. en café envasado y bebidas de café vendidas por los servicios de alimentación a través de un enfoque descendente, y luego verifica las estimaciones seleccionadas de canales y proveedores utilizando precios de venta promedio y volúmenes muestreados o consolidaciones de proveedores. Construye series separadas de valor y volumen físico porque el precio y la combinación de productos pueden aumentar el gasto más rápido que la cantidad de café consumido. Los indicadores principales incluyen el consumo de café del USDA en sacos de 60 kilogramos para la demanda física, las medidas de la Asociación Nacional del Café sobre el uso en el hogar y fuera del hogar para la asignación de canales, las cantidades e importaciones del Censo para la disponibilidad de suministro, y los precios del café al por menor para el puente de valor. La participación en el café de especialidad y la adopción de formatos ayudan a explicar los cambios en la combinación a través de los cortes de producto, tipo, envasado, canal y estado del informe. Cuando las señales de demanda, comercio y precio se mueven de manera diferente, una regresión multivariante relaciona el valor histórico y el volumen con esos indicadores, con un análisis de escenarios que prueba los cambios en el suministro impulsados por el clima y los costos de insumos. Las participaciones de los segmentos siguen la mejor evidencia disponible de consumidores y canales y deben sumar el total correspondiente. Los encuestados primarios verifican si los impulsores del pronóstico y los supuestos de los canales se ajustan a las condiciones de compra y operación observadas, mientras que los insumos ascendentes faltantes o inconsistentes se delimitan con evidencia independiente de comercio minorista, empresas y comercio, y se retienen como supuestos explícitos del modelo.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon los patrones de las encuestas de consumidores, los balances de consumo del USDA, los registros comerciales del Censo, los movimientos de precios al por menor, las divulgaciones de las empresas y las estimaciones selectivas de los canales, y luego investigaron las anomalías en el crecimiento, las participaciones, las relaciones valor-volumen y los totales estatales o de canales antes de la aprobación. Un segundo analista revisa las fechas de las fuentes, las unidades, la cobertura, los cálculos y las explicaciones. Los conflictos materiales desencadenan un nuevo contacto dirigido con los tipos de encuestados relevantes, el modelo se actualiza anualmente, los eventos materiales provocan una actualización provisional, y se realiza una nueva revisión de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Café de los Estados Unidos según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de café de EE. UU. mide el gasto anual de los consumidores en productos de café tostado vendidos en todo EE. UU.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los encuestados primarios verifican si los impulsores del pronóstico y los supuestos de los canales se ajustan a las condiciones de compra y operación observadas, mientras que los insumos ascendentes faltantes o inconsistentes se delimitan con evidencia independiente de comercio minorista, empresas y comercio, y se retienen como supuestos explícitos del modelo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | Valor: 26,09 mil millones de USD (2027) / Volumen: 1,32 millones de toneladas (2027) | |
| Consultora Global A | 90,97 mil millones de USD (2025) | El total publicado incluye el café listo para beber y el gasto de los consumidores en café tanto a través del comercio minorista como de los servicios de alimentación, extendiéndose más allá del límite del informe de café envasado tostado y café preparado en servicios de alimentación. |
| Consultora Regional B | 27,95 mil millones de USD (2025) | La estimación incluye bebidas listas para beber, añadiendo una categoría de producto excluida del conjunto de café medido en el informe. |
Los analistas de Mordor Intelligence triangularon los patrones de las encuestas de consumidores, los balances de consumo del USDA, los registros comerciales del Censo, los movimientos de precios al por menor, las divulgaciones de las empresas y las estimaciones selectivas de los canales, y luego investigaron las anomalías en el crecimiento, las participaciones, las relaciones valor-volumen y los totales estatales o de canales antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de café de EE. UU. y su crecimiento proyectado?
El valor se estima en 26,09 mil millones de USD en 2027 y se prevé que alcance los 32,23 mil millones de USD en 2032, con una CAGR del 4,32% durante 2027-2032.
¿Qué está impulsando la demanda de café preparado en los Estados Unidos?
La adopción del café de especialidad y los pedidos convenientes son fuerzas clave de demanda. En junio de 2026, un récord del 40% de los compradores de café fuera del hogar de la semana anterior en EE. UU. realizaron su pedido a través de una aplicación.
¿Qué tipo de producto lidera el gasto en café de EE. UU.?
El café molido lideró los tipos de productos con el 39,17% del gasto de los consumidores en café en 2026. Se prevé que las cápsulas y monodosis de café crezcan más rápido con una CAGR del 5,72% durante 2027-2032.
¿Qué empresas son los principales competidores en el sector del café de EE. UU.?
Los principales participantes incluyen Starbucks Corporation, J.M. Smucker Co., Nestlé SA, Keurig Dr Pepper Inc. y Luigi Lavazza S.p.A.
¿Qué podría limitar las perspectivas de los proveedores de café de EE. UU.?
La asequibilidad es un desafío clave, con el Índice de Precios al Consumidor mostrando que los precios del café en EE. UU. subieron un 7,1% interanual en septiembre de 2026. Los proveedores se enfrentan a una disyuntiva entre la recuperación de costos y el mantenimiento del atractivo para el consumidor.
¿Qué estados de EE. UU. lideran el gasto en café y el crecimiento proyectado?
California representó el 24,03% del gasto de los consumidores en café en 2026. Se prevé que Florida crezca más rápido con una CAGR del 5,95% durante 2027-2032.