
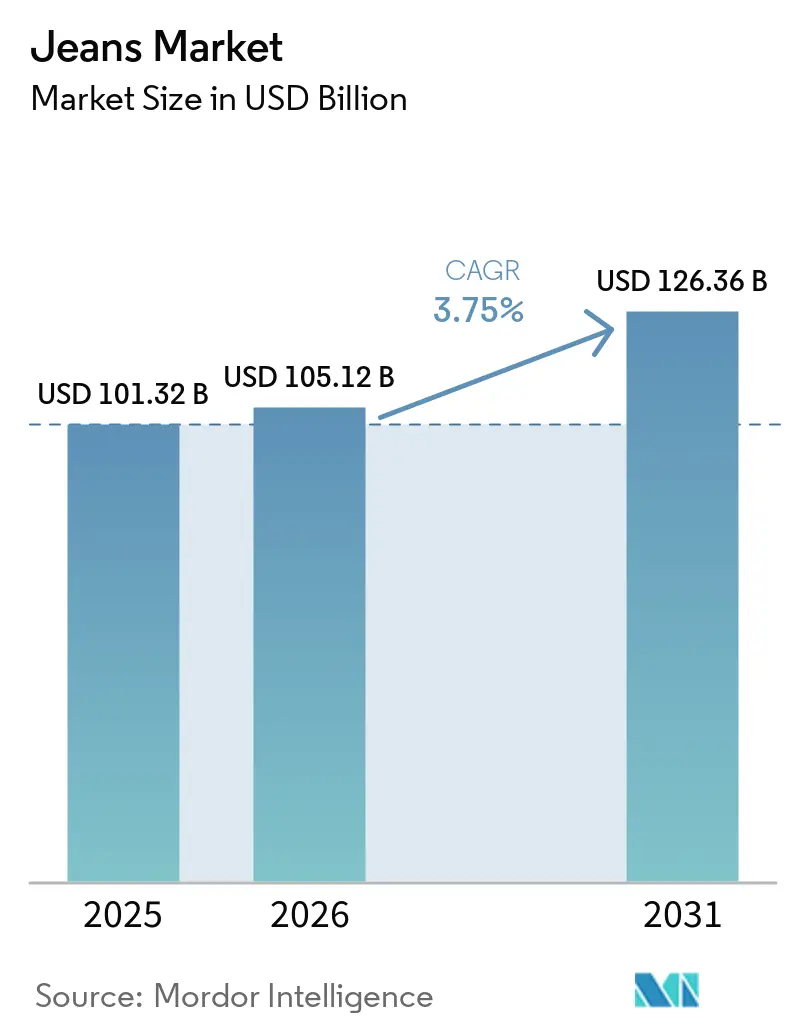
Análisis del Mercado de Jeans por Mordor Intelligence
Se espera que el tamaño del mercado de jeans aumente de 105,1 mil millones de USD en 2026 a 109,1 mil millones de USD en 2027 y alcance los 133,3 mil millones de USD para 2032, creciendo a una CAGR del 4,1% durante 2027-2032.
El ajuste y la comodidad sostienen el uso cotidiano de los jeans, apoyando el posicionamiento premium y las elecciones de materiales identificables. En los Estados Unidos, el crecimiento de la categoría de denim en los minoristas ofrece a los proveedores acceso a los consumidores a través de surtidos de ropa más amplios. El enfoque en el portafolio y la ejecución en tiendas y en línea puede ayudar a las marcas a ampliar esas ofertas de productos. La ropa alternativa compite por el gasto discrecional, y las falsificaciones en la ropa de segunda mano del Reino Unido disuaden a algunos compradores de reventa. Las marcas que combinan una oferta coherente de jeans con acceso minorista y preparación para las normas de responsabilidad ampliada del productor (EPR) de textiles de la UE en vigor desde octubre de 2025 están mejor posicionadas para expandirse.
Conclusiones Clave del Informe
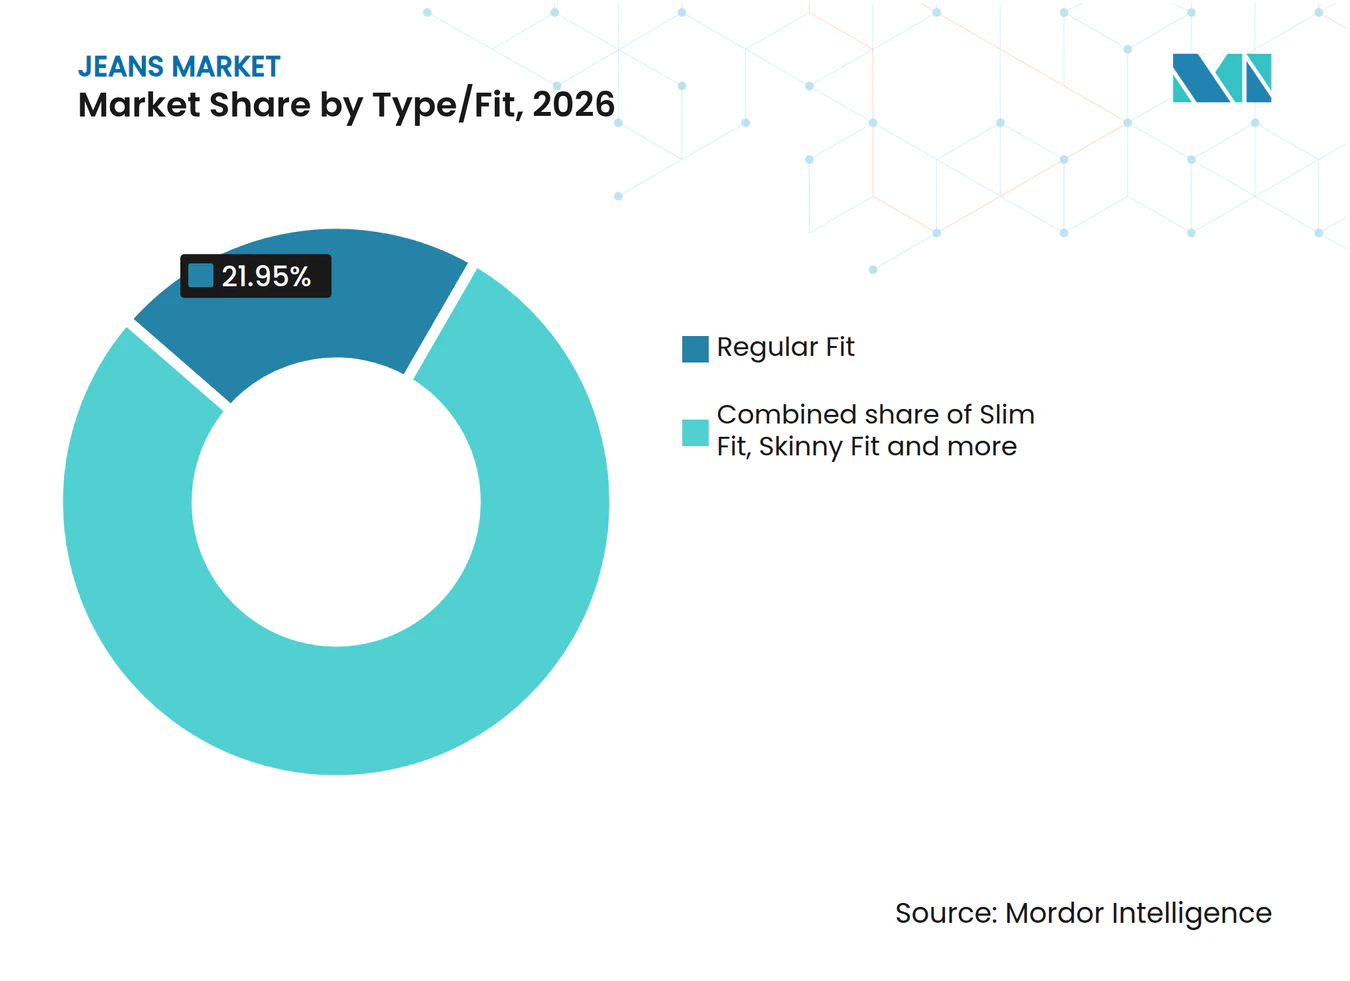
- Por tipo/corte, el corte regular tuvo una participación del 21,95% en el mercado de jeans en 2026, mientras que se prevé que el corte slim crezca a una CAGR del 4,85% durante 2027-2032.
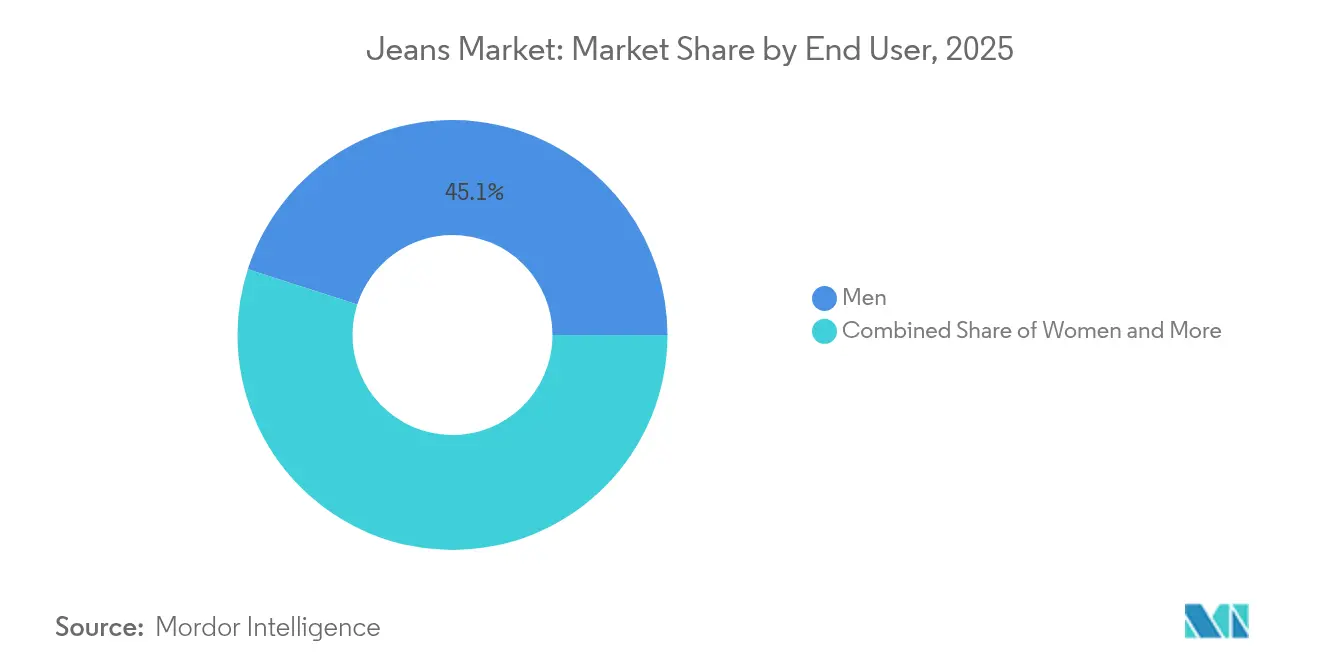
- Los hombres lideraron las categorías de usuarios finales con una participación del 44,59% del tamaño del mercado de jeans en 2026, mientras que se prevé que las mujeres crezcan a una CAGR del 5,5% durante 2027-2032.
- En las categorías de precio, los jeans masivos representaron el 66,46% de los ingresos del mercado en 2026, y se prevé que los jeans premium crezcan a una CAGR del 5,25% durante 2027-2032.
- Entre los canales de distribución, los supermercados e hipermercados representaron el 28,54% de los ingresos del mercado en 2026, mientras que se prevé que las tiendas minoristas en línea crezcan a una CAGR del 6,85% durante 2027-2032.
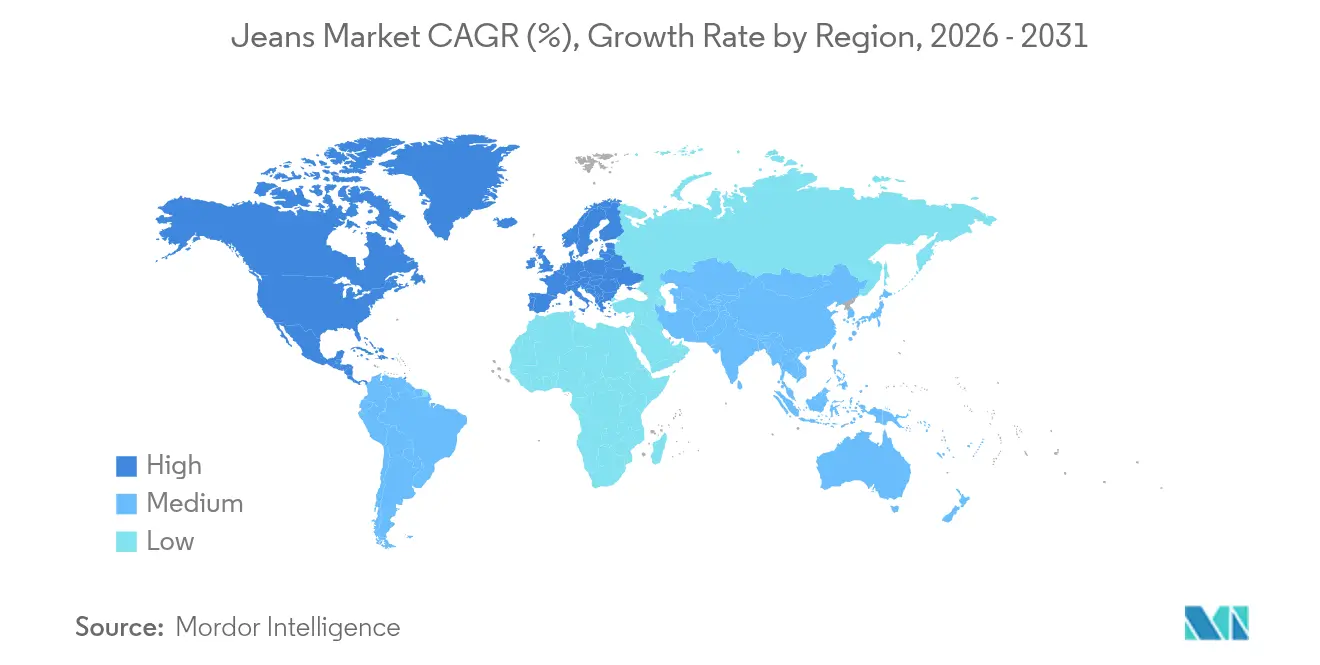
- En términos geográficos, Asia-Pacífico representó el 32,42% de los ingresos del mercado en 2026, y se prevé que América del Norte crezca a una CAGR del 4,55% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tendencias de Moda y Preferencias del Consumidor | +1.8% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Creciente Preferencia por el Denim Premium y de Marca | +1.4% | Estados Unidos, Canadá y Japón | Mediano plazo (2-4 años) |
| Avances Tecnológicos en Tejidos y Acabados | +1.1% | Japón e India | Largo plazo (≥ 4 años) |
| Sostenibilidad e Innovaciones Ecológicas | +0.9% | Europa, América del Norte y Oriente Medio | Mediano plazo (2-4 años) |
| Personalización y Customización | +0.5% | Ciudad de Milán | Mediano plazo (2-4 años) |
| Colaboraciones con Celebridades e Influencers | +0.4% | América del Norte, Reino Unido, China y Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Tendencias de Moda y Preferencias del Consumidor
La demanda de jeans depende de hacer que una prenda de uso frecuente sea lo suficientemente cómoda para mantener su lugar en la ropa cotidiana. De marzo a septiembre de 2025, casi el 40% de los 3.899 consumidores estadounidenses encuestados en las Oleadas 1-4 dijeron que los jeans eran los pantalones que usaban con mayor frecuencia. En la misma encuesta, el 93% calificó la comodidad y el 92% calificó el ajuste como extremadamente importantes al elegir jeans. Esta combinación da a las marcas de denim una razón para renovar las siluetas sin tratar la novedad visual como diferenciación suficiente. Un corte de moda que comprometa esos atributos iría en contra de las prioridades identificadas por los encuestados. Los cambios de silueta que mantienen la comodidad y el ajuste intactos protegen el atractivo de uso frecuente que mantiene los jeans en la rotación semanal.
Preferencia Creciente por Denim Premium y de Marca
El denim premium ofrece a una marca una forma de ampliar su relación con los consumidores a través de productos de mayor precio. Levi Strauss & Co. indicó que Blue Tab se lanzó en Japón en 2025 y llegó a los Estados Unidos y Canadá ese mayo a través de tiendas seleccionadas y Levi.com. En el tercer trimestre de 2026, reportó un sólido crecimiento de dos dígitos en el negocio Blue Tab, que incluye denim, cachemira y punto premium, con fortaleza en productos para hombres y mujeres. La empresa también reportó ganancias de participación en los Estados Unidos en su nivel Blue Tab de más de 100 USD durante ese trimestre. Estos resultados conectan una propuesta de denim diferenciada con un surtido premium más amplio. El posicionamiento premium de Blue Tab se extiende del denim a la cachemira y el punto, dando a la marca un surtido de mayor precio más allá de los jeans.
Avances Tecnológicos en Tejidos y Acabados
La innovación en tejidos puede impulsar la demanda de jeans cuando una nueva fibra se convierte en una especificación que los fabricantes de telas pueden reproducir. En 2026, el productor de fibras Lenzing se asoció con el fabricante japonés de denim Kaihara para lanzar una colección de denim con 3 tipos de fibra TENCEL Lyocell para aplicaciones en denim. La red de socios de molinos TENCEL Lyocell HV100 de Lenzing creció de 17 molinos en 5 países en su lanzamiento de octubre de 2025 a casi 50 en 13 países para octubre de 2026, incorporando molinos indios por primera vez. Para una marca, una red de socios más amplia ofrece más molinos a los que acudir al desarrollar una especificación de jeans basada en fibra. Esa elección de abastecimiento puede hacer que una renovación del surtido sea menos dependiente de un único molino de programa.
Sostenibilidad e Innovaciones Ecológicas
La sostenibilidad puede apoyar la demanda de denim cuando los cambios de materiales se convierten en parte de un surtido comercialmente significativo. Mavi Jeans reportó que sus productos All Blue generaron el 68% de sus ingresos totales de denim en 2025.[1] En julio de 2026, H&M añadió 2 estilos de denim para hombre a su surtido estándar en mercados europeos, turcos, norteamericanos y de Oriente Medio seleccionados, utilizando fibras de lyocell que contienen un 30% de pulpa Circ reciclada. El primer resultado establece una base de ventas sustancial a nivel de marca, mientras que el segundo demuestra que el material reciclado entra en la distribución minorista ordinaria. Juntos, apoyan la competencia a través de elecciones de productos identificables en lugar de tratar la sostenibilidad únicamente como un mensaje corporativo. La colocación en el surtido estándar da a los proveedores de materiales un papel en la gama de denim principal de un minorista más allá de un único lanzamiento de colección.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensa Competencia de Ropa Alternativa | -0.7% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Productos Falsificados y de Baja Calidad | -0.6% | El Reino Unido | Corto plazo (≤ 2 años) |
| Altos Costos de Producción | -0.4% | Bangladesh | Mediano plazo (2-4 años) |
| Incertidumbres Arancelarias y de Política Comercial | -0.3% | Estados Unidos y China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Intensa Competencia de Prendas Alternativas
La ropa alternativa amplía el obstáculo competitivo de un proveedor de jeans más allá de otras marcas de denim. En su informe anual del ejercicio fiscal 2025, Levi Strauss & Co. identificó entre sus competidores por el gasto discrecional a empresas de ropa deportiva y de actividad física, marcas de ropa tipo khaki, marcas propias de minoristas y sitios de comercio electrónico. Esa amplitud hace que la rivalidad dentro de los jeans sea solo una parte de la restricción comercial que enfrenta la empresa. Un proveedor puede mejorar su posición frente a otra marca de denim sin asegurar una compra que en cambio se destine a ropa alternativa. Para las marcas de jeans, esto crea presión para justificar el papel de la prenda en el guardarropa, así como su distinción frente a otros jeans. La diferenciación del denim por sí sola no puede resolver la competencia por la ocasión de vestir en sí misma.
Productos Falsificados y de Baja Calidad
Las falsificaciones convierten una compra de ropa de segunda mano en una disputa costosa para el comprador. La Oficina de Propiedad Intelectual del Reino Unido describió pagos en exceso y disputas de reembolso prolongadas entre compradores de ropa de segunda mano en el Reino Unido que encontraron falsificaciones. Informó que el 14% de esos compradores se vio disuadido de comprar ropa de segunda mano por completo. Para un vendedor de ropa de segunda mano en el Reino Unido, ese patrón implica un riesgo que se extiende más allá del valor del artículo en disputa hasta la disposición a regresar al canal. La pérdida financiera y el esfuerzo de obtener un reembolso dan a los compradores afectados una razón para abandonar la reventa de ropa incluso después de que concluya la transacción original.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo/Corte:
La Continuidad del Corte y la Renovación del Guardarropa Configuran la DemandaEl corte regular representó una participación del 21,95% en el tamaño del mercado de jeans en 2026. Como silueta versátil para el uso diario, sirve a los compradores que reemplazan pares desgastados y desean mantener un corte familiar en su guardarropa. Ese papel de reemplazo vincula la demanda con la renovación de un guardarropa de jeans establecido, dando al segmento una base de volumen más allá de los cambios estacionales en la silueta. Las marcas que defienden este negocio principal compiten a través del tejido, el acabado y el precio, con la próxima compra de reemplazo teniendo más peso comercial que persuadir a un propietario para que cambie de corte.
El corte slim es el segmento de más rápido crecimiento, con una CAGR prevista del 4,85% durante 2027-2032. Un análisis de denim de Old Navy encontró que los jeans slim eran un 43% más populares mes a mes en búsquedas de Google y publicaciones en línea, aunque no midió las compras. Los minoristas de ropa masculina de los Estados Unidos informaron en agosto de 2025 que los clientes masculinos ya poseían muchos jeans de corte slim y no tenían prisa por comprar más. Las ventas de jeans bootcut en Stitch Fix aumentaron más del 200% durante los 6 meses que comenzaron en septiembre de 2024, con los estilos de tiro alto impulsando el crecimiento entre sus clientas mujeres de 50 años o más. Convertir el renovado interés por el corte slim en compras de reemplazo es la oportunidad para las marcas que atienden a esos propietarios existentes.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Presencia Minorista Masculina se Encuentra con la Demanda de Siluetas FemeninasLos jeans para hombre tuvieron una participación del 44,59% en los ingresos del mercado en 2026. Mavi Jeans reportó que los hombres representaron el 62% de su mezcla total de ventas minoristas en Turquía durante la primera mitad de su ejercicio fiscal 2026, del 1 de febrero al 31 de julio. Esta mezcla a nivel de empresa muestra la prominencia de un negocio minorista masculino dentro de un operador de ropa relevante para los jeans. Para los proveedores de denim, un negocio masculino establecido puede proporcionar una vía hacia el comprador a través de una oferta de ropa más amplia.
Las mujeres son el segmento de usuarios finales de más rápido crecimiento, con una CAGR prevista del 5,5% durante 2027-2032. Levi Strauss & Co. reportó una fuerte demanda de siluetas de pierna ancha en su negocio de pantalones para mujer en el tercer trimestre de 2026, mientras que la presión directa al consumidor fue más pronunciada en ese mismo negocio. Esto separa la demanda de una silueta particular del rendimiento del canal de venta. Para los proveedores de jeans para mujer, una forma atractiva no resuelve por sí sola la ejecución de la categoría más amplia. La apertura más sólida es alinear una nueva oferta de corte con un canal capaz de convertir esa demanda de producto en ventas.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
El Volumen Minorista y la Participación Premium Configuran Ofertas DiferenciadasLos jeans masivos representaron una participación del 66,46% en el mercado de jeans en 2026. Penneys, un minorista de moda económica, reportó que los clientes en Irlanda compraron un promedio de más de 2.000 pares de jeans por día en 2025. Este volumen diario proporciona un ejemplo concreto de la escala que un minorista de ropa orientado al valor puede aportar a los jeans, haciendo que la demanda unitaria sea central en el argumento comercial de un proveedor.
Los jeans premium son el segmento de más rápido crecimiento, con una CAGR prevista del 5,25% durante 2027-2032. En su informe del ejercicio fiscal 2025, Levi Strauss & Co. reportó una fuerte respuesta del consumidor a Blue Tab, su expresión de marca más premium, al tiempo que caracterizó la oportunidad como en etapa temprana. La empresa también describió el segmento de denim premium como en gran medida sin penetrar por su propia marca. Esa posición crea un camino comercial para ampliar la participación de una marca a través de una oferta de jeans de nivel superior, con la respuesta del comprador guiando hasta qué punto extenderla.
Por Canal de Distribución:
El Alcance Físico se Encuentra con el Crecimiento del Comercio ElectrónicoLos supermercados e hipermercados representaron el 28,54% de los ingresos del mercado en 2026. El 31 de enero de 2026, Walmart en los Estados Unidos operaba 3.566 supercentros con un promedio de 178.000 pies cuadrados. En abril de 2025, Walmart reportó que su herramienta de moda llevaba colecciones de ropa desde el concepto hasta las estanterías y en línea en 6 a 8 semanas, acortando el proceso de lanzamiento en aproximadamente 18 semanas. Para un operador como Walmart, el alcance físico y un ciclo de desarrollo de ropa más corto proporcionan formas complementarias de apoyar su oferta de ropa. Un proveedor que vende en supercentros compite en la rapidez con que una tendencia se convierte en un producto en el surtido, así como en el acceso a las estanterías.
Las tiendas minoristas en línea son el segmento de más rápido crecimiento, con una CAGR prevista del 6,85% durante 2027-2032. Los ingresos netos de comercio electrónico de Levi Strauss & Co. a nivel de empresa crecieron un 10% en bases reportadas y orgánicas en el tercer trimestre finalizado el 30 de agosto de 2026, en comparación con el trimestre del año anterior. Los ingresos totales directos al consumidor, que incluyen las tiendas físicas, crecieron un 2% en ambas bases durante el mismo período. El contraste identifica la venta en línea como una fuente de crecimiento diferenciada dentro del canal directo más amplio de esa empresa. Separar el comercio electrónico de la red minorista directa más amplia da a las marcas de jeans una base más clara para la inversión en canales.
Análisis Geográfico
Mercado de Jeans de Asia-Pacífico
Asia-Pacífico representó una participación del 32,42% en el mercado de jeans en 2026. Fast Retailing reportó un crecimiento interanual de los ingresos de ropa casual UNIQLO del 11,3% en Greater China y un combinado del 30,7% en Corea del Sur y la región de Sudeste Asiático, India y Australia de UNIQLO en el ejercicio fiscal 2026, que finalizó el 31 de agosto. El crecimiento en estas regiones operativas separadas apunta a una plataforma de venta minorista de ropa en expansión a través de la cual los proveedores de denim pueden acceder a varios mercados de compradores asiáticos. Concentrarse únicamente en Greater China pasaría por alto el crecimiento combinado más sólido de UNIQLO en Corea del Sur y su región de Sudeste Asiático, India y Australia.
Mercado de Jeans de América del Norte
América del Norte es la región de más rápido crecimiento, con una CAGR prevista del 4,55% durante 2027-2032. Target reportó crecimiento en su categoría de denim en los Estados Unidos en 2025. Levi Strauss & Co. reportó ingresos a nivel de empresa en los Estados Unidos un 1% por debajo del nivel del año anterior en el tercer trimestre finalizado el 30 de agosto de 2026. Estos ejemplos apuntan al desarrollo de categorías por parte de los minoristas como una vía de crecimiento comercial incluso cuando el negocio más amplio en los Estados Unidos de un propietario de marca individual es en términos generales estable. Las ganancias de categoría de Target en 2025 muestran una vía liderada por minoristas hacia el crecimiento en América del Norte que no depende de los ingresos en los Estados Unidos de ninguna marca en particular.
La encuesta de 2025 de Doha Festival City en Qatar encontró que sus compradores Millennials y de la Generación Z mostraron interés en la moda urbana y la moda modesta. En Francia, el valor de las ventas de ropa y textiles aumentó un 2,5% en línea y cayó un 2,4% en tiendas físicas en julio de 2026 en comparación con julio de 2025. Riachuelo reportó que sus ventas de jeans en Brasil aumentaron un 9,6% de enero a agosto de 2026 en comparación con el mismo período de 2025.[2] Las ventas minoristas reales en Sudáfrica en minoristas de textiles, ropa, calzado y artículos de cuero aumentaron un 2,9% interanual en julio de 2026 a precios constantes de 2019. La ganancia en línea de Francia frente a la caída en tiendas favorece los surtidos preparados para el comercio en línea, mientras que el crecimiento de jeans en Brasil de Riachuelo y el crecimiento del comercio minorista de ropa en Sudáfrica favorecen a los proveedores que venden a través de minoristas establecidos.
Ediciones regionales
Marco Regulatorio y Perspectivas
Estas jurisdicciones seleccionadas se comparan desde la perspectiva de los fabricantes e importadores que preparan jeans cubiertos para la venta minorista. La comparación se centra en la información del producto, la seguridad textil y las responsabilidades asociadas con la colocación en el mercado. En Alemania, la Oficina Estatal de Seguridad Laboral, Protección al Consumidor y Salud de Brandeburgo (LAVG) verifica las etiquetas textiles en el comercio físico y en línea.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | Inmetro | LAVG de Brandeburgo, un ejemplo estatal | Ministerio de Industria y Tecnología de la Información | Organización Saudita de Normas, Metrología y Calidad |
| Instrumentos clave o dirección | Etiquetado de cuidado según 16 CFR Parte 423, con exenciones y alternativas aplicables | Etiquetado textil según la Portaria 118/2021 | Reglamento (UE) N.º 1007/2011 y Ley de Etiquetado Textil (Textilkennzeichnungsgesetz) | Código de seguridad textil obligatorio GB 18401-2010 | Reglamento Técnico de Productos Textiles, Edición 2 |
| Efecto comercial | Información de cuidado localizable, también en el embalaje o una etiqueta colgante cuando esté oculta | Información permanente y visible en portugués, incluido el talle cuando corresponda | Etiquetado o marcado de composición de fibras en alemán para productos minoristas cubiertos | Cumplimiento del código de seguridad textil obligatorio aplicable | Cumplimiento de los requisitos textiles aplicables de la Edición 2 |
| Atractivo actual de la política | Media | Alta | Media | Media | Media |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Los Estados Unidos y China tienen una calificación Media con Sin cambios porque mantienen bases establecidas de información de cuidado y seguridad, con la petición de etiqueta digital de los Estados Unidos dejando intactas las obligaciones operativas. Las calificaciones Alta y Sin cambios de Brasil reflejan una vía de etiquetado en portugués establecida sin registro en Inmetro ni autorización de importación de Inmetro, tras sus plazos de adaptación anteriores. Las calificaciones Media y Endurecimiento de Alemania reflejan el etiquetado de fibras en alemán y los costos de fin de vida prescritos para los productores que colocan por primera vez textiles cubiertos en los mercados nacionales, con implementación prevista para 2028. Las calificaciones Media y Sin cambios de Arabia Saudita reflejan la Edición 2 obligatoria y sus ventanas de implementación y corrección transcurridas.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores de fibras, los fabricantes de denim, los fabricantes de prendas y los vendedores de marca capturan ganancias de un par terminado. UNIQLO trabaja con Kaihara en denim abastecido según estándares de hilado y especificaciones de teñido específicos. Levi Strauss & Co. obtuvo casi todos sus productos de fabricantes contratistas independientes en el ejercicio fiscal 2025, con esos fabricantes comprando tela y fabricando los productos. Estas relaciones sitúan el control de especificaciones y la compra de tela en diferentes puntos, haciendo que la coordinación entre la marca, el fabricante de tela y el fabricante sea comercialmente importante.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de fibra | Productores de fibra de base maderera como Lenzing | Ventas de fibra | Adecuar las propiedades de la fibra a la construcción del denim | Calificar opciones de fibra alternativas adecuadas |
| Producción de tela de denim | Fabricantes de denim como Kaihara y Saitex | Ventas de tela de denim | Reproducir los requisitos de hilado y teñido especificados | Aprobar la tela según especificaciones compartidas |
| Fabricación de jeans | Fabricantes de jeans como Saitex | Ventas de prendas terminadas | Riesgo de concentración de fábricas identificado en el informe del ejercicio fiscal 2025 de Levi Strauss & Co. | Calificar fábricas alternativas con capacidades de producción equivalentes |
| Distribución de marca y venta minorista | Propietarios de marcas y minoristas como Levi Strauss & Co. | Ventas mayoristas y minoristas directas | Coordinar los formatos minoristas de terceros y propios | Definir roles complementarios para la venta mayorista y la venta directa |
| Fuente: Mordor Intelligence | ||||
Levi Strauss & Co. advirtió en su informe del ejercicio fiscal 2025 que una mayor concentración a nivel de fábrica podría exponer el volumen de productos contratados a interrupciones. Cuando una marca establece requisitos de materiales detallados, una fábrica alternativa necesita acceso a la misma especificación de producción. Una fábrica de respaldo es más útil cuando la marca y el fabricante de denim pueden transferir esos requisitos de producto junto con el pedido de fabricación.
Panorama Competitivo
Concentración del Mercado
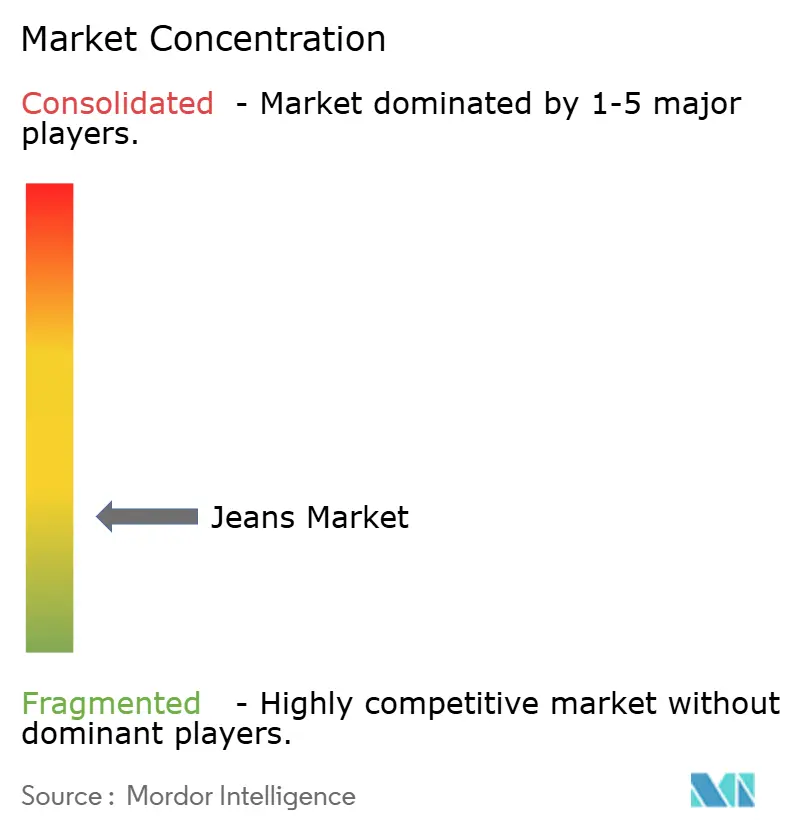
La competencia está dispersa entre propietarios de marcas de denim y grupos minoristas de ropa más amplios, con varios grandes negocios compartiendo el acceso a los consumidores. Kontoor Brands Inc. (Wrangler, Lee), Levi Strauss & Co., Gap Inc., Hennes & Mauritz AB y PVH Corp. compiten a través de marcas de denim y negocios de ropa más amplios. La marca H&M de Hennes & Mauritz AB tenía 3.579 tiendas el 31 de agosto de 2026.[3] Esa presencia ilustra cómo un minorista de moda amplio puede brindar acceso físico a la misma decisión del consumidor que aborda una marca de denim especializada.
En mayo de 2026, Kontoor Brands acordó vender su negocio global de Lee a Authentic Brands Group, sujeto a aprobaciones regulatorias y condiciones de cierre habituales, indicando que esto agudizaría su enfoque en Wrangler y Helly Hansen. Durante 2026, H&M Group continuó actualizando los diseños de las tiendas, la presentación y la tecnología para mejorar la experiencia del cliente y la interacción entre canales. Estos movimientos sitúan el enfoque en el portafolio y la ejecución minorista junto al diseño de productos como opciones competitivas, con un negocio acordando vender una marca y otro trabajando en su entorno de compras. Si la venta de Lee se concreta, el enfoque declarado de Kontoor en Wrangler y Helly Hansen agudizaría su contraste con la estrategia de ejecución minorista más amplia de H&M Group.
PVH Corp. reportó que los ingresos globales de la marca Calvin Klein crecieron un 3% en el ejercicio fiscal 2025 en comparación con el ejercicio fiscal 2024, o menos del 1% en base a moneda constante. En su informe del ejercicio fiscal 2025, H&M Group reportó haber aportado información al desarrollo de criterios obligatorios de ecodiseño para ropa textil en el marco del Reglamento de Ecodiseño para Productos Sostenibles de la UE. Sus objetivos declarados para ese compromiso incluían productos textiles más duraderos y reciclables. Un minorista involucrado en el desarrollo de los criterios que la ropa textil debe cumplir en la UE está posicionado para anticipar los requisitos de durabilidad y reciclabilidad en sus propias gamas de jeans.
Líderes de la Industria de Jeans
-
Kontoor Brands Inc. (Wrangler, Lee)
-
Levi Strauss & Co.
-
Gap Inc.
-
Hennes & Mauritz AB
-
PVH Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Jeans Empresas cubiertas en este informe
- Levi Strauss & Co.
- Kontoor Brands Inc. (Wrangler, Lee)
- PVH Corp.
- Gap Inc.
- Hennes & Mauritz AB
- Inditex (Zara)
- Diesel S.p.A.
- American Eagle Outfitters
- Fast Retailing Co. (Uniqlo)
- G-Star RAW
- AG Adriano Goldschmied
- Mavi Jeans
- Nudie Jeans
- Fashion Box S.p.A. (Replay)
- Iconix International
- Marks & Spencer Group plc
- ACON Investments (True Religion)
- Big John Co.
- Pepe Jeans London
- VF Corp. (Timberland, The North Face)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan formas de vender jeans a medida que la información del producto y la responsabilidad ampliada del productor (EPR) se vuelven más relevantes para el acceso al mercado de la UE. La Comisión Europea planea de manera indicativa un acto delegado de ecodiseño de ropa textil y Pasaporte Digital de Producto para el cuarto trimestre de 2027, con un calendario sujeto a mayor trabajo legislativo y técnico. La Directiva (UE) 2025/1892 entró en vigor el 16 de octubre de 2025, requiriendo que los Estados Miembros establezcan esquemas de EPR antes del 17 de abril de 2028 para los productos enumerados que se coloquen por primera vez en sus mercados, incluida la ropa cubierta. Esos hitos hacen que la preparación del producto y la colocación en el mercado nacional sean decisiones vinculadas para un vendedor de jeans.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Jugada recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Surtidos de jeans con registros de producto | Requisitos planificados de ecodiseño textil y pasaporte digital | Marcas de jeans y compradores minoristas de la UE | Construir registros de producto adaptables en torno a estilos individuales de jeans | Los requisitos textiles finales dependen del acto delegado | Marcas de jeans con registros de producto utilizables |
| Lanzamientos de jeans en países adicionales de la UE | Esquemas nacionales de EPR requeridos para primeras colocaciones cubiertas | Marcas que colocan por primera vez jeans cubiertos en un Estado Miembro | Planificar la participación nacional en EPR junto con el lanzamiento minorista | Requisitos de participación nacional y de responsabilidad del productor | Marcas de jeans capaces de gestionar obligaciones nacionales |
| Reventa minorista de jeans usados clasificados | La política de EPR textil favorece la recolección y clasificación para su reutilización | Minoristas y compradores de jeans de segunda mano | Seleccionar jeans recolectados en buen estado para una oferta de reventa al consumidor | Requisitos de condición y clasificación para jeans vendibles | Minoristas de jeans de segunda mano |
| Fuente: Mordor Intelligence | |||||
Preparar un surtido en torno a un registro de producto claro y un rol de productor definido da a una marca una base más sólida para cada lanzamiento en la UE. La información del producto puede refinarse a medida que se desarrollen las normas delegadas, mientras que la primera colocación del producto cubierto determina la responsabilidad del productor nacional relevante. La apertura más firme es la colocación en el mercado nacional, porque los Estados Miembros deben tener esquemas de EPR en vigor antes del 17 de abril de 2028, mientras que la fecha indicativa de la Comisión para el cuarto trimestre de 2027 para las normas de registro de productos es indicativa y puede cambiar.
Desarrollos recientes de la industria en Mercado de Jeans
- Jul 2026: H&M introdujo 2 estilos de denim para hombre con fibras de lyocell que contienen un 30% de pulpa Circ reciclada en su surtido estándar, con disponibilidad en línea y en tiendas seleccionadas en mercados europeos, turcos, norteamericanos y de Oriente Medio.
- Jul 2026: Gap lanzó The Hailey Jean, una cápsula de denim de edición limitada realizada con Hailey Bieber, en Gap.com con estilos seleccionados en tiendas Gap de América del Norte el 16 de julio, y en Japón el 17 de julio.
- May 2026: Kontoor Brands firmó un acuerdo definitivo para vender su negocio global de Lee a Authentic Brands Group, sujeto a las aprobaciones regulatorias requeridas y las condiciones de cierre habituales.
Mercado de Jeans Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de jeans mide el gasto anual del consumidor en jeans, es decir, pantalones de denim, en todo el mundo. El valor se contabiliza en la venta minorista al consumidor y se clasifica por corte, usuario final, categoría, canal de distribución y región.
Exclusiones del alcance: Se excluyen la tela de denim vendida por proveedores textiles, las chaquetas de denim, las faldas y otras prendas que no son jeans, los pantalones que no son de denim y las alteraciones de jeans vendidas por separado.
Descripción General de la Segmentación
- Por Tipo/Corte
- Corte Regular
- Corte Ajustado
- Corte Ceñido
- Corte Bota
- Acampanado
- Otros
- Por Usuario Final
- Hombres
- Mujeres
- Niños
- Por Categoría
- Masivo
- Premium
- Por Canal de Distribución
- Supermercados / Hipermercados
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros Canales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudí
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes estadísticas públicas, como las encuestas de presupuesto familiar de Eurostat y las estadísticas de consumo de los hogares, ayudan a medir el gasto en ropa, los movimientos de precios y los cambios en el gasto de los hogares en los mercados europeos. Los Indicadores de Desarrollo Mundial del Banco Mundial proporcionan un contexto comparable de consumo e ingresos de los hogares, mientras que el marco de Estadísticas de Comercio Internacional de Mercancías de la División de Estadística de las Naciones Unidas y UN Comtrade informan las verificaciones cruzadas de los flujos comerciales de ropa y la cobertura por países.
Los informes anuales de las empresas, los formularios 10-K, las presentaciones para inversores, los comunicados estadísticos nacionales, las publicaciones especializadas en comercio de ropa y la cobertura de prensa de reputación proporcionan evidencia complementaria sobre las ventas de denim, la presencia minorista, los precios, el abastecimiento, los lanzamientos de productos, la actividad en los canales, la mezcla de productos y las condiciones minoristas. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas con ejecutivos de marcas de denim y minoristas, líderes de merchandising y categorías, especialistas en abastecimiento y analistas regionales de ropa pueden poner a prueba la evidencia secundaria sobre la demanda del consumidor, los precios minoristas, la mezcla de productos y los cambios en los canales. Los analistas pueden utilizar a los encuestados para aclarar las brechas en la evidencia por país o segmento, comparar las condiciones operativas reportadas en las regiones globales y triangular cualquier desacuerdo material con datos públicos independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 32% |
| Empresas más pequeñas: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
El analista estima el valor minorista global a partir de la demanda del consumidor de arriba hacia abajo, utilizando el gasto de los hogares en ropa, las tendencias de población e ingresos, los movimientos de precios de la ropa y la actividad minorista como indicadores de la capacidad de compra y el crecimiento del valor. Los datos comerciales públicos y los informes de las empresas proporcionan verificaciones independientes sobre la demanda regional y la dirección de los canales, mientras que la evidencia de consumidores y minoristas apoya la distribución del valor entre cortes, usuarios finales, categorías masivas y premium, canales minoristas y regiones. Las participaciones históricas de los segmentos se construyen a partir de las ventas de categorías reportadas y la evidencia de los canales, y se ajustan solo cuando las tendencias de productos o compras observadas respaldan un cambio.
El análisis de escenarios lleva el mercado hacia adelante utilizando caminos alternativos para el gasto de los hogares, los precios de la ropa, la mezcla premium y la expansión del comercio minorista en línea. Cuando las series de países utilizan diferentes calendarios o bases de precios, el analista alinea los períodos y verifica los cambios de precios antes de que la señal de demanda entre en el pronóstico. Las verificaciones selectivas de abajo hacia arriba multiplican los precios de venta minorista muestreados por volúmenes de pares plausibles o consolidan la evidencia de proveedores y canales, y luego comparan esos resultados con el total de arriba hacia abajo. Cuando estas verificaciones dejan brechas, los indicadores públicos comparables y la evidencia de los encuestados ayudan a acotar la estimación. Cuando una fuente no puede separar los jeans de la ropa más amplia, el analista la utiliza solo como una verificación de razonabilidad y busca una señal minorista específica de jeans. Los encuestados pueden revisar la dirección y la relevancia de los insumos individuales del pronóstico, mientras que los analistas contrastan sus comentarios con los datos publicados antes de cambiar una variable.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las señales de gasto del consumidor, precios de ropa, comercio y ventas minoristas de las empresas, investigan los valores atípicos y las variaciones materiales, y los resuelven mediante verificaciones de fuentes, revisión de cálculos y la revisión de un segundo analista antes de la aprobación. Vuelven a contactar a los encuestados cuando nueva evidencia entra en conflicto con un insumo declarado o deja una brecha consecuente, actualizan el modelo anualmente, lo actualizan antes después de eventos materiales del mercado y realizan una revisión nueva antes de cada entrega.
Tamaño del Mercado de Jeans de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de jeans mide el gasto anual del consumidor en jeans, es decir, pantalones de denim, en todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El analista estima el valor minorista global a partir de la demanda del consumidor de arriba hacia abajo, utilizando el gasto de los hogares en ropa, las tendencias de población e ingresos, los movimientos de precios de la ropa y la actividad minorista como indicadores de la capacidad de compra y el crecimiento del valor.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 109,1 mil millones de USD (2027) | |
| Consultora Global A | 91,2 mil millones de USD (2025) | En su base de 2025, esta estimación es un 16,4% inferior al valor de este informe para 2027 de 109,1 mil millones de USD, 2 años después. La página reporta un año base anterior y proyecta un crecimiento continuo, por lo que su estimación precede a la medida del año actual del informe. |
| Consultora Global B | 92,82 mil millones de USD (2025) | En su base de 2025, esta estimación es un 14,9% inferior al valor de este informe para 2027 de 109,1 mil millones de USD, 2 años después. La página reporta un año base anterior y proyecta un crecimiento continuo, por lo que su estimación precede a la medida del año actual del informe. |
Los analistas de Mordor Intelligence triangulan las señales de gasto del consumidor, precios de ropa, comercio y ventas minoristas de las empresas, investigan los valores atípicos y las variaciones materiales, y los resuelven mediante verificaciones de fuentes, revisión de cálculos y la revisión de un segundo analista antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de jeans y el pronóstico de crecimiento?
El tamaño se proyecta en 109,1 mil millones de USD en 2027 y 133,3 mil millones de USD para 2032, con una CAGR del 4,1% durante 2027-2032.
¿Qué sostiene la demanda de jeans?
Las prioridades de comodidad y ajuste entre los consumidores estadounidenses sostienen la demanda, junto con el posicionamiento premium de Levi Strauss & Co. y los 2 estilos de denim para hombre con fibra reciclada de H&M.
¿Qué corte de jeans tiene la mayor participación?
El corte regular lideró con el 21,95% de los ingresos por ventas de jeans en 2026, mientras que se prevé que el corte slim crezca a una CAGR del 4,85% durante 2027-2032.
¿Qué empresas compiten en la industria de jeans?
Kontoor Brands Inc. (Wrangler, Lee), Levi Strauss & Co., Gap Inc., Hennes & Mauritz AB y PVH Corp. son los principales competidores.
¿Qué podría restringir la demanda de jeans?
Levi Strauss & Co. identifica a las empresas de ropa deportiva y de actividad física entre sus competidores. Los encuentros con falsificaciones también disuadieron a algunos compradores de ropa de segunda mano del Reino Unido de la reventa.
¿Qué región tiene las perspectivas de crecimiento de jeans más rápidas?
Se prevé que América del Norte crezca a una CAGR del 4,55% durante 2027-2032. Asia-Pacífico tuvo el 32,42% de los ingresos de la industria en 2026.