
Tamaño y Participación del Mercado Europeo de Cápsulas y Monodosis de Café
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
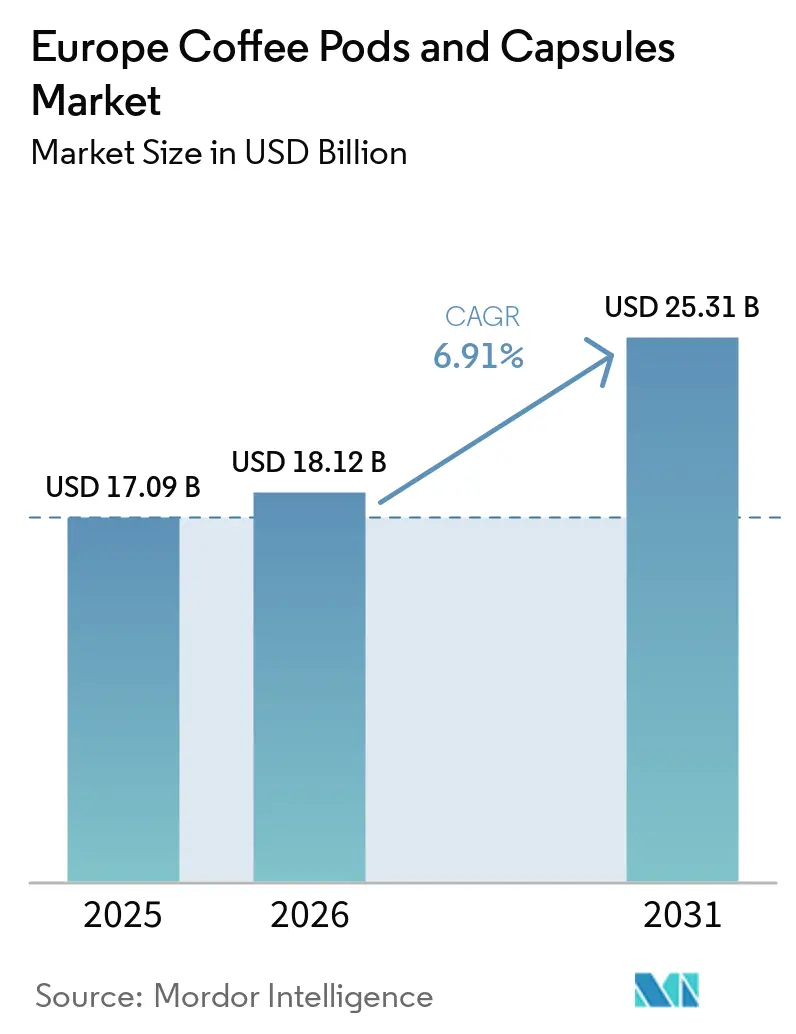
| Tamaño del mercado en el año base (2025) | 17.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 18.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.31 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.91 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Cápsulas y Monodosis de Café por Mordor Intelligence
El tamaño del mercado europeo de cápsulas y monodosis de café fue valorado en 17,09 mil millones de USD en 2025, aumentó a 18,12 mil millones de USD en 2026, y se proyecta que alcance los 24,31 mil millones de USD en 2031, registrando una CAGR del 6,91% durante el período de pronóstico. El crecimiento del mercado está impulsado principalmente por la integración del café en las rutinas diarias, con un consumo frecuente que sostiene una demanda constante de formatos de preparación convenientes. Además, la premiumización del consumo de café es un factor significativo, ya que los consumidores buscan cada vez más bebidas de calidad de cafetería. La disponibilidad de diversos perfiles de tueste, orígenes y mezclas especiales fomenta la experimentación y aumenta la frecuencia de compra. Los servicios de entrega por suscripción y las plataformas de comercio electrónico apoyan aún más las compras recurrentes al simplificar el proceso de reabastecimiento.
Conclusiones Clave del Informe
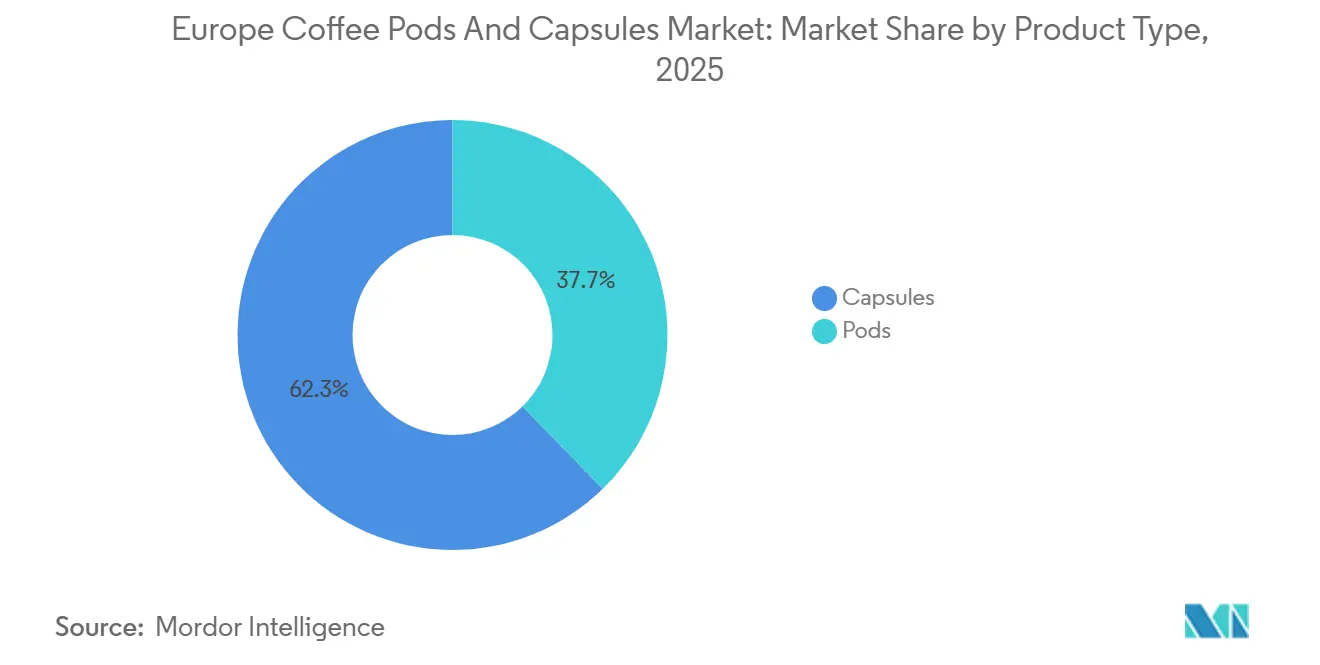
- Por tipo de producto, las cápsulas lideraron con el 62,32% de la participación del mercado europeo de cápsulas y monodosis de café en 2025, mientras que se proyecta que las monodosis registren la CAGR más alta del 7,77% hasta 2031.
- Por sabor, el café natural capturó el 73,23% de la participación en 2025; las variedades con sabor están en camino de alcanzar una CAGR del 8,65% hasta 2031.
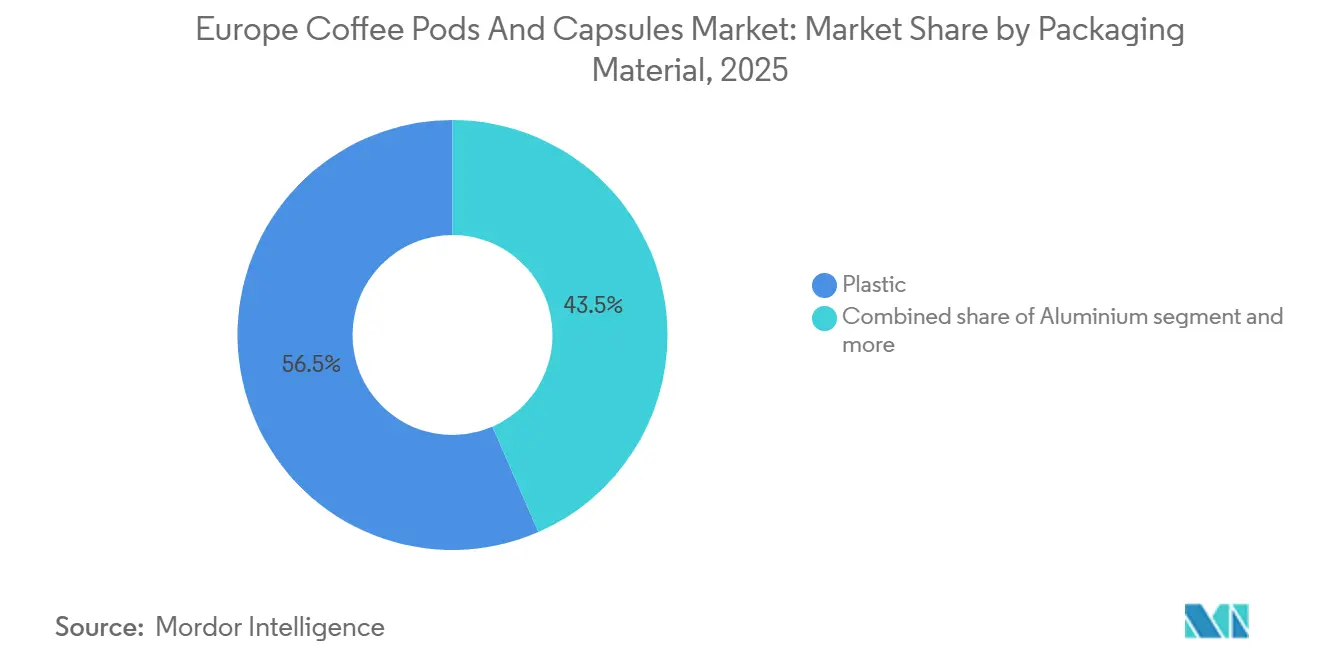
- Por material de envase, el plástico representó el 56,54% de la participación en 2025, y se prevé que las soluciones compostables/biodegradables crezcan a una CAGR del 8,05% hasta 2031.
- Por tueste de café, el tueste medio mantuvo el 53,71% de la participación en 2025, mientras que se espera que el tueste ligero se expanda a una CAGR del 7,81% durante 2026-2031.
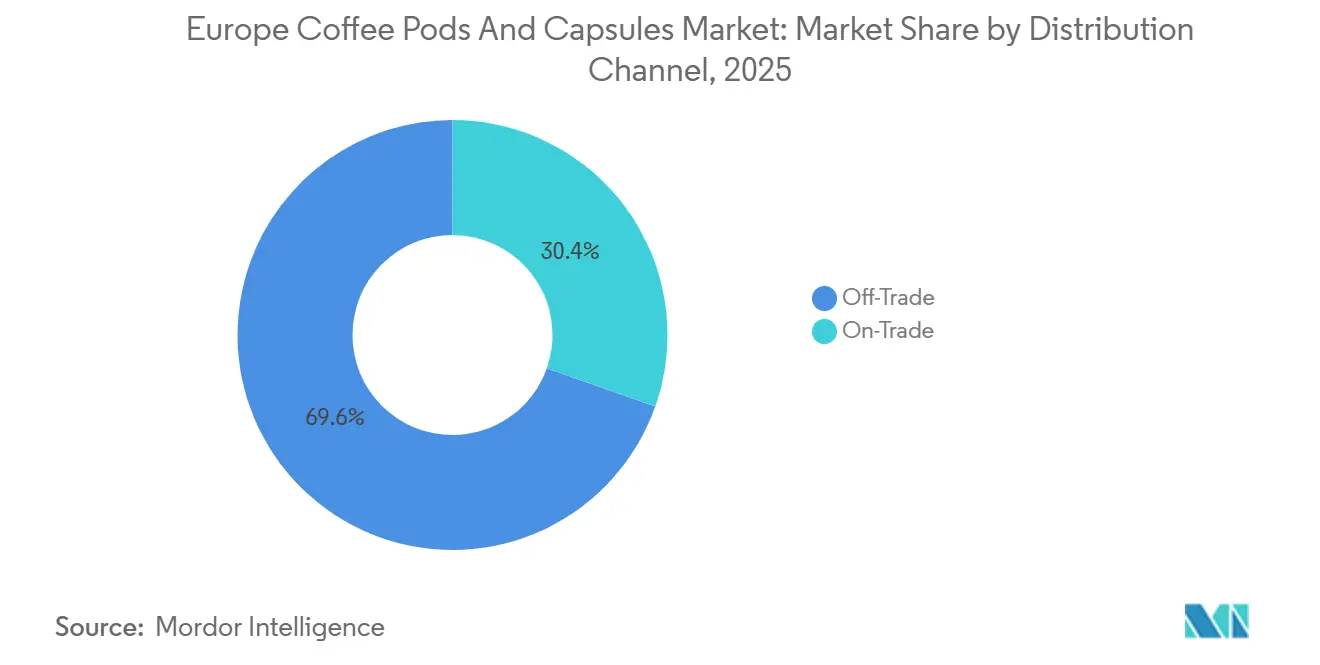
- Por canal de distribución, el canal fuera del establecimiento dominó con el 69,61% de la participación en 2025, y el canal en el establecimiento se recupera con una perspectiva de CAGR del 7,55% hasta 2031.
- Por geografía, Alemania fue el país más grande con el 17,95% de la participación en 2025; Francia muestra la trayectoria más rápida con una CAGR del 8,81% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sólida cultura cafetera establecida en toda Europa | +1.2% | Alemania, Italia, Francia, Países Bajos, Bélgica | Largo plazo (≥ 4 años) |
| Creciente preferencia de los consumidores por experiencias de café premium | +1.5% | Francia, Reino Unido, Alemania, España | Mediano plazo (2-4 años) |
| Demanda creciente de soluciones de café monodosis | +1.8% | Europa, con concentración en Alemania, Francia, Países Bajos | Mediano plazo (2-4 años) |
| Innovaciones en sostenibilidad de los materiales de las cápsulas | +0.9% | Mercados centrales de la UE27, liderados por Alemania, Francia, Países Bajos | Largo plazo (≥ 4 años) |
| Interés en variedades de café aromatizado y de especialidad | +0.4% | Francia, Reino Unido, España, Suecia | Corto plazo (≤ 2 años) |
| Avances tecnológicos en sistemas de preparación | +0.3% | Alemania, Reino Unido, Francia, Italia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sólida cultura cafetera establecida en toda Europa
Uno de los principales impulsores del mercado europeo de cápsulas y monodosis de café es la sólida cultura cafetera de la región, donde el consumo de café es un hábito diario más que una indulgencia ocasional. El café es parte integral de diversas actividades cotidianas, incluidas las rutinas matutinas, los descansos en el lugar de trabajo, las reuniones sociales y las tradiciones tras las comidas, lo que genera una demanda constante de soluciones de preparación convenientes. Las monodosis y cápsulas de uso único se alinean bien con este comportamiento, permitiendo a los consumidores preparar bebidas estilo espresso rápidamente y garantizando un sabor y aroma consistentes. Esto las convierte en una alternativa práctica a visitar cafeterías. El formato resulta especialmente atractivo para los hogares que buscan bebidas de calidad de cafetería sin necesidad de habilidades o equipos de preparación especializados. Según el Centro para la Promoción de las Importaciones, Europa representó el 30,7% del consumo mundial de café en 2023/2024, lo que equivale a aproximadamente 3,26 millones de toneladas [1]. Este nivel de consumo alto y estable impulsa el uso frecuente de máquinas monodosis, lo que genera compras recurrentes de monodosis y cápsulas.
Creciente preferencia de los consumidores por experiencias de café premium
Los consumidores se inclinan cada vez más hacia experiencias de café premium tanto en el hogar como en los lugares de trabajo. En Europa, existe una demanda creciente de bebidas estilo cafetería como el espresso, el capuchino y el café con leche, que ofrecen sabor, aroma y calidad de crema consistentes sin necesidad de habilidades de barista ni equipos complejos. Las monodosis y cápsulas de uso único satisfacen esta demanda al proporcionar café molido premesado y herméticamente sellado con extracción controlada por presión, lo que permite a los usuarios preparar bebidas de especialidad rápidamente garantizando un sabor estandarizado. En consecuencia, las máquinas de cápsulas son percibidas cada vez más no solo como electrodomésticos convenientes, sino como soluciones accesibles para la preparación de café premium. Esta tendencia hacia la premiumización está impulsada además por una creciente apreciación del origen del café, los perfiles de tueste y la diferenciación de calidad. Los consumidores muestran un mayor interés en los granos de origen único, las mezclas de edición limitada, el café orgánico y de comercio ético, así como en las opciones de especialidad descafeinadas.
Demanda creciente de soluciones de café monodosis
La creciente demanda de preparación de bebidas conveniente y con porciones controladas es un impulsor significativo del mercado europeo de cápsulas y monodosis de café. Los consumidores muestran una preferencia creciente por métodos de preparación que reducen el tiempo de elaboración, eliminan la necesidad de medir y moler, y garantizan un sabor consistente en cada taza. Los sistemas monodosis responden a estas necesidades al proporcionar porciones de café predosificadas y extracción automatizada, lo que permite una preparación de bebidas rápida y sencilla en el hogar, en oficinas y en espacios de convivencia compartidos. Este formato también minimiza el desperdicio, ya que cada porción está sellada individualmente, lo que lo hace adecuado para hogares con patrones de consumo variables y consumidores ocasionales de café. Por ejemplo, según IfD Allensbach, aproximadamente 13,2 millones de personas en Alemania preferían las cafeteras que utilizan monodosis o cápsulas en 2024 [2]. Esta adopción generalizada pone de manifiesto una fuerte aceptación por parte de los consumidores de la preparación monodosis como parte de una rutina diaria, más que como una alternativa de nicho a los métodos de preparación tradicionales. A medida que más hogares adoptan máquinas compatibles para uso cotidiano, la compra recurrente de monodosis y cápsulas continúa creciendo.
Innovaciones en sostenibilidad de los materiales de las cápsulas
Los avances en envases ambientalmente responsables están impulsando el crecimiento del mercado europeo de cápsulas y monodosis de café. Anteriormente, las preocupaciones sobre los residuos de un solo uso disuadían a algunos consumidores de adoptar sistemas de cápsulas. Sin embargo, los fabricantes y minoristas ofrecen ahora aluminio reciclable, monodosis con filtro de papel y materiales compostables de base biológica que reducen el impacto ambiental manteniendo la frescura del café. La ingeniería de materiales mejorada garantiza que las cápsulas conserven las barreras de oxígeno y el rendimiento de extracción, siendo al mismo tiempo compatibles con los procesos de reciclaje o compostaje, en consonancia con el fuerte enfoque de Europa en la sostenibilidad. Por ejemplo, en noviembre de 2025, Co-op inició una prueba piloto en colaboración con Podback, convirtiéndose en el primer minorista de conveniencia del Reino Unido en ofrecer puntos de recogida para el reciclaje de monodosis de café en tienda. Estos esfuerzos simplifican la eliminación de residuos para los consumidores y fomentan una mayor participación en los programas de reciclaje, abordando una barrera significativa para el uso de sistemas monodosis.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones medioambientales por los residuos de envases | -0.8% | UE27, especialmente Alemania, Países Bajos, Francia | Mediano plazo (2-4 años) |
| Intensa competencia de los métodos de preparación tradicionales | -0.5% | Italia, España, Europa del Este | Largo plazo (≥ 4 años) |
| Interrupciones en la cadena de suministro por tensiones geopolíticas | -0.3% | Europa, con impacto agudo en los mercados dependientes del Robusta | Corto plazo (≤ 2 años) |
| Estrictas regulaciones de la UE sobre sostenibilidad de los envases | -0.6% | Mercados centrales de la UE27 | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones medioambientales por los residuos de envases
Un desafío significativo para el mercado europeo de cápsulas y monodosis de café es la preocupación persistente sobre los residuos de envases asociados a los formatos monodosis. Las cápsulas tradicionales suelen estar compuestas de plásticos multicapa o materiales mixtos que son difíciles de separar y reciclar a través de los sistemas domésticos estándar. Esto ha llevado a muchos consumidores a asociar estos productos con un mayor volumen de residuos en vertederos. A medida que la conciencia medioambiental y los estilos de vida de residuo cero continúan creciendo en Europa, algunos consumidores son reacios a adoptar o mantener el uso de máquinas de cápsulas. En cambio, optan por alternativas como el café en grano, el café molido o los métodos de preparación reutilizables que generan menos residuos de envases. Incluso en regiones con programas de reciclaje, la participación sigue siendo inconsistente, ya que se requiere que los consumidores recojan las cápsulas usadas, las limpien y las devuelvan a los puntos de recogida designados en lugar de eliminarlas a través de los sistemas de residuos habituales.
Intensa competencia de los métodos de preparación tradicionales
El mercado europeo de cápsulas y monodosis de café enfrenta una restricción significativa debido a la perdurable popularidad de los métodos tradicionales de preparación de café, como las cafeteras de filtro, las cafeteras moka, las prensas francesas y las máquinas de espresso manuales. Muchos aficionados al café europeos prefieren los granos recién molidos, ya que estos métodos ofrecen un mayor control sobre el tamaño de la molienda, la intensidad de la infusión, el tiempo de extracción y la intensidad del sabor. La preparación tradicional suele considerarse más auténtica y aromática, especialmente en países con arraigadas tradiciones cafeteras, lo que puede dificultar la adopción de formatos monodosis estandarizados. Además, los sistemas de preparación convencionales no dependen de porciones propietarias o desechables, lo que permite a los consumidores comprar granos de cualquier tostador y explorar diversos orígenes y perfiles de tueste. Los equipos reutilizables reducen aún más los residuos de envases, lo que resulta atractivo para los consumidores con conciencia medioambiental.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Compatibles Erosionan las Ventajas PropietariasLas cápsulas representaron el 62,32% de la participación total del mercado en 2025, principalmente debido a su alineación con la preferencia de la región por un consumo de café premium pero conveniente. Diseñadas para sistemas de extracción a alta presión, las cápsulas replican de cerca la preparación tradicional de espresso, lo que permite a los hogares y oficinas producir bebidas de estilo cafetería como espresso, lungo, capuchino y latte con un mínimo de habilidad o tiempo de preparación. Su capacidad para ofrecer de manera consistente crema, aroma y sabor ha posicionado a las cápsulas como un sustituto directo de las compras en cafeterías, especialmente a medida que los consumidores recrean cada vez más experiencias de café especial en casa. Además, los sistemas de cápsulas ofrecen una amplia variedad de productos, que incluyen cafés de origen único, intensidades de tueste, variantes con sabor, opciones descafeinadas e incluso bebidas sin café, lo que amplía su atractivo más allá de los consumidores tradicionales de café.
Se proyecta que las monodosis de café se expandan a una CAGR del 7,77% hasta 2031, impulsadas por el cambio en las actitudes de los consumidores hacia la sostenibilidad y la flexibilidad del sistema. Las monodosis, típicamente formatos suaves de una sola porción a base de papel o biodegradables utilizados en máquinas de preparación abiertas, son cada vez más preferidas por los consumidores con conciencia ambiental debido a su significativamente menor desperdicio de envases y la facilidad de eliminación o compostaje en comparación con las cápsulas de múltiples materiales. Muchos hogares europeos están adoptando las monodosis como una opción de transición entre el café de filtro tradicional y las máquinas totalmente automatizadas, ya que las preparadoras de monodosis ofrecen control de porciones y comodidad mientras mantienen un perfil de sabor de café más tradicional.
Por Sabor:
Las Variedades de Especialidad Superan a las Mezclas EstándarEl café natural representó el 73,23% de las ventas totales en 2025, lo que refleja las sólidas tradiciones de consumo de café de Europa y los hábitos de consumo diario. En los principales países consumidores de café, los consumidores generalmente prefieren el sabor y el aroma naturales de los granos tostados sobre las bebidas endulzadas o de estilo postre. Los sistemas de una sola porción se utilizan comúnmente como parte de una rutina diaria, como el consumo matutino o durante la jornada laboral, en lugar de para una indulgencia ocasional. Las variantes de café natural permiten a los consumidores experimentar la intensidad del tueste, el cuerpo y las características de origen, en consonancia con la creciente apreciación de la región por el café especial y premium. Las cápsulas y monodosis, diseñadas con sellado hermético para preservar la frescura, ayudan a mantener las notas de sabor auténticas y la formación de crema, reforzando la confianza del consumidor en las opciones sin saborizantes.
Se proyecta que las variedades de café con sabor crezcan a una CAGR del 8,65% durante el período de pronóstico, impulsadas por la evolución de las ocasiones de consumo y la creciente popularidad de las bebidas de estilo cafetería en casa. Los consumidores más jóvenes y los bebedores ocasionales de café se sienten cada vez más atraídos por sabores indulgentes y de temporada como caramelo, vainilla, avellana, chocolate y mezclas inspiradas en postres. Las monodosis y cápsulas de una sola porción facilitan la innovación de sabores al permitir a los fabricantes dosificar con precisión los compuestos aromáticos sin necesidad de jarabes ni preparación de barista, lo que permite a los usuarios crear bebidas especiales al instante. Por ejemplo, en noviembre de 2024, Little's Coffee lanzó monodosis compatibles con Nespresso con sabor a Toffee Nut, que se distribuyen a través de los principales supermercados y plataformas en línea, incluidos Tesco, Sainsbury's, Ocado, Amazon y el sitio web de la empresa.
Por Material de Envase:
Los Compostables Ganan Impulso RegulatorioEl envase de plástico representó el 56,54% de las ventas totales en 2025, manteniendo su posición dominante debido a su practicidad, rendimiento y eficiencia de fabricación en los formatos de café de una sola porción. Las cápsulas y monodosis de plástico ofrecen fuertes barreras contra el oxígeno y la humedad, protegiendo el café molido de la oxidación y preservando el aroma, la formación de crema y la estabilidad del sabor a lo largo de su vida útil. Esto es fundamental para garantizar una calidad de bebida consistente. Además, las propiedades ligeras y resistentes a los golpes del material facilitan un transporte y almacenamiento más sencillos a través de extensas redes minoristas y canales de comercio electrónico sin riesgo de daños. Además, el plástico permite un moldeado y sellado precisos, lo que permite a los fabricantes producir grandes volúmenes de cápsulas compatibles a alta velocidad y con formas uniformes, garantizando una extracción a presión adecuada en las máquinas de preparación.
Se proyecta que los materiales de envase compostables y biodegradables crezcan a una CAGR del 8,05%, impulsados por el fuerte enfoque en la sostenibilidad de los consumidores europeos y las regulaciones más estrictas sobre residuos de envases en la región. La creciente conciencia sobre la eliminación de plásticos de un solo uso ha llevado a los hogares a buscar soluciones de café que combinen la comodidad con la responsabilidad ambiental. Esto ha aumentado el atractivo de los materiales de monodosis a base de fibra y de origen vegetal como alternativas a las cápsulas de plástico convencional o de múltiples capas. Por ejemplo, en octubre de 2025, Ahlstrom lanzó GreenPod Home, una cartera de monodosis de café compostables en el hogar con certificación TÜV, fabricadas con materiales biodegradables a base de fibra diseñados específicamente para aplicaciones de preparación de café.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tueste de Café:
Los Perfiles Ligeros Capturan las Primas de EspecialidadEl tueste medio representó el 53,71% de la participación del mercado en 2025, liderando el mercado de cápsulas y monodosis de café debido a su perfil de sabor equilibrado que atrae a una amplia gama de preferencias de los consumidores. Este nivel de tueste ofrece una acidez moderada, un aroma notable y un cuerpo suave, evitando el amargor de los tuestes oscuros y la acidez pronunciada de los tuestes ligeros. Su versatilidad lo hace adecuado para el consumo diario. En los sistemas de una sola porción, el tueste medio funciona de manera consistentemente buena, ya que se extrae de manera confiable bajo condiciones de presión estandarizadas, ofreciendo crema y sabor consistentes ya sea preparado como espresso, lungo o americano. Los hogares y oficinas europeos, que frecuentemente utilizan máquinas de cápsulas a lo largo del día, prefieren el tueste medio como una opción neutra que satisface los diversos gustos en entornos compartidos como lugares de trabajo, hoteles y apartamentos con servicios.
Se espera que el segmento de tueste ligero crezca a una CAGR del 7,81% hasta 2031, impulsado por la creciente cultura del café especial y el creciente interés de los consumidores en perfiles de sabor específicos de origen en toda Europa. Los tuestes ligeros retienen más de las características naturales del grano, ofreciendo notas de cata florales, afrutadas y ácidas. A medida que el conocimiento del café se expande a través de las redes sociales, las cafeterías especializadas y la educación sobre la preparación en casa, los consumidores son cada vez más conscientes de factores como el nivel de tueste, los métodos de procesamiento y la trazabilidad. Esta creciente conciencia está animando a los consumidores a explorar los tuestes ligeros en formatos de una sola porción. En respuesta, los fabricantes de cápsulas y monodosis están desarrollando tamaños de molienda y presiones de extracción optimizados para garantizar que los cafés de tueste ligero se preparen de manera efectiva en las máquinas automáticas, abordando las preocupaciones anteriores sobre el sabor débil o la subextracción.
Por Canal de Distribución:
El Comercio Electrónico Escala en Medio de la Recuperación del Canal HorecaLos canales fuera del establecimiento representaron el 69,61% de la participación del mercado en 2025, dominando el mercado europeo de cápsulas y monodosis de café. Este dominio está impulsado principalmente por el consumo en el hogar y las compras de reabastecimiento rutinarias. Los supermercados, hipermercados, tiendas de conveniencia y plataformas de venta minorista en línea sirven como los principales puntos de compra donde los consumidores reabastecen regularmente las monodosis junto con los artículos de compra diaria. El café de una sola porción es un producto doméstico de alta frecuencia, y los compradores generalmente prefieren puntos de venta minorista de fácil acceso que permitan una comparación rápida de marcas, tipos de tueste y formatos compatibles. Los estantes minoristas también ofrecen una amplia variedad, incluidas cápsulas compatibles de marca propia, mezclas especiales, opciones descafeinadas y paquetes múltiples, lo que fomenta las compras a granel y el comportamiento de compra repetida.
Se proyecta que el canal en el establecimiento crezca a una CAGR del 7,55% hasta 2031, respaldado por la recuperación del consumo de café fuera del hogar y la creciente adopción de máquinas de una sola porción en entornos de hostelería. Los hoteles, apartamentos con servicios, oficinas, espacios de trabajo compartido y alojamientos de viaje están instalando cada vez más sistemas de café de cápsulas debido a su capacidad para ofrecer una calidad de bebida consistente sin necesidad de baristas capacitados ni mantenimiento de equipos complejos. Por ejemplo, los datos de la Oficina de Estadísticas Nacionales del Reino Unido indican que el gasto de los consumidores en restaurantes y cafeterías alcanzó los 138,39 mil millones de GBP en 2024, frente a los 132,35 mil millones de GBP en 2023, lo que refleja un resurgimiento en las salidas a cenar y las visitas a cafeterías [3]. Este renovado flujo de visitantes anima a las cafeterías, los establecimientos de servicio rápido y los operadores más pequeños de servicios de alimentación, en particular los que no cuentan con barras de espresso completas, a depender de los sistemas basados en cápsulas para un servicio rápido y una preparación consistente.
Análisis Geográfico
Mercado Alemán de Cápsulas y Monodosis de Café
Se proyecta que Alemania representará el 17,95% del mercado de cápsulas y monodosis de café en 2025, impulsado por su sólida cultura cafetera y la alta frecuencia de consumo en el hogar. Según la Asociación Alemana del Café, el consumo per cápita de café alcanzó aproximadamente 163 litros en 2024, lo que pone de manifiesto que el café es un elemento básico de consumo diario y no una bebida ocasional. La popularidad del café del desayuno, las pausas para el café por la tarde y el entretenimiento en el hogar fomenta un uso diario repetido de las máquinas de monodosis, lo que impulsa la compra recurrente de cápsulas. Además, Alemania importa más de 1 millón de toneladas de café verde anualmente, situándose entre los mayores importadores del mundo y consolidando su papel como un importante centro de tostado y envasado en Europa. La presencia de numerosos tostadores nacionales, la fuerte penetración de las marcas blancas y la preferencia de los consumidores por una preparación de café cómoda y de alta calidad sostienen aún más la posición de liderazgo de Alemania en el mercado regional.
Mercado Francés de Cápsulas y Monodosis de Café
Se espera que Francia crezca a una tasa de crecimiento anual compuesto (CAGR) del 7,84% hasta 2031, impulsada por la premiumización y la integración del consumo de café en el estilo de vida y la cultura culinaria. Si bien los consumidores franceses han favorecido tradicionalmente las bebidas de café y espresso en las cafeterías, la adopción de máquinas de cápsulas ha trasladado estas experiencias a los hogares. Los sistemas monodosis premium, las variedades con sabores y las mezclas de especialidad son especialmente populares entre los consumidores urbanos que buscan bebidas al estilo de cafetería en casa. Además, existe un fuerte interés en máquinas de diseño estético y ecosistemas de cápsulas de marca, que fomentan la fidelidad a la marca y las compras repetidas. Las tendencias de sostenibilidad también están influyendo en el crecimiento, con una adopción creciente de cápsulas de aluminio reciclable y compostables, así como de cafés orgánicos y de origen ético.
Mercados Europeos más Amplios
El Reino Unido, Italia, España, Polonia, Bélgica y Suecia contribuyen colectivamente de manera significativa a la demanda regional, cada uno con patrones de consumo distintos. El Reino Unido demuestra una fuerte adopción en los hogares, respaldada por suscripciones de venta minorista en línea y la experimentación con café con sabores. En Italia, a pesar de su tradicional herencia del espresso, el uso de cápsulas en el hogar está creciendo a medida que los consumidores buscan una preparación rápida de espresso sin equipos profesionales. El creciente consumo de café en el hogar en España y el uso en el sector de la hostelería, especialmente en hoteles y apartamentos con servicios, sostienen una demanda estable. Polonia está emergiendo como un mercado de alto potencial, impulsado por consumidores más jóvenes que adoptan sistemas de preparación modernos y formatos de café premium. Mientras tanto, Bélgica y Suecia se benefician de culturas cafeteras consolidadas y un alto consumo per cápita, donde los consumidores valoran la calidad constante y la comodidad para el uso diario.
Panorama regulatorio
El entorno regulatorio para las cápsulas y monodosis de café en Europa está cada vez más determinado por normas de envasado a nivel de la UE. El Reglamento (UE) 2025/40, el Reglamento sobre Envases y Residuos de Envases (PPWR), entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026. El reglamento trata explícitamente las cápsulas de café monodosis como envases y endurece los requisitos de reciclabilidad y etiquetado en todos los Estados miembros.
El marco del PPWR eleva las expectativas de cumplimiento en materiales y vías de fin de vida. Las cápsulas blandas destinadas a desecharse junto con los residuos de café deben cumplir requisitos de compostabilidad industrial, generalmente alineados con la certificación EN 13432. Las obligaciones de reciclabilidad de envases y contenido reciclado también aumentan la presión sobre los diseños de cápsulas plásticas. A medida que se acerca la implementación, organismos del sector como la European Coffee Federation han emitido orientaciones sectoriales, mientras que los propietarios de marcas y los recicladores amplían la capacidad de recogida y clasificación para demostrar un rendimiento de reciclaje efectivo, no solo afirmaciones de diseño para el reciclaje.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento y tostado de café verde, seguido de la molienda, dosificación y conversión en formatos monodosis. El material de envasado y el rendimiento de barrera (plástico, aluminio, fibra de papel, sustratos compostables) afectan directamente a la vida útil y la compatibilidad con las máquinas. La producción de cápsulas y monodosis involucra a convertidores especializados, proveedores de tapas y sellado, y control de calidad para el rendimiento de extracción, tras lo cual los productos fluyen a través del comercio minorista fuera del hogar (incluidas las marcas propias y los formatos compatibles) y las suscripciones de comercio electrónico, junto con canales de consumo dentro del hogar como oficinas y hostelería.
La gestión del fin de vida se está convirtiendo en un paso central de la cadena de valor en lugar de una externalidad, con el PPWR aplicándose desde el 12 de agosto de 2026 e introduciendo plazos que integran a los socios de recogida, clasificación y reciclaje o compostaje en las decisiones de diseño de producto. También están surgiendo iniciativas nacionales y precompetitivas bajo supervisión de competencia. En diciembre de 2025, la Autoridad de Competencia belga autorizó un compromiso conjunto de Comeos y KOFFIECAFE para comercializar únicamente cápsulas de café industrialmente compostables en Bélgica a partir del 12 de agosto de 2026, alineando la gestión de residuos posterior con las decisiones de material previas y los requisitos de certificación.
Panorama Competitivo
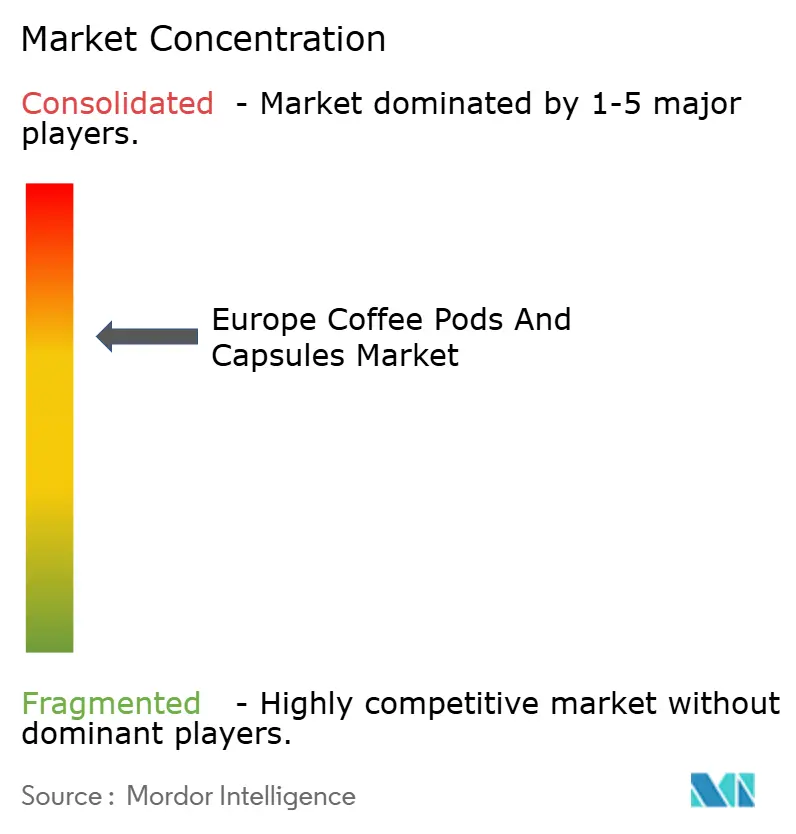
El mercado europeo de cápsulas y monodosis de café está moderadamente concentrado, con algunas empresas multinacionales de café que disfrutan de una sólida fidelidad a la marca. Al mismo tiempo, numerosos fabricantes de cápsulas compatibles y marcas propias contribuyen a la presión competitiva. Los actores clave como Nestlé S.A., Luigi Lavazza S.p.A., Illycaffè S.p.A., The Kraft Heinz Company y JDE Peet's N.V. aprovechan su consolidada experiencia en tostado, sus marcas reconocibles y sus extensas redes minoristas para impulsar las compras recurrentes en supermercados, plataformas de comercio electrónico y canales de hostelería. La competencia se centra en los ecosistemas de máquinas propietarias y los formatos compatibles, con empresas que se enfocan en la retención de clientes a través de la variedad de productos, los servicios de suscripción y las ofertas combinadas de máquina y cápsulas. Dado que el café monodosis es una categoría de reabastecimiento, la familiaridad con la marca y la compatibilidad del sistema influyen significativamente en la fidelidad del consumidor.
La tecnología desempeña un papel clave en la diferenciación de las marcas dentro del panorama competitivo. Las empresas líderes están incorporando funciones de preparación avanzadas como la extracción optimizada por presión, el reconocimiento de códigos de barras o cápsulas inteligentes, y la calibración automatizada de bebidas que ajusta el volumen de agua y la temperatura según el tipo de cápsula. Las innovaciones continuas en la precisión de la molienda, el sellado con nitrógeno y el diseño de cápsulas tienen como objetivo preservar la calidad del aroma y la crema, garantizando al mismo tiempo una preparación consistente en todas las máquinas. Además, los fabricantes están colaborando con los productores de electrodomésticos para desarrollar máquinas compactas y energéticamente eficientes con espumado de leche integrado y múltiples configuraciones de bebidas, lo que permite a los hogares y oficinas replicar bebidas estilo cafetería. Estos avances tecnológicos fortalecen los ecosistemas de circuito cerrado y promueven el uso a largo plazo de las plataformas de cápsulas propietarias.
La sostenibilidad se ha convertido en un factor crítico en el mercado. Las empresas están realizando inversiones significativas en cápsulas de aluminio reciclable, monodosis compostables a base de fibra y programas de abastecimiento de café que enfatizan la trazabilidad y las prácticas agrícolas responsables. Iniciativas como los programas de recogida y devolución, las asociaciones de reciclaje y los formatos de envase reducido abordan las preocupaciones medioambientales asociadas al café monodosis. Muchas marcas enfatizan ahora la reducción de la huella de carbono, las certificaciones de abastecimiento ético y los materiales biodegradables en sus lanzamientos de productos para atraer a consumidores y minoristas con conciencia medioambiental. A medida que los requisitos regulatorios y la conciencia de los consumidores aumentan en toda Europa, la capacidad de combinar conveniencia con envases ambientalmente responsables se está convirtiendo en un factor clave para configurar el posicionamiento competitivo y garantizar la diferenciación a largo plazo en el mercado.
Líderes de la Industria Europea de Cápsulas y Monodosis de Café
-
Nestlé S.A.
-
Luigi Lavazza S.p.A.
-
Illycaffè S.p.A.
-
The Kraft Heinz Company
-
Starbucks Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Cápsulas y Monodosis de Café Empresas cubiertas en este informe
- Nestle S.A.
- Luigi Lavazza S.p.A.
- Illycaffe S.p.A.
- The Kraft Heinz Company
- JDE Peet's N.V.
- Starbucks Corporation
- Caffe Borbone S.r.l.
- Tchibo GmbH
- Melitta Group
- Kruger GmbH & Co. KG
- Keurig Dr Pepper Inc.
- Strauss Group Ltd.
- Bewley's Ltd.
- Kimbo S.p.A.
- Dualit Ltd.
- Colonna Coffee
- Caffitaly System S.p.A.
- Bestpresso Inc.
- Halo Coffee
- Cafes Novell S.A.
Lea el análisis de las empresas de mercado europeo de cápsulas y monodosis de café
Oportunidades de mercado y perspectivas futuras
El rediseño impulsado por el PPWR crea espacio para materiales y soluciones de conversión que mantienen el rendimiento de barrera mientras simplifican el procesamiento de fin de vida, incluidas estructuras de cápsulas monomaterial, cápsulas compostables certificadas donde sea apropiado, y plásticos con mayor contenido reciclado. Los materiales de envasado ya muestran impulso hacia soluciones compostables y biodegradables, y los proveedores están ampliando sus carteras. Por ejemplo, en octubre de 2025, Ahlstrom lanzó GreenPod Home, una gama de cápsulas de café compostables en el hogar certificadas por TUV, apoyando a propietarios de marcas y marcas propias que buscan ampliar las opciones conformes en los estantes de venta fuera del hogar.
La infraestructura de recogida y clasificación es una segunda área de oportunidad porque el cumplimiento regulatorio depende cada vez más de un reciclaje demostrable en la práctica. Los modelos de devolución respaldados por minoristas y las asociaciones ofrecen pruebas prácticas para la escalabilidad. En marzo de 2026, Asda y Podback informaron que se reciclaron 20 millones de cápsulas de café en el primer año de su asociación, mientras que minoristas de alimentación del Reino Unido como Morrisons también han trabajado con Podback para mejorar la captación doméstica de cápsulas usadas. Estos pasos respaldan oportunidades para que las marcas se diferencien mediante vías de eliminación más sencillas, para que los convertidores estandaricen diseños que se clasifiquen limpiamente, y para que los actores de la gestión de residuos desplieguen equipos capaces de recuperar componentes de aluminio y plástico de pequeño formato a escala.
Desarrollos recientes de la industria en Mercado Europeo de Cápsulas y Monodosis de Café
- Junio de 2026: Luigi Lavazza S.p.A. introdujo el sistema de café Tabli en Estados Unidos tras su lanzamiento anterior en Italia. El sistema amplía la plataforma monodosis de Lavazza que utiliza tabletas de café comprimido en lugar de cápsulas tradicionales. También amplía la base de consumidores accesible de la empresa mientras reformula su posicionamiento en materia de sostenibilidad y reducción de residuos en el café porcionado.
- Octubre de 2025: OxBarrier introdujo un programa de licencias tecnológicas para su tecnología patentada de cápsulas monodosis compostables con barrera de oxígeno integrada. La concesión de licencias reduce la barrera para que múltiples productores de cápsulas adopten un formato compostable manteniendo el rendimiento de frescura, algo central para la aceptación por parte del consumidor en el café monodosis premium.
- Febrero de 2024: JDE Peets finalizó un acuerdo estratégico para fabricar, distribuir y vender cápsulas de aluminio de la marca Costa Coffee en el Reino Unido. El acuerdo reforzó la presencia de la marca Costa en el pasillo de cápsulas del Reino Unido y aumentó la presión competitiva sobre otros proveedores de cápsulas de marca y compatibles en el comercio minorista general.
Mercado Europeo de Cápsulas y Monodosis de Café Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre el valor de las monodosis y cápsulas de café de una sola porción vendidas en Europa para su uso en máquinas de café compatibles para el hogar y fuera del hogar, contabilizadas como paquetes de consumo terminados vendidos a través de canales en el establecimiento y fuera del establecimiento.
Exclusiones del alcance: Excluimos las máquinas de café, el café tostado o molido a granel vendido sin formato de monodosis o cápsula, y los accesorios relacionados como filtros y productos descalcificadores.
Descripción General de la Segmentación
- Por Tipo de Producto
- Monodosis
- Cápsulas
- Por Sabor
- Natural
- Aromatizado
- Por Material de Envase
- Aluminio
- Plástico
- Compostable/Biodegradable
- Por Tueste de Café
- Tueste Ligero
- Tueste Medio
- Tueste Oscuro
- Por Canal de Distribución
- Canal Horeca
- Canal Minorista
- Supermercados/Hipermercados
- Tiendas Especializadas
- Tiendas de Venta Minorista en Línea
- Otros Canales de Distribución
- Por Geografía
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del modelo, principalmente en torno a los patrones de consumo, la dirección de los precios y el movimiento comercial en toda Europa. Revisamos estadísticas y documentos públicos como conjuntos de datos de Eurostat, tablas comerciales de UN Comtrade, oficinas de estadísticas nacionales en los principales mercados europeos y referencias aduaneras o arancelarias que ayudan a clasificar las preparaciones de café. También utilizamos revistas revisadas por pares sobre alimentación y envases, y bases de datos de patentes, para comprender los cambios en los envases, como los formatos compostables, que pueden influir en la combinación y los precios.
Para convertir esas señales en una construcción de mercado práctica, revisamos informes anuales de empresas, presentaciones para inversores y prensa empresarial de renombre para conocer la expansión de canales, los movimientos de capacidad y los comentarios sobre precios. Cuando fue útil, utilizamos suscripciones de pago para los estados financieros de las empresas y una base de datos de noticias y finanzas para estandarizar los ingresos declarados y los cronogramas de eventos entre países. Las fuentes documentales enumeradas anteriormente son ilustrativas, y también nos apoyamos en otras referencias públicas durante la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en aclarar qué se contabiliza como una venta de monodosis o cápsula en cada canal, y en someter a prueba de estrés los supuestos de precio y combinación por país. Hablamos con una combinación de partes interesadas de marca, fabricación, envases, venta minorista y servicios de alimentación, y luego utilizamos estos aportes para conciliar las brechas observadas en los datos públicos y confirmar la lógica final de demanda y precio en toda Europa.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directores ejecutivos: 13% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 14% | Gerentes: 60% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de grupo de demanda de arriba hacia abajo donde los indicadores minoristas y de servicios de alimentación se utilizan para reconstruir el consumo de monodosis y cápsulas por país, y luego el valor se deriva utilizando bandas de precios observadas. El modelo se verifica con aproximaciones selectivas de abajo hacia arriba, como el seguimiento de precios en estantes en los principales minoristas, verificaciones de canales sobre tamaños de paquetes típicos y verificaciones de cordura del lado del proveedor sobre el movimiento de volumen. Los totales se ajustan luego cuando las dos perspectivas no coinciden.
Los insumos clave (ilustrativos) incluyen la penetración en los hogares de los sistemas de una sola porción, la dirección del consumo de café per cápita, la división de las ventas fuera del establecimiento frente a las ventas en el establecimiento, los tamaños de paquete promedio y el precio por porción, y la tendencia de la combinación de materiales (aluminio, plástico, compostable) que puede cambiar el precio de venta promedio. El pronóstico utiliza análisis de escenarios respaldado por un suavizado simple de series de tiempo para la demanda a nivel de país, con factores asumidos como la premiumización, la entrada de marcas propias y los cambios en la participación en línea revisados con expertos. Cuando los datos son escasos para los países más pequeños, la brecha se maneja aplicando ratios de países similares, y luego se vuelve a verificar el resultado con la presencia minorista observada y el movimiento comercial.
Ciclo de Validación de Datos y Actualización
La validación se realiza a través de múltiples pasadas, donde los resultados se comparan con señales independientes como las tendencias de consumo de café, el movimiento de precios minoristas y los comentarios sobre el inventario de canales, y cualquier variación pronunciada se investiga antes de la aprobación. También realizamos verificaciones de moneda y unidades para que los totales de los países se consoliden limpiamente en la cifra de Europa, y las oscilaciones inusualmente grandes de un año a otro desencadenan llamadas de seguimiento para confirmar si el cambio es real o impulsado por el modelo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurre un evento material, como un restablecimiento importante de precios, un cambio en la regulación de envases o una interrupción significativa del canal. Antes de la entrega, un analista realiza una revisión final para que el cliente reciba la perspectiva más actualizada disponible en ese momento.
Estimación del Mercado Europeo de Cápsulas y Monodosis de Café de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las cápsulas y monodosis de café en Europa pueden parecer diferentes incluso cuando describen la misma categoría, porque el momento, la lógica de precios y los límites de los canales no se tratan de la misma manera en todos los estudios. Algunas estimaciones publicadas se basan más en un nivel de precio de año base más antiguo, o agrupan formatos que los compradores no siempre tratan como comparables en el punto de venta.
A menudo se observa una diferencia impulsada por la actualización en cómo se actualiza el precio de venta promedio, incluido cómo se tratan las promociones y qué momento de la moneda se utiliza al convertir los valores de los países en un total regional. Cuando estas actualizaciones no se alinean con el año más reciente, la estimación puede desviarse. Por eso se enfatiza el ciclo de actualización del modelo y las verificaciones de varianza para Mordor Intelligence en este mercado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 17,09 mil millones de USD (2025) | |
| Editor de la Industria A | 16,07 mil millones de USD (2024) | Utiliza un año base anterior, y el nivel de precios puede diferir si las promociones y los cambios en el tamaño de los paquetes no se actualizan de manera consistente en todos los países antes de consolidarlos en Europa. |
| Editor del Mercado B | 7,48 mil millones de USD (2024) | El alcance parece más estrecho o clasificado de manera diferente, lo que puede ocurrir cuando partes del conjunto de formatos de una sola porción, los canales o la definición de valor se tratan de manera inconsistente entre países. |
La diferencia entre las tres cifras se explica principalmente por la selección del año y la forma en que los precios y el alcance se mantienen consistentes entre países. Al vincular los totales a indicadores claros de demanda por país y luego volver a verificar los precios implícitos con los rangos observados, el valor final es más fácil de rastrear y repetir cuando se actualiza el mercado.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño alcanzará la demanda europea de café monodosis en 2031?
Se prevé que el mercado europeo de cápsulas y monodosis de café alcance los 25,31 mil millones de USD en 2031, con una expansión a una TASA de crecimiento anual compuesto (CAGR) del 6,91% a partir de 2026.
¿Qué formato de producto está creciendo más rápido?
Se proyecta que las monodosis de papel y compostables crezcan a una CAGR del 8,05%, superando a las cápsulas de aluminio a medida que se endurecen las normativas de sostenibilidad.
¿Qué impulsa el cambio hacia las cápsulas aromatizadas?
Los consumidores más jóvenes buscan variedad sin compromiso, impulsando las unidades con sabor a una CAGR del 8,65%, el doble del ritmo de las mezclas de espresso natural.
¿Qué país ofrece las mejores perspectivas de crecimiento?
Francia lidera con una CAGR proyectada del 8,81% hasta 2031 gracias a una penetración del 60% de máquinas en los hogares y una creciente cultura de café premium.