
Tamaño y Participación del Mercado de Café en China
Análisis del Mercado de Café en China por Mordor Intelligence
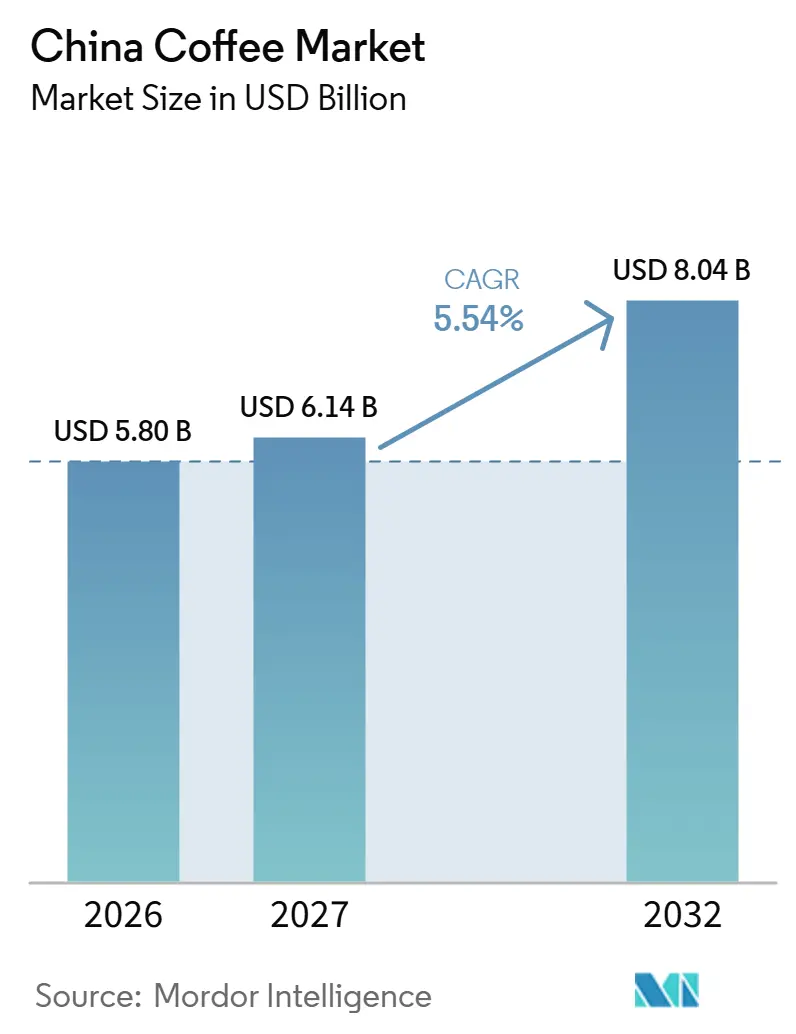
El tamaño del mercado de café en China se estima en 5,8 mil millones de USD en 2026 y se proyecta en 6,14 mil millones de USD en 2027, alcanzando los 8,04 mil millones de USD para 2032, con una CAGR del 5,54% de 2027 a 2032.
La expansión de las cadenas de cafeterías y las preparaciones especiales como el cold brew amplían las ocasiones de consumo de café en China, mientras que las marcas locales extienden el acceso doméstico. El aumento del costo de los granos incrementa la carga de suministro de cada taza, por lo que los operadores de cafeterías deben convertir transacciones adicionales en ingresos suficientes para absorber esa exposición. El café envasado listo para beber ofrece una vía para llegar a compradores fuera de las cafeterías, pero la sensibilidad a la cafeína limita el consumo adicional para algunos grupos. Para los compradores que limitan su ingesta de cafeína, una compra más fácil de café listo para beber puede reemplazar una visita a la cafetería en lugar de añadirse a ella, poniendo a los proveedores de productos envasados y a los operadores de cafeterías en competencia por el mismo consumo limitado.
Conclusiones Clave del Informe
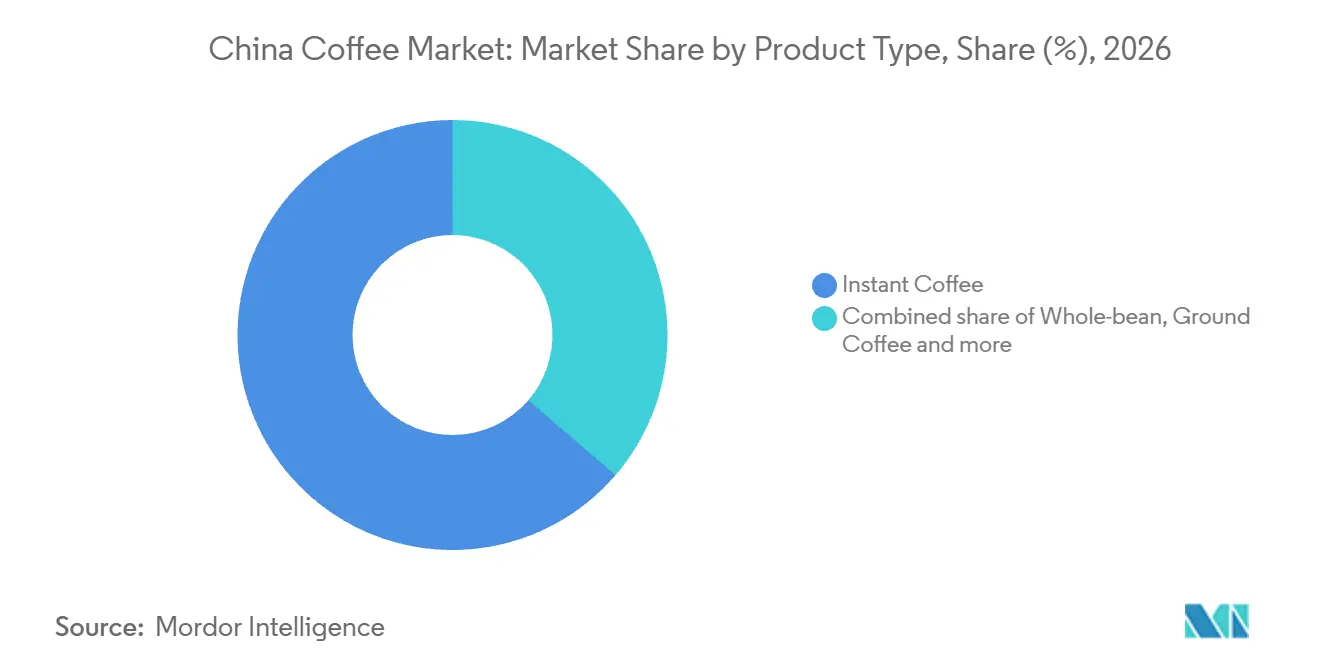
- Por tipo de producto, el café instantáneo lideró con una participación del 63,7% en el mercado de café en China en 2026, mientras que las cápsulas y monodosis de café están proyectadas para crecer más rápido con una CAGR del 9,55% de 2027 a 2032.
- Por sabores, el café natural tuvo una participación del 59,71% del tamaño del mercado de café en China en 2026, y el café saborizado es el segmento de mayor crecimiento con una CAGR del 6,15% de 2027 a 2032.
- El café convencional lideró la combinación de categorías con una participación de mercado del 78,12% en 2026, mientras que el café de especialidad (orgánico/de origen único) está proyectado para crecer más rápido con una CAGR del 6,65% de 2027 a 2032.
- Entre los tipos de grano, el Arábica lideró con una participación de mercado del 67,36% en 2026, mientras que el segmento de otros está proyectado para crecer más rápido con una CAGR del 5,7% de 2027 a 2032.
- Por canal de distribución, el canal fuera del local tuvo una participación de mercado del 82,85% en 2026, y el canal en el local es el segmento de mayor crecimiento con una CAGR del 6,45% de 2027 a 2032.
- Geográficamente, China Oriental tuvo una participación de mercado del 43,27% en 2026, mientras que China Septentrional está proyectada para crecer más rápido con una CAGR del 5,8% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente interés en café de especialidad, gourmet y artesanal | +1.6% | Shanghái, Shenzhen, Hangzhou, Pekín, Nankín y Wuhan | Mediano plazo (2-4 años) |
| Expansión de la cultura del café | +1.9% | Shanghái, Jiuzhaigou, Zhangye y Dunhuang | Mediano plazo (2-4 años) |
| Creciente popularidad de las marcas nacionales | +1.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente preferencia por la conveniencia | +1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para el cultivo de café en Yunnan | +0.6% | Zonas de cultivo de café en Yunnan | Largo plazo (≥ 4 años) |
| Crecientes tendencias de salud y bienestar | +0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente interés en café de especialidad, gourmet y artesanal
Los operadores de café de especialidad pueden desarrollar la demanda a través de preparaciones distintivas y una mayor presencia urbana. Una encuesta de CBNData de marzo de 2025 en el Distrito Jing'an de Shanghái encontró preferencias por encima del promedio por el cold brew y el pour-over dentro de su cohorte de consumidores principalmente estudiantil denominada "Autoexpresión". El 13 de octubre de 2026, Blue Bottle Coffee tenía cafeterías de especialidad en renovación en Pekín, Nankín y Wuhan. Su red existente en el continente comprendía 14 cafeterías en Shanghái, Shenzhen y Hangzhou en esa fecha. La encuesta localiza el interés específico por el tipo de preparación dentro de un distrito de Shanghái, mientras que los proyectos de renovación de Blue Bottle ampliarían el acceso a cafeterías de especialidad más allá de sus ciudades continentales existentes.
Expansión de la cultura del café
La cultura de las cafeterías puede expandirse a través de nuevos entornos de consumo, además de puntos de venta adicionales que sirven rutinas conocidas. Starbucks China informó en julio de 2025 que había abierto recientemente tiendas en los destinos turísticos de Jiuzhaigou, Zhangye y Dunhuang. Estas aperturas completadas situaron su oferta de cafetería dentro de entornos de viaje, creando otra vía a través de la cual los operadores podrían atender a los consumidores de café. Para las cafeterías de destino, la propuesta comercial puede centrarse en la visita en sí misma, permitiendo que una compra de café acompañe una actividad fuera del barrio habitual del cliente. Esto le da a la expansión de cafeterías un mecanismo de demanda distinto al de simplemente aumentar la densidad de locales competidores a lo largo de una calle comercial urbana consolidada.
Creciente popularidad de las marcas nacionales
Las marcas locales pueden ampliar la demanda de café llevando una oferta doméstica reconocible a más áreas comerciales locales. Luckin Coffee registró 2.668 nuevas aperturas netas de tiendas en China, incluido Hong Kong, en el segundo trimestre de 2026.[1] Las aperturas netas restan los cierres permanentes de las nuevas tiendas brutas abiertas durante el período. Para una cadena doméstica, esa mayor presencia crea más lugares para convertir su oferta de café en una compra, mientras que cada punto de venta adicional debe atraer demanda suficiente. El recuento neto captura por tanto el alcance doméstico retenido, haciendo del acceso sostenido a los compradores locales una señal de expansión más útil que la actividad de aperturas brutas por sí sola.
Preferencia creciente por la conveniencia
La conveniencia puede ampliar la demanda de café cuando la oferta se adapta a una ocasión con poco tiempo para hacer pedidos o preparar. Para un proveedor de café instantáneo, la tarea comercial puede ser hacer que una ocasión de consumo de café rutinaria sea fácil de repetir sin requerir una visita a la cafetería. Una oferta de café listo para beber puede, en cambio, apuntar a una ocasión en la que el comprador quiere el producto ya preparado, mientras que el servicio en cafetería puede competir en facilidad de acceso. Estas vías abordan diferentes partes de la misma decisión de compra, por lo que la conveniencia no requiere que cada proveedor adopte el mismo formato. La preparación instantánea deja algo de trabajo al comprador, el café listo para beber lo traslada a la producción y las cafeterías lo retienen en el servicio, por lo que el formato del proveedor determina qué carga de tiempo debe reducir.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fluctuaciones en los precios globales de los granos de café | -1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Preocupaciones persistentes de salud relacionadas con la cafeína | -0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Cumplimiento estricto de la normativa de seguridad alimentaria | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuerte preferencia cultural por el té en las zonas rurales | -0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fluctuaciones en los precios globales de los granos de café
La volatilidad del precio de los granos puede restringir indirectamente la demanda de café al hacer menos predecible el costo de suministrar una taza asequible. En su informe anual de 2025, Luckin Coffee Inc. señaló que el aumento de los precios de los granos de café había afectado los costos de materias primas. La empresa generalmente celebra acuerdos de precio fijo con proveedores con una duración de un año, pero las fluctuaciones significativas del mercado pueden llevar a renegociaciones. La cobertura contractual no puede tratarse, por tanto, como una protección completa frente a un cambio en la economía de los insumos. Si los costos aumentan tras el vencimiento de los acuerdos o debido a fluctuaciones del mercado, Luckin afirma que su negocio y sus resultados operativos podrían verse afectados negativamente. Para los operadores de café que enfrentan esa exposición, mantener un precio de venta accesible puede dejar menos margen para absorber el mayor costo de los granos.
Preocupaciones persistentes de salud relacionadas con la cafeína
Las preocupaciones sobre la cafeína pueden restringir las ocasiones de consumo de café disponibles para determinados grupos de consumidores, incluso cuando la oferta es atractiva en otros aspectos. Las directrices de mayo de 2026 del Centro Provincial de Control y Prevención de Enfermedades de Gansu, elaboradas por un nutricionista del Hospital West China de la Universidad de Sichuan, describieron a las personas sensibles a la cafeína o con metabolismo lento como más propensas a palpitaciones, ansiedad, insomnio o malestar estomacal, siendo las palpitaciones generalmente temporales e inofensivas. En agosto de 2026, un especialista en nutrición del Primer Hospital Afiliado de la Universidad de Xiamen aconsejó a las mujeres embarazadas y a las que intentan concebir que limiten la ingesta total de cafeína a 200 mg diarios. El especialista aconsejó por separado a las mujeres en período de lactancia que minimizaran o evitaran el café, y a las personas propensas a síntomas que redujeran su consumo. Estos límites de consumo hacen que el atractivo del producto y el alcance de una ocasión adicional de café sean preguntas comerciales separadas. La restricción de demanda restante es la decisión de ingesta del comprador, que un sabor diferente o un servicio más rápido no pueden resolver por sí solos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Escala Industrial Respalda el Café InstantáneoEl café instantáneo representó una participación del 63,7% del tamaño del mercado de café en China en 2026, convirtiéndose en el segmento más grande. En marzo de 2026, Hogood Coffee reportó una capacidad anual de café instantáneo de 25.000 toneladas métricas. La empresa también afirmó ser líder nacional en producción y volumen de ventas de café instantáneo en polvo industrial. Para las marcas que desarrollan una oferta de café instantáneo, esa escala de procesamiento puede proporcionar una base industrial para suministrar el producto más allá de las ubicaciones individuales de cafeterías. La fortaleza comercial a desarrollar es la amplia disponibilidad respaldada por la escala de fabricación, lo que le da al café instantáneo una vía para llegar a los compradores que no requiere una cafetería para preparar cada compra.
Las cápsulas y monodosis de café son el segmento de mayor crecimiento, con una CAGR proyectada del 9,55% de 2027 a 2032. Para junio de 2026, Guangzhou Gelingfu Food Technology Co., Ltd. había establecido colaboraciones con China Southern Airlines y Jinlongyu. Su fábrica podía producir 200.000 cápsulas de café líquido a temperatura ambiente diariamente a plena producción. Para los proveedores de cápsulas, este ejemplo muestra que los colaboradores comerciales nombrados y la capacidad de producción diaria para un formato de cápsula específico pueden ser tan importantes como el café en sí. Esas relaciones crean una vía potencial de negocio a cliente para el formato, con un valor comercial que depende de convertir la capacidad de producción en un uso repetible para el producto de café.

Por Sabor:
El Café Natural Llega a los Minoristas mientras las Series Saborizadas se ExpandenEl café natural representó una participación del 59,71% en el mercado de café en China en 2026, convirtiéndose en el segmento más grande. En mayo de 2025, Nongfu Spring lanzó el café negro listo para beber sin azúcar de baja temperatura de 0,9 litros de TANBING en Sam's Club. El producto encabezó el Ranking de Popularidad de Novedades de la aplicación de Sam's Club en su lanzamiento. Para un proveedor de café natural, este ejemplo conecta un producto específico de café negro con un canal minorista nombrado, proporcionando una identidad de producto más allá de una declaración de sabor añadido. El papel comercial del café natural puede incluir, por tanto, una propuesta definida de envase minorista y canal, en lugar de ser únicamente una opción sin sabor añadido en el menú de una cafetería.
El café saborizado es el segmento de mayor crecimiento, con una CAGR proyectada del 6,15% de 2027 a 2032. Luckin Coffee informó que su Latte de Leche de Coco superó los 1.900 millones de tazas en ventas acumuladas desde su lanzamiento en 2021 hasta finales de 2025. La empresa afirmó que introdujo nuevas variaciones cada año para expandir esta serie de productos. Esto proporciona un modelo de desarrollo de productos en el que una bebida base reconocible puede respaldar variaciones adicionales dentro de la misma familia. Para los vendedores de café saborizado, una familia de productos nombrada puede conectar la innovación con un historial de compras establecido, dando a una nueva variación una referencia comercial más allá de su sabor por sí solo.
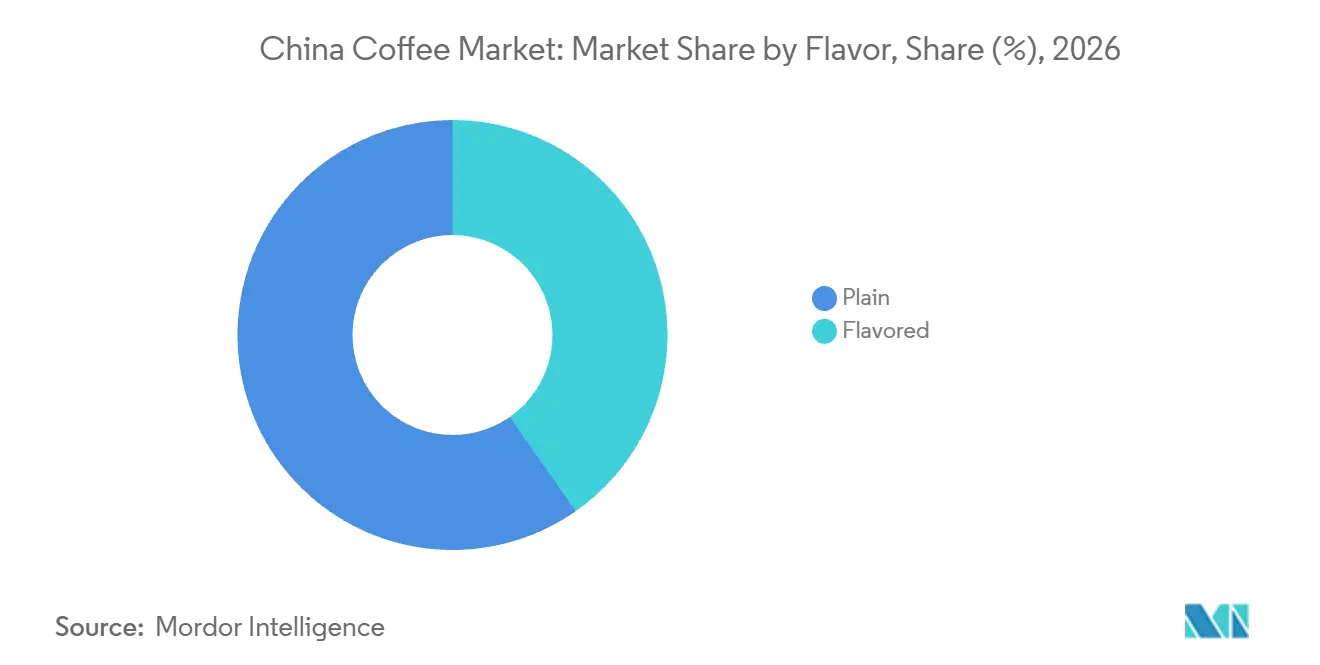
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Categoría:
La Demanda Cotidiana se Encuentra con la Mejora de Calidad en la EspecialidadEl café convencional fue el segmento más grande, representando el 78,12% del mercado en 2026. En febrero de 2025, Mau Perez, gerente de compras de Shanghai Cooway Trading Company, afirmó que la mayoría de los consumidores chinos preferían los cafés convencionales de consumo diario sobre los lotes raros ganadores de competencias. Esa observación distingue el café cotidiano de la propuesta altamente selectiva de un lote excepcional. Para una marca de café convencional, el formato del producto y la ocasión de consumo pueden tener prioridad sobre hacer de la rareza el motivo de compra. La apertura comercial es una oferta de café básica reconocible para uso regular, con lotes selectivos que abordan una decisión de compra diferente en lugar de establecer los términos para cada producto.
El café de especialidad (orgánico/de origen único) es el segmento de mayor crecimiento, con una CAGR proyectada del 6,65% de 2027 a 2032. La participación de grado de especialidad de Yunnan en los granos de café cultivados localmente aumentó del 8% en 2021 al 31,6% en 2025. Esta mejora de la calidad de producción puede ampliar la base de suministro para los tostadores que buscan una oferta de granos diferenciada. Para un producto orientado al origen, el argumento comercial depende de traducir la calidad en una propuesta de café identificable en lugar de depender únicamente del nombre del origen. Una base de calidad más sólida puede mejorar la propuesta de abastecimiento, pero la oferta premium debe conectar los atributos del grano con una razón específica para que el comprador elija ese café.
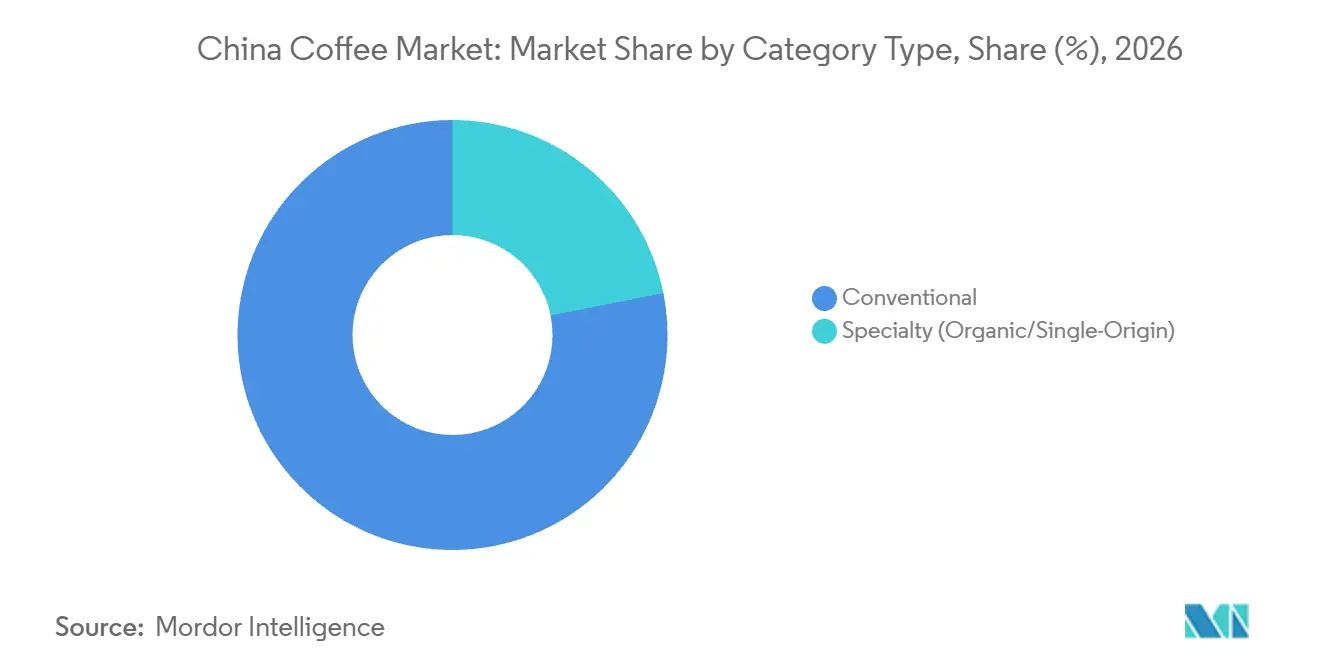
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Grano:
El Suministro de Arábica Ancla una Oferta Más DiversaEl Arábica fue el segmento más grande, representando el 67,36% del mercado en 2026. Un resumen del informe anual de 2025 identificó al Arábica como la variedad principal de grano verde de China y situó la mayor parte de la producción nacional en Yunnan. Para un tostador que desarrolla una gama doméstica de Arábica, la combinación de variedades nacional hace de Yunnan una región de abastecimiento comercialmente relevante. La propuesta de abastecimiento resultante une el tipo de grano utilizado en el producto con la base de producción geográfica sobre la que se desarrolla la oferta. Esto le da al posicionamiento del Arábica una dimensión de suministro upstream, haciendo que la capacidad de trabajar con un origen doméstico concentrado sea relevante junto con la etiqueta de variedad orientada al consumidor.
La categoría de otros es el segmento de mayor crecimiento, con una CAGR proyectada del 5,7% de 2027 a 2032. En junio de 2026, Zhongmaogang Construction informó que el cultivo de Liberica de Hainan cubría más de 66,7 hectáreas. Un informe del Haikou Daily de junio de 2026 señaló que los visitantes a la Cascada Baishixi en el Pueblo Dapo de Haikou pedían habitualmente café de grano grande Liberica de Hainan en una cafetería cercana. El Robusta tiene un papel separado como ingrediente de menor costo en mezclas comerciales y como fuente principal para el café instantáneo, según el Informe de la Industria del Café de China de 2025. Para los proveedores de Liberica, la conexión entre un cultivo local y la taza de un visitante crea un contexto de venta concreto más allá de una etiqueta de tipo de grano.
Por Canal de Distribución:
Alcance de Productos Envasados y Demanda de Cafeterías Orientada a TransaccionesEl canal fuera del local fue el segmento más grande, representando el 82,85% del mercado en 2026. Luckin Ready-to-Enjoy informó que sus productos de café líquido vendieron más de 400 millones de tazas en 2025. Esa medida de línea de productos ilustra una propuesta de café minorista construida en torno a un formato envasado en lugar de un mostrador de café preparado individual. Un producto envasado puede conectar una marca con una ocasión fuera de la cafetería, ampliando el uso comercial de su nombre. Una línea de café envasado puede, por tanto, construir ventas de marca en múltiples puntos de venta minorista sin requerir una operación de servicio en cafetería correspondiente en cada ubicación donde se compra el producto.
El canal en el local es el segmento de mayor crecimiento, con una CAGR proyectada del 6,45% de 2027 a 2032. En el trimestre fiscal de 13 semanas finalizado el 29 de marzo de 2026, las ventas comparables de tiendas de Starbucks China aumentaron un 0,5% interanual, ya que las transacciones comparables aumentaron un 2,1% mientras que el ticket promedio cayó un 1,6%. El resultado muestra cómo más transacciones pueden respaldar el crecimiento de las ventas incluso cuando el gasto por transacción disminuye. Para los operadores de cafeterías, una mayor frecuencia de compra puede respaldar los ingresos al tiempo que pone más peso en la economía de atender cada pedido. Una oferta comercialmente duradera debe, por tanto, convertir las transacciones adicionales en ingresos suficientes para respaldar el servicio de café preparado, en lugar de tratar el tráfico por sí solo como el objetivo.
Análisis Geográfico
Mercado de Café en China Oriental
China Oriental representó una participación del 43,27% en el mercado de café en China en 2026, convirtiéndose en la geografía más grande. Shanghái tenía 10.336 puntos de venta de café en 2025, en comparación con 9.115 en 2024, proporcionando una base de servicio sustancial a nivel de ciudad dentro de la región.[2] Para los tostadores y proveedores de cafeterías que atienden a esta ciudad, una gran base de puntos de venta crea margen para atender múltiples cuentas a través de una presencia comercial concentrada. Un proveedor capaz de atender muchas cuentas cercanas puede distribuir su esfuerzo comercial entre una base de clientes urbanos establecida, haciendo de la profundidad de cuentas una oportunidad junto con la expansión hacia nuevos territorios comerciales.
Mercado de Café en China Septentrional
China Septentrional es la geografía de mayor crecimiento, con una CAGR proyectada del 5,8% de 2027 a 2032. El número de cafeterías en Pekín alcanzó 6.787 en 2025, un 62% por encima de 2022, según datos de Dianping compilados por Black Valley Investment. La participación de Pekín en los puntos de venta de café nacionales disminuyó no obstante, mientras que el mismo informe describe aperturas más rápidas en ciudades de menor nivel a nivel nacional. Frente a esa tendencia nacional, llegar a ciudades más allá de Pekín ofrece a las cadenas y proveedores una vía potencial para expandir el servicio de café dentro de China Septentrional. La apertura comercial es extender el servicio de café más allá de una base metropolitana establecida, con compras recurrentes en nuevas ubicaciones que determinan si un mayor alcance se traduce en demanda sostenida.
China Meridional combina canales de café orientados al consumidor con la infraestructura comercial upstream de Guangzhou. En Guangdong, las operaciones de cafetería requieren licencia de negocio de alimentos, mientras que las empresas que venden únicamente alimentos preenvasados deben registrarse ante los reguladores de seguridad alimentaria a nivel de condado o superior. Esta distinción hace que la actividad operativa sea central en la elección del proveedor entre el comercio minorista envasado y el servicio de bebidas preparadas. La Bolsa Internacional de Café del Sur de China fue presentada en Guangzhou el 7 de agosto de 2026, como una plataforma de comercio al contado upstream para comerciantes, tostadores y marcas nacionales e internacionales. Los servicios orientados a empresas de la bolsa pueden asistir en el abastecimiento de granos, mientras que la distinción de licencias determina la vía administrativa para llegar a los consumidores a través de cafeterías o productos envasados.
Marco Regulatorio y Perspectivas
Esta comparación evalúa jurisdicciones seleccionadas desde la perspectiva de las cadenas de café que preparan y sirven bebidas en China. Las normas nacionales exigen licencias de negocio de alimentos para el servicio en cafetería, mientras que la excepción para las empresas que venden únicamente alimentos preenvasados depende de esa actividad limitada. El marco de Guangdong de 2025 asigna responsabilidades de orientación provincial e implementación local para la concesión de licencias y el registro de negocios de alimentos. El enfoque comercial relevante es el trabajo de establecer y mantener una operación de bebidas preparadas con licencia.
Tabla Regulatoria
| Factor de decisión | China | Provincia de Guangdong |
|---|---|---|
| Autoridad principal | Administración Estatal para la Regulación del Mercado y departamentos locales de supervisión del mercado | Administración de Guangdong para la Regulación del Mercado para orientación; reguladores locales del mercado a nivel de condado o superior para implementación |
| Instrumentos o directrices clave | Medidas nacionales de licencias de negocio de alimentos, Orden 78 | Reglamentos de Seguridad Alimentaria y norma de licencias y registro de negocios de alimentos de 2025 |
| Efecto comercial | El servicio en cafetería requiere licencia; las ventas exclusivas de alimentos preenvasados están exentas de licencia | Las operaciones deben mantenerse dentro del alcance autorizado; los permisos y registros válidos anteriores conservan sus propios períodos de validez |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La licencia nacional obligatoria para cafeterías y la Orden 104 de la SAMR respaldan una evaluación Media para las cadenas de bebidas preparadas. Las Medidas de Supervisión y Administración del Etiquetado de Alimentos de China entran en vigor el 16 de marzo de 2027 y excluyen los alimentos frescos preparados en el servicio de restaurantes.[3] Guangdong también merece una calificación Media porque los reguladores locales implementan la concesión de licencias y el registro, mientras que la norma de 2025 preserva los permisos anteriores durante sus períodos de validez restantes. Sin cambios refleja la continuidad de las licencias y la Orden 104, vigente desde el 1 de diciembre de 2025, que exige sistemas de seguridad alimentaria y controles documentados para las cadenas de restaurantes bajo gestión unificada con una marca y al menos 10 tiendas.
Etapas de la Cadena de Valor
La comparación sigue el cultivo, el procesamiento primario, el suministro de granos tostados y el comercio minorista de café preparado. Pu'er Wujin Coffee reportó una producción superior a 2.000 toneladas métricas en la temporada de cosecha 2025-2026 y una capacidad de procesamiento anual de 8.000 toneladas métricas. Los ingresos de los proveedores provienen de las ventas de cosechas de café, café procesado o granos tostados, mientras que el negocio de cafetería captura valor a través de las ventas de bebidas preparadas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Cultivo de café | Cultivadores integrados como Dehong Hogood Coffee Co., Ltd. | Ventas de granos de café que incorporan el cultivo | Conectar la disponibilidad de la cosecha con la demanda de procesamiento | Coordinar los requisitos de cultivo y procesamiento downstream |
| Procesamiento primario | Procesadores de café como Pu'er Wujin Coffee y Dehong Hogood Coffee Co., Ltd. | Ventas de café procesado | Suministro ajustado reportado en el Parque Industrial Munaihe de Pu'er en la temporada de cosecha 2024-2025 | Alinear los calendarios de procesamiento con el suministro estacional disponible |
| Tostado y suministro B2B | Tostadores y proveedores de granos como Guangzhou CHIEF Coffee Supply Chain Management Co., Ltd. | Ventas de granos tostados | Atender los requisitos distintos de cafeterías, cadenas y estudios de tostado | Adaptar las especificaciones de tostado y suministro a cada tipo de comprador |
| Preparación y venta minorista de café | Cadenas de cafeterías como Luckin Coffee Inc. | Ventas de bebidas preparadas | Convertir el alcance de los puntos de venta en transacciones recurrentes | Adaptar la oferta de la tienda a sus ocasiones de compra |
| Fuente: Mordor Intelligence | ||||
En julio de 2025, Starbucks China y Envision Group acordaron desarrollar una plataforma digital de gestión de carbono destinada a cubrir a todos los proveedores directos e importantes proveedores de adquisiciones indirectas en un plazo de 3 años. Para los procesadores primarios y proveedores de granos tostados incluidos en esa cobertura prevista, la participación conectaría el suministro de café con la información necesaria para calcular la huella de carbono del comprador. Los registros de carbono utilizables podrían convertirse, por tanto, en parte del servicio a este comprador, dando a los procesadores y tostadores una distinción de servicio potencial junto con los granos que venden.
Panorama Competitivo
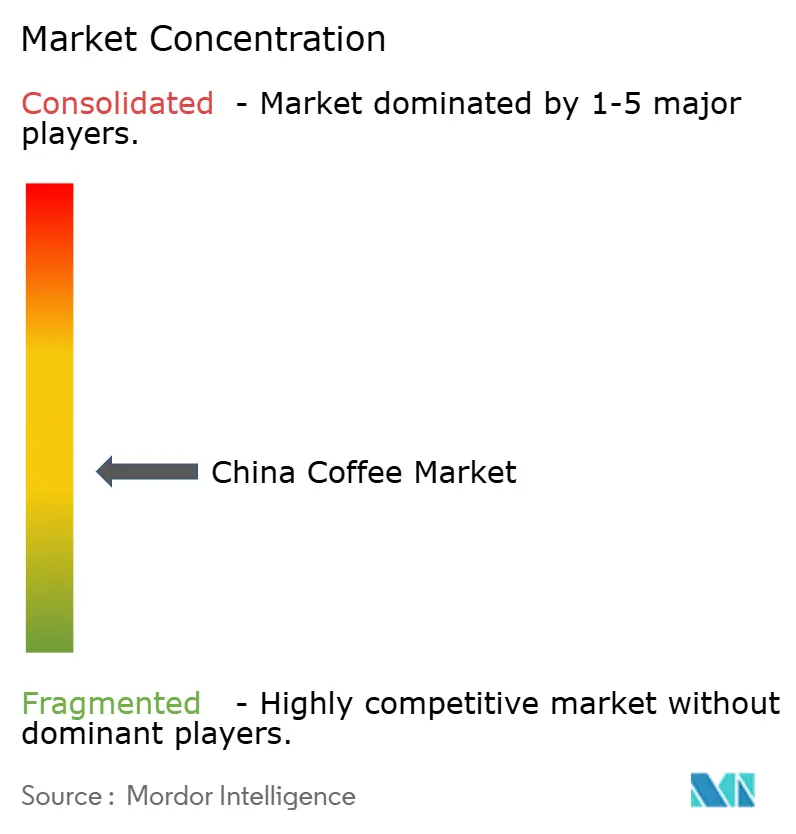
La competencia es amplia y combina marcas de productos de café, distribuidores y grandes redes de cafeterías. Los principales participantes incluyen Nestlé S.A., Starbucks Corporation a través de su empresa conjunta en China con Boyu Capital, Luckin Coffee Inc., Saturnbird Coffee e illycaffè Shanghai Co. Ltd. Saturnbird vende productos Super Number y Express Coffee, mientras que illycaffè Shanghai era la subsidiaria de distribución de productos de illycaffè S.p.A. en China a finales de 2024. Luckin registró 8.599 nuevas tiendas netas en China, incluido Hong Kong, durante 2025. Esta amplitud le da a las cadenas más puntos de acceso al consumidor, mientras que las marcas de productos y los distribuidores pueden competir a través de diferentes vías para llegar al comprador de café.
El 30 de marzo de 2026, Starbucks completó su empresa conjunta de comercio minorista en China con Boyu Capital, que adquirió el 60%, mientras que Starbucks retuvo el 40%. La transacción convirtió 7.991 tiendas operadas por la empresa en operaciones con licencia, con Starbucks continuando siendo propietaria y licenciante de la marca y la propiedad intelectual. Starbucks pasó a registrar ventas de productos, regalías y su participación en los ingresos de la empresa conjunta en lugar de consolidar los ingresos y gastos de la operación minorista. Para las cadenas competidoras, el acuerdo ilustra cómo la propiedad de una marca de café y la propiedad directa de sus puntos de venta crean posiciones económicas diferentes incluso cuando ambas llegan a los clientes a través de tiendas de marca.
La capacidad operativa añade una segunda dimensión a la competencia, porque llegar a los compradores de café y suministrarles su café son tareas comerciales separadas. La subsidiaria de Luckin, Luckin Coffee Food (Qingdao) Co., Ltd., comenzó a operar su centro de tostado de Qingdao el 22 de abril de 2026, con una capacidad de tostado anual esperada de 55.000 toneladas métricas. Dicha instalación puede respaldar el lado de producción de una red de cafeterías, dando al operador una capacidad que va más allá de añadir ubicaciones minoristas. Bajo la Orden 104 de la Administración Estatal para la Regulación del Mercado (SAMR), vigente desde el 1 de diciembre de 2025, las cadenas de restaurantes que utilizan una marca y gestión unificada con al menos 10 tiendas deben designar una sede con licencia para la gestión de cadenas y responsable de la seguridad alimentaria. Alcanzar 10 tiendas bajo una marca y gestión unificada conlleva, por tanto, para un competidor las mismas obligaciones de seguridad alimentaria en la sede que Luckin, pero no confiere por sí mismo la capacidad de tostado interno de Luckin.
Líderes de la Industria del Café en China
-
Nestlé S.A.
-
Starbucks Corporation
-
Luckin Coffee Inc.
-
Saturnbird Coffee
-
illycaffè Shanghai Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Café en China Empresas cubiertas en este informe
- Nestlé S.A.
- Starbucks Corporation
- Luckin Coffee Inc.
- JAB Holding Company
- Luigi Lavazza S.p.A.
- TH International Limited (Tims China)
- Hainan Lisun Investment Co., Ltd.
- Dehong Hogood Coffee Co., Ltd.
- UCC Ueshima Coffee Co., Ltd.
- The Coca-Cola Company (Costa)
- Strauss Group Ltd.
- illycaffè Shanghai Co. Ltd.
- Trung Nguyen Coffee
- Zhejiang Lixing Technology Co., Ltd. (Nowwa Coffee)
- Saturnbird Coffee
- Pacific Coffee
- Cotti Coffee
- NOC Coffee Co
- Gloria Jean's Coffees
- PT Mayora Indah Tbk (Coffee)
Oportunidades Clave para los Participantes del Mercado
La comparación abarca productos de café con diferentes recetas predeterminadas y opciones de personalización, junto con ofertas de cafeterías orientadas al origen. Más del 53% de los encuestados en el Informe de Tendencias de Salud en Bebidas Frescas de China de 2026 afirmaron que solicitaban menos azúcar, sin espuma de leche o leche de origen vegetal al pedir bebidas frescas con alto contenido de azúcar o grasa. Más del 62% reportaron un fuerte interés de compra cuando las formulaciones bajas en azúcar, bajas en calorías y refrescantes eran la opción predeterminada para las bebidas frescas. En febrero de 2026, Luckin Coffee abrió su primera Tienda Insignia de Origen en Shenzhen con un menú de origen único que presentaba cafés de Yunnan, Etiopía y Mandheling.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Bebidas de café con menos azúcar como opción predeterminada | Interés condicional en formulaciones según el informe de bebidas frescas de 2026 | Compradores que eligen café recién preparado | Desarrollar una oferta de café definida en torno a valores predeterminados bajos en azúcar, bajos en calorías y refrescantes | Generar demanda recurrente para la receta estándar | Cadenas de cafeterías y desarrolladores de productos de café |
| Café de cafetería de origen en Shenzhen | Ejemplo de menú de origen en operación desde febrero de 2026 | Compradores de café en cafeterías de Shenzhen | Conectar un origen de café específico con una propuesta clara de cafetería | Hacer que el origen declarado sea significativo para el comprador de café | Operadores de cafeterías como Luckin Coffee |
| Variantes opcionales de café con leche vegetal | Solicitudes de modificación de bebidas reportadas en 2026 | Compradores de café que eligen una opción de leche vegetal | Definir una variante de café con leche vegetal identificable dentro del menú | Convertir una modificación opcional en un producto de café repetible | Operadores de cafeterías y formuladores de café |
| Fuente: Mordor Intelligence | |||||
Las recetas predeterminadas y las modificaciones solicitadas presentan diferentes opciones comerciales para un operador de café, porque las primeras definen la oferta estándar y las segundas añaden una opción. Probar una receta de café predeterminada con menos azúcar aplicaría esa preferencia más amplia de bebidas frescas al menú estándar sin requerir que el cliente solicite cada modificación. La apertura más sólida es, por tanto, una receta de café predeterminada baja en azúcar, baja en calorías y refrescante, porque los hallazgos de bebidas frescas de 2026 vinculan el interés de compra con la formulación estándar en sí misma.
Desarrollos recientes de la industria en Mercado de Café en China
- Ago 2026: El 18 de agosto, la SAMR solicitó comentarios sobre una propuesta de norma de revisión de licencias de producción para productos de cacao y café tostado en China, estableciendo el 18 de septiembre de 2026 como fecha límite para comentarios.
- Abr 2026: Luckin Coffee Food (Qingdao) Co., Ltd., una subsidiaria de Luckin Coffee, comenzó a operar su centro de tostado de Qingdao el 22 de abril, con una capacidad de tostado anual esperada de 55.000 toneladas métricas.
- Mar 2026: Starbucks completó la venta de una participación del 60% en sus operaciones minoristas en China a Boyu Capital, convirtiendo 7.991 tiendas operadas por la empresa en tiendas con licencia. Starbucks retuvo el 40% y continuó siendo propietaria y licenciante de su marca y propiedad intelectual.
Mercado de Café en China Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de café en China mide el gasto anual de los consumidores en productos de café y bebidas de café preparadas en China. El valor se contabiliza en la venta minorista o de servicios de alimentación al usuario final.
Exclusiones del alcance: Se excluyen los equipos para cafeterías y máquinas expendedoras, el té, el cacao, las bebidas energéticas y otras bebidas sin café, y el café verde sin tostar vendido como insumo bruto a un tostador o procesador.
Descripción General de la Segmentación
- Por Tipo de Producto
- Grano Entero
- Café Molido
- Café Instantáneo
- Cápsulas y Monodosis de Café
- Café Listo para Beber
- Por Sabor
- Natural
- Saborizado
- Por Tipo de Categoría
- Convencional
- Especialidad (Orgánico/Origen Único)
- Por Tipo de Grano
- Arábica
- Robusta
- Otros
- Por Canal de Distribución
- Canal Presencial
- Canal Minorista
- Supermercados/Hipermercados
- Tiendas Especializadas
- Tiendas de Conveniencia
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Región
- China Oriental
- China Meridional
- China Septentrional
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El contexto público de suministro y comercio puede basarse en fuentes como el Comunicado Estadístico de Yunnan de 2025, los datos comerciales de WITS, la base de datos estadística de la Organización Internacional del Café y los informes municipales de Shanghái. El comunicado de Yunnan hace seguimiento de la producción de café, WITS registra las importaciones de café sin tostar de China por valor y volumen, y los informes de Shanghái añaden contexto de importaciones a nivel portuario. La serie histórica de la Organización Internacional del Café puede ayudar a enmarcar los movimientos de producción, consumo, comercio y existencias frente a las señales de suministro e importación reportadas de China.
Los informes anuales de empresas y los materiales para inversores pueden verificar las redes de tiendas en China, la combinación de productos, los precios de venta y las tendencias de ventas, mientras que la prensa empresarial de reputación puede aclarar los desarrollos de canales y políticas con fecha. Los analistas pueden utilizar estos registros junto con las estadísticas públicas para comprobar si los indicadores operativos se alinean con las medidas de ventas al usuario final. Estas fuentes son ilustrativas, no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir tostadores de café con sede en China, proveedores de café envasado, importadores, compradores minoristas, operadores de cafeterías y gerentes de servicios de alimentación que comprenden las rutas de ventas, los precios y la demanda de los consumidores. Los analistas pueden utilizar sus respuestas para verificar la evidencia secundaria sobre la cobertura de productos y canales, los indicadores operativos y los patrones regionales, e investigar luego las diferencias materiales con el encuestado o la fuente relevante. Cuando un dato no está disponible, el modelo puede retener el indicador directamente observado más cercano y probar su efecto frente a señales independientes de ventas, comercio y producción.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo descendente estima el gasto anual del usuario final en China en compras de café envasado y café preparado vendido a través de servicios de alimentación, y luego verifica el resultado con evidencia seleccionada de canales y proveedores. Los indicadores principales incluyen volúmenes y valores de importación de café, producción de Yunnan, precios minoristas y de menú, tendencias de puntos de venta y transacciones en cafeterías, y ventas de productos envasados. Dado que los granos importados y los cultivos de Yunnan determinan la disponibilidad de suministro, los analistas los examinan junto con los precios minoristas, la actividad de los puntos de venta y la frecuencia de compra para explicar los cambios en el gasto de los consumidores. Los analistas pueden utilizar precios de venta promedio muestreados con volúmenes observados o reportados y resúmenes seleccionados de proveedores o canales como verificaciones ascendentes, conciliando las diferencias en la etapa de transacción y evitando el doble conteo entre insumos y ventas finales.
La regresión multivariante puede relacionar el valor del mercado con los indicadores de demanda y precio, con análisis de escenarios para cambios en la asequibilidad, la expansión de cafeterías y la combinación de productos. La evidencia sobre formas de producto, sabor, categoría, grano, canal y ventas regionales puede establecer las participaciones de los segmentos, que se verifican frente al total y frente a la combinación reportada de proveedores y puntos de venta relevantes. Los expertos del mercado con sede en China pueden revisar el papel y la dirección de las variables de pronóstico individuales y señalar trayectorias de categoría implausibles. Cuando una estimación de canal o proveedor muestreada tiene lagunas, los analistas la comparan con el período observado más cercano y los indicadores independientes de comercio minorista, comercio o producción antes de incorporarla.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon estadísticas públicas, flujos comerciales, divulgaciones de empresas y evidencia de canales, y luego verificaron los totales, las participaciones, las tasas de crecimiento y los cambios interanuales en busca de anomalías. Una segunda revisión rastrea las variaciones inusuales hasta sus definiciones de origen y etapas de transacción, las resuelve antes de la aprobación final y solicita un nuevo contacto cuando un insumo clave entra en conflicto con otra fuente o un evento material cambia el indicador subyacente. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento material del mercado lo justifica, y recibe una nueva revisión previa a la entrega.
Comparación del Dimensionamiento del Mercado de Café en China de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de café en China mide el gasto anual de los consumidores en productos de café y bebidas de café preparadas en China.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores principales incluyen volúmenes y valores de importación de café, producción de Yunnan, precios minoristas y de menú, tendencias de puntos de venta y transacciones en cafeterías, y ventas de productos envasados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,14 mil millones de USD (2027) | |
| Firma Global de Investigación A | 3,26 mil millones de USD (2025) | En su base de 2025, esta estimación está un 46,9% por debajo del valor de este informe para 2027 de 6,14 mil millones de USD, 2 años después. Sus cortes de productos y canales enumerados no identifican por separado el café preparado vendido a precios de menú en servicios de alimentación ni el café listo para beber envasado. |
| Firma Global de Investigación B | 3 mil millones de USD (2024) | En su base de 2024, esta estimación está un 51,1% por debajo del valor de este informe para 2027 de 6,14 mil millones de USD, 3 años después. Su cobertura declarada de productos y canales minoristas omite las ventas de menú en cafeterías preparadas y el café listo para beber. |
Los analistas de Mordor Intelligence triangularon estadísticas públicas, flujos comerciales, divulgaciones de empresas y evidencia de canales, y luego verificaron los totales, las participaciones, las tasas de crecimiento y los cambios interanuales en busca de anomalías.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de café en China y sus perspectivas de crecimiento?
Estimado en 5,8 mil millones de USD en 2026, el tamaño se proyecta en 6,14 mil millones de USD en 2027 y 8,04 mil millones de USD para 2032, con una CAGR del 5,54% de 2027 a 2032.
¿Qué está impulsando la demanda de café en China?
La expansión de cafeterías, las marcas locales y el interés en la especialidad respaldan la demanda. Luckin registró 2.668 nuevas aperturas netas de tiendas en China, incluido Hong Kong, en el segundo trimestre de 2026.
¿Qué tipo de producto de café lidera en China?
El café instantáneo lideró con una participación del 63,7% en 2026, mientras que las cápsulas y monodosis de café están previstas para crecer más rápido con una CAGR del 9,55% de 2027 a 2032.
¿Qué empresas compiten en la industria del café de China?
Los principales participantes incluyen Nestlé S.A., Starbucks Corporation a través de su empresa conjunta en China con Boyu Capital, Luckin Coffee Inc., Saturnbird Coffee e illycaffè Shanghai Co. Ltd.
¿Qué podría limitar el crecimiento de la industria del café en China?
La exposición al precio de los granos y las restricciones de consumo relacionadas con la cafeína son los principales desafíos. El informe anual de 2025 de Luckin vinculó el aumento de los precios de los granos con mayores costos de materias primas y señaló que nuevos aumentos podrían afectar negativamente a su negocio y resultados.
¿Qué parte de China lidera las ventas de café y cuál crece más rápido?
China Oriental lideró con una participación de mercado del 43,27% en 2026, mientras que China Septentrional está prevista para crecer más rápido con una CAGR del 5,8% de 2027 a 2032.