
Tamaño y participación del mercado de café listo para beber (RTD) en Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
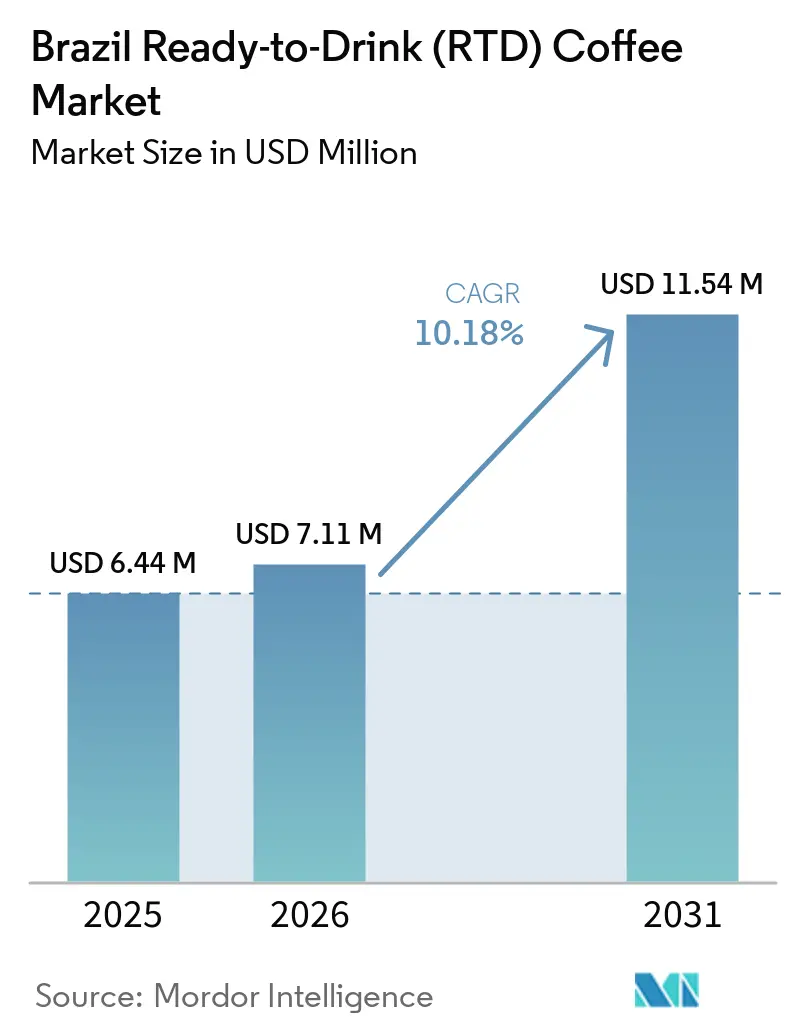
| Tamaño del mercado en el año base (2025) | 6.44 Millones de dólares |
| Tamaño del Mercado (2026) | 7.11 Millones de dólares |
| Tamaño del Mercado (2031) | 11.54 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.18 % |
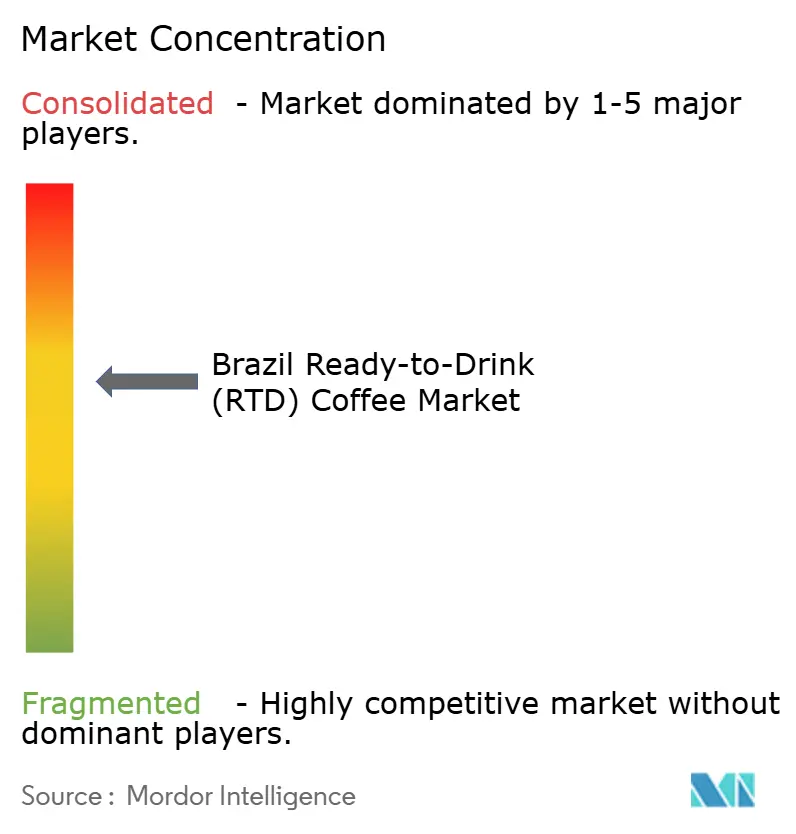
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de café listo para beber (RTD) en Brasil por Mordor Intelligence
El tamaño del mercado de café listo para beber de Brasil en 2026 se estima en 7,11 millones de USD, creciendo desde el valor de 2025 de 6,44 millones de USD, con proyecciones para 2031 que muestran 11,54 millones de USD, creciendo a una CAGR del 10,18% durante el período 2026-2031. Este crecimiento está impulsado por varios factores clave, entre ellos la creciente movilidad de las poblaciones urbanas, la introducción de sabores premium innovadores y las sostenidas inversiones de capital por parte de las principales empresas de bebidas. Estas tendencias están redefiniendo las preferencias de los consumidores, con un mayor número de personas que optan por café frío en formato individual como alternativa conveniente a los refrescos carbonatados tradicionales. La confianza empresarial en el mercado es evidente, con compromisos de inversión que superan los 9.200 millones de BRL (real brasileño) desde 2024. Además, las mejoras en la infraestructura de cadena de frío y la expansión de las plataformas de comercio digital están reduciendo los desafíos de distribución y mejorando la accesibilidad de los productos. Las reformulaciones orientadas a la salud, la adopción de soluciones de envases sostenibles y la incorporación de ingredientes funcionales también están influyendo en la dinámica competitiva del mercado. Para asegurar la fidelidad de los consumidores, las marcas se centran en lograr un equilibrio entre la indulgencia, el posicionamiento de producto natural y el mantenimiento de la competitividad en precios. El mercado permanece moderadamente consolidado, con los dos principales proveedores acumulando una participación de mercado combinada del 60%, lo que deja oportunidades significativas para que los actores regionales e innovadores de nicho establezcan y amplíen su presencia.
Conclusiones clave del informe
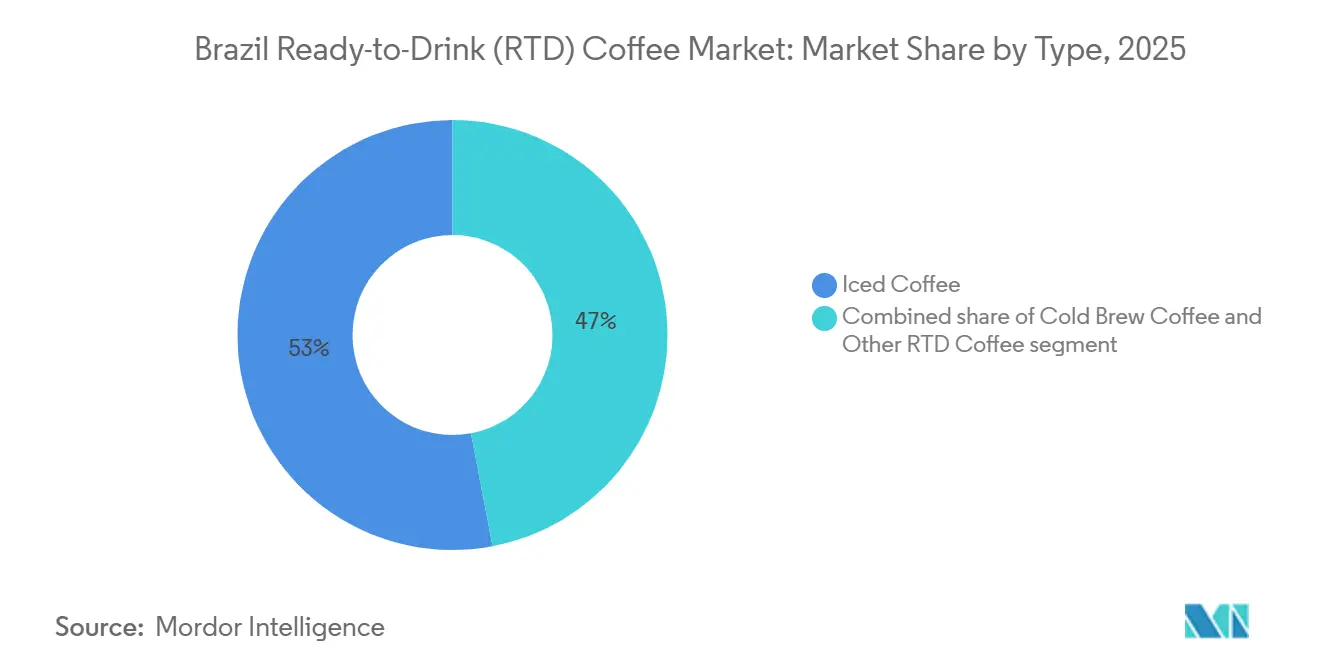
- Por tipo, el café helado lideró con una participación del 52,98% en 2025, mientras que el cold brew está preparado para superar al mercado de café listo para beber de Brasil con una CAGR del 11,37% hasta 2031.
- Por envase, las botellas de PET representaron el 34,84% de la participación del mercado de café listo para beber de Brasil en 2025, y se prevé que las latas de metal registren el crecimiento más rápido con una CAGR del 11,42% hasta 2031.
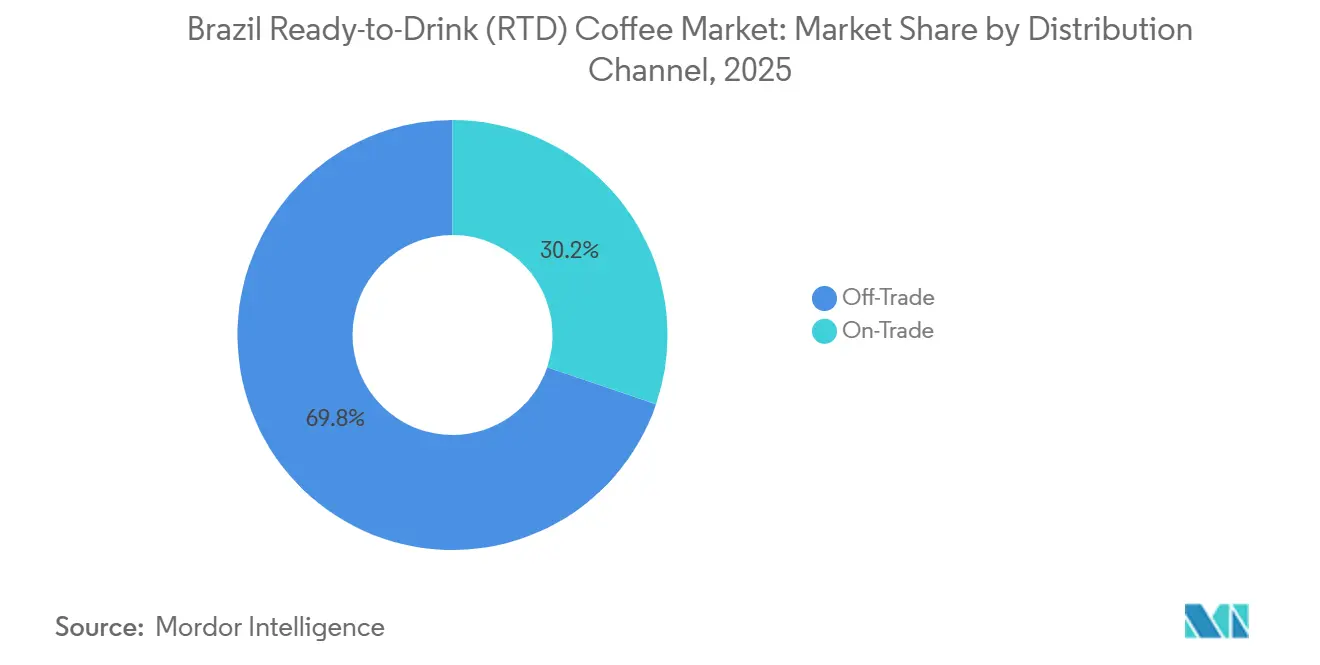
- Por canal de distribución, el canal fuera del establecimiento (off-trade) dominó con una participación del 69,78% en 2025 y se espera que crezca a una CAGR del 10,87%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de café listo para beber (RTD) en Brasil
Análisis del impacto de los impulsores*
| Impulsor | (~)% de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento del estilo de vida en movimiento y la demanda de formatos de cafeína convenientes | +2.8% | Nacional, con concentración en las áreas metropolitanas de São Paulo, Río de Janeiro y Belo Horizonte | Corto plazo (≤ 2 años) |
| Creciente popularidad del cold brew y el café helado por su perfil más suave y menos ácido | +2.1% | Nacional, con adopción temprana en centros urbanos y cafeterías especializadas | Mediano plazo (2-4 años) |
| Cambio de las bebidas carbonatadas hacia bebidas más "con propósito" como el café listo para beber | +1.9% | Nacional, impulsado por millennials y Generación Z conscientes de la salud en mercados urbanos | Mediano plazo (2-4 años) |
| Expansión de variantes saborizadas e indulgentes que atraen a los consumidores más jóvenes | +1.6% | Nacional, con posicionamiento premium en São Paulo, Río de Janeiro y Brasilia | Corto plazo (≤ 2 años) |
| Creciente interés en formulaciones bajas en azúcar/sin azúcar en respuesta a la conciencia sanitaria | +1.4% | Nacional, acelerado por las regulaciones de etiquetado frontal de ANVISA | Mediano plazo (2-4 años) |
| Diversificación de productos hacia cafés listas para beber estilo energizante que compiten con las bebidas energéticas | +1.2% | Nacional, dirigido a segmentos de fitness y profesionales en las principales ciudades | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del estilo de vida en movimiento y la demanda de formatos de cafeína convenientes
La urbanización y el aumento de los tiempos de desplazamiento en las áreas metropolitanas brasileñas están influyendo significativamente en los hábitos de consumo de café, lo que lleva a un cambio desde las experiencias tradicionales en cafeterías hacia formatos más convenientes de llevar, que se adaptan a los horarios diarios fragmentados. Nestlé, reconociendo esta tendencia, ha enfatizado estratégicamente los productos de café listo para beber (RTD) en porciones individuales y las máquinas expendedoras fuera del hogar para satisfacer las necesidades de los consumidores más jóvenes de menos de 24 años. Este segmento demográfico valora la comodidad y la rapidez por encima de los rituales de preparación tradicionales, convirtiéndolos en un objetivo clave para tales ofertas. Nestlé proyecta un impresionante crecimiento anual del 15% para su cartera de café listo para beber (RTD), muy por encima de la tasa de crecimiento del mercado brasileño de café en general del 5-6%, lo que subraya la creciente preferencia de los consumidores por los formatos orientados a la comodidad sobre las categorías tradicionales. En apoyo de esta tendencia, Oxxo, una cadena de tiendas de conveniencia, ha expandido su presencia a 564 tiendas en Brasil, añadiendo 184 nuevas ubicaciones en el último año, e introdujo su marca de café Andatti en noviembre de 2024. Este movimiento ilustra cómo las cadenas de tiendas de conveniencia están posicionando el café listo para beber (RTD) tanto como impulsor del tráfico de clientes como contribuyente a márgenes de beneficio más elevados, complementando las ofertas tradicionales de aperitivos y bebidas. Además, la disponibilidad del Frappuccino de Starbucks a través de las cadenas de farmacias Drogal a un precio de BRL 14,99 por unidad de 280 ml destaca el potencial del café listo para beber (RTD) para generar precios premium incluso en entornos minoristas no tradicionales, siempre que la conveniencia y el valor de marca estén efectivamente alineados.
Creciente popularidad del cold brew y el café helado por su perfil más suave y menos ácido
El proceso de infusión de 20 horas del cold brew produce un concentrado de café con una acidez un 67% menor en comparación con el café preparado en caliente. Esta menor acidez lo hace especialmente atractivo para los consumidores que experimentan malestar gastrointestinal con las bebidas tradicionales a base de espresso o que prefieren un perfil de sabor más suave y ligero. Este perfil de sabor es muy adecuado para la personalización con leche, edulcorantes y añadidos de sabor, ya que evita el amargor frecuentemente asociado al café preparado en caliente. Dark Angel Cold Brew lanzó el primer cold brew orgánico de disponibilidad nacional en Brasil en un formato de 200 ml, con origen en Florianópolis. El producto está posicionado como una alternativa premium y orientada a la salud frente a las opciones de café helado de mercado masivo. En São Paulo, las ventas de café helado representaron el 12% del total de ventas en cafeterías, siendo el segmento de consumidores menores de 30 años el mayor grupo comprador. Esta tendencia sugiere que los formatos de café frío se están convirtiendo cada vez más en una preferencia generacional en lugar de una novedad estacional. En 2024, grandes marcas como McDonald's, Havanna, Momo y Bendito lanzaron productos de café frío con precios entre BRL 14,90 y BRL 26,00. Estos productos se dirigieron a los llamados huérfanos de Starbucks
, término que hace referencia a los consumidores que buscan experiencias de café frío premium tras el cierre de tiendas de Starbucks en Brasil. Este desarrollo subraya la creciente demanda de lujo accesible dentro del mercado de café listo para beber (RTD).
Cambio de las bebidas carbonatadas hacia bebidas "con más propósito" como el café listo para beber
Un estudio de consumidores realizado por Kerry Group en agosto de 2024, con la participación de 225 encuestados brasileños, destacó cambios significativos en las preferencias de consumo de bebidas. El estudio encontró que el 49% de los encuestados tiene intención de reducir su consumo de refrescos, mientras que el 54% expresó disposición a aumentar su consumo de bebidas si las formulaciones incluyeran ingredientes más naturales y menor contenido de azúcar. Adicionalmente, el 49% de los encuestados busca activamente bebidas con beneficios funcionales o nutricionales. Estos hallazgos subrayan la creciente demanda de café listo para beber (RTD), que puede satisfacer estas preferencias incorporando ingredientes como proteínas, adaptógenos (sustancias naturales que se cree ayudan al organismo a adaptarse al estrés) y nootrópicos (compuestos que pueden mejorar la función cognitiva). En Brasil, el mercado de bebidas funcionales y cafés especiales está experimentando un crecimiento sólido, con una Tasa de Crecimiento Anual Compuesto (CAGR) proyectada de 2023 a 2034, lo que refleja un cambio estructural en el gasto de los consumidores hacia productos percibidos como beneficiosos para la salud. El guaraná, un sabor sinónimo de los refrescos brasileños, se está integrando cada vez más en las formulaciones de café listo para beber (RTD) para ofrecer una combinación de sinergia de cafeína y familiaridad cultural. A nivel mundial, se anticipa que el mercado del guaraná crecerá a una CAGR del 9,6%, con América del Sur contribuyendo aproximadamente al 46% de la demanda total. Entre las diversas formas disponibles, los extractos líquidos de guaraná son especialmente preferidos para aplicaciones en bebidas listas para beber.
Expansión de variantes saborizadas e indulgentes que atraen a los consumidores más jóvenes
En abril de 2025, Nestlé planea lanzar café Nescafé Listo para Beber (RTD) en variantes de latte, capuchino y moca, con sabores de chocolate y caramelo. Esta iniciativa tiene como objetivo atender a los consumidores más jóvenes que prefieren experiencias de café indulgentes, similares a un postre, que combinan las características de una bebida y un dulce. Los millennials y la Generación Z, que constituyen entre el 60% y el 70% de los consumidores de café de especialidad en Brasil, están dispuestos a pagar precios premium que oscilan entre BRL 10 y BRL 45 por unidad en entornos de cafetería por perfiles de sabor distintivos, presentaciones visualmente atractivas y una sensación de autenticidad. Las cafeterías de tercera ola en Brasil están creciendo a una tasa anual del 15-20%, fomentando una tendencia que respalda los precios premium y alienta la experimentación de sabores en productos RTD disponibles a través de canales minoristas. Café Caramello, una empresa brasileña fundada en 2012, produce crema de café en más de 30 sabores. Estos productos se ofrecen calientes o fríos, son libres de lactosa, libres de gluten, libres de conservantes y contienen 27 calorías por cucharada. La empresa opera más de 200 locales y cuenta con instalaciones de fabricación en Brasil, Estados Unidos y Portugal, con planes de establecer fábricas adicionales en Francia, Dubái e Italia para finales de 2025. Esta expansión global subraya cómo la innovación en sabores de café brasileño puede alcanzar el éxito internacional al abordar las restricciones dietéticas y las preferencias conscientes de las calorías sin comprometer el sabor. Además, la diversidad de sabores fomenta las pruebas por parte de los consumidores, ya que las personas que pueden no preferir el cold brew negro están más inclinadas a probar opciones de macchiato de caramelo o moca. Esto amplía el mercado para incluir no solo a los entusiastas tradicionales del café, sino también a los consumidores de refrescos y a quienes buscan bebidas similares a un postre.
Análisis del impacto de las restricciones*
| Restricción | (~)% de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Preocupaciones de los consumidores sobre la alta ingesta de cafeína y los aditivos artificiales en algunas formulaciones | -0.9% | Nacional, con mayor concienciación en segmentos urbanos orientados a la salud | Mediano plazo (2-4 años) |
| Alto contenido de azúcar en muchos cafés listas para beber en conflicto con las tendencias de salud y bienestar | -1.3% | Nacional, acelerado por el etiquetado frontal de ANVISA y las campañas de salud pública | Corto plazo (≤ 2 años) |
| Dependencia de la cadena de frío que genera mayores costos logísticos y de comercialización | -1.1% | Nacional, con desafíos agudos en las regiones Norte y Nordeste debido a brechas de infraestructura | Largo plazo (≥ 4 años) |
| Complejidad regulatoria en torno a los productos lácteos, el café y las declaraciones funcionales en las etiquetas | -0.7% | Nacional, regulado por la RDC 429/2020 e IN 75/2020 de ANVISA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de los consumidores sobre la alta ingesta de cafeína y los aditivos artificiales en algunas formulaciones
El contenido de cafeína en el café listo para beber (RTD) varía significativamente, desde 80 miligramos en una porción de 240 ml de café helado estándar hasta más de 200 miligramos en concentrados de cold brew orientados a la energía. Esta variación genera un riesgo de sobreconsumo, especialmente para los consumidores que pueden subestimar su ingesta de cafeína o que combinan el café listo para beber (RTD) con otras bebidas con cafeína a lo largo del día. Según un estudio de Kerry Group realizado en agosto de 2024, el 49% de los consumidores brasileños busca activamente bebidas con beneficios funcionales o nutricionales. Sin embargo, esta creciente concienciación sobre la salud también lleva a los consumidores a examinar detenidamente las listas de ingredientes en busca de aditivos artificiales, conservantes y aromatizantes sintéticos. Esta tendencia ejerce presión sobre los fabricantes para adoptar formulaciones de etiqueta limpia, lo que puede aumentar los costos de producción y limitar las opciones para prolongar la vida útil del producto. Adicionalmente, la propuesta de la Agencia Nacional de Vigilancia Sanitaria (ANVISA) de incluir etiquetas de advertencia para los edulcorantes no azucarados pone de manifiesto las preocupaciones regulatorias sobre los aditivos artificiales. Dicho etiquetado podría reducir la disposición de los consumidores a adquirir productos de café listo para beber (RTD) endulzados con aspartamo, sucralosa o acesulfamo potásico (acesulfamo-K). Como resultado, las marcas podrían necesitar invertir en edulcorantes naturales más costosos, como la stevia o el fruto del monje, para evitar la percepción negativa asociada a estas etiquetas.
Alto contenido de azúcar en muchos cafés listos para beber en conflicto con las tendencias de salud y bienestar
Los productos de café listo para beber (RTD) de mercado masivo suelen contener entre 20 y 30 gramos de azúcar añadida por porción de 300 ml para enmascarar el amargor y proporcionar una dulzura similar a la de un postre. Este contenido de azúcar supera el umbral establecido por la Agencia Nacional de Vigilancia Sanitaria (ANVISA) de 7,5 gramos por 100 ml, lo que exige etiquetas de advertencia frontal que indican a los consumidores que el producto tiene «alto contenido de azúcar». Una investigación realizada por Kerry Group en agosto de 2024 encontró que el 54% de los consumidores brasileños aumentaría su consumo de bebidas si los productos contuvieran menos azúcar e ingredientes más naturales. Esto destaca que las formulaciones de café listo para beber (RTD) con alto contenido de azúcar no están alineadas con las preferencias de los consumidores y pueden arriesgar perder participación de mercado a medida que las alternativas bajas en azúcar se vuelven más prevalentes. Si bien el consumo de café reduce la ingesta de bebidas azucaradas entre 47 y 57 mililitros por día entre los adultos brasileños, este efecto de sustitución se anula si el café listo para beber (RTD) contiene niveles de azúcar similares a los de los refrescos que reemplaza, socavando su posicionamiento como alternativa más saludable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: el cold brew captura el posicionamiento premium
Se espera que el café cold brew crezca a una CAGR del 11,37% entre 2026 y 2031, superando el crecimiento del café helado y otros segmentos de café listo para beber (RTD). Este crecimiento está impulsado por su perfil más suave y menos ácido, que resuena con los consumidores que buscan experiencias de café premium sin el amargor típicamente asociado con las bebidas tradicionales a base de espresso. En 2025, el café helado mantuvo el 52,98% de la participación de mercado, respaldado por ofertas de mercado masivo de empresas como Nestlé, Coca-Cola y PepsiCo. Estos productos enfatizan la asequibilidad y la distribución extensiva en lugar de los métodos de producción artesanal.
Dark Angel Cold Brew lanzó el primer cold brew orgánico de disponibilidad nacional en Brasil en formato de 200 ml, utilizando un proceso de infusión de 20 horas. Con un precio de BRL 14,90, el producto está dirigido a consumidores conscientes de la salud dispuestos a pagar una prima del 30-40% sobre el café helado estándar. De manera similar, el cold brew de 269 ml de Café Constantino, también con un precio de BRL 14,90, destaca el uso de granos 100% Arábica. Esto refleja una tendencia creciente en la que la transparencia de origen y la calidad se están convirtiendo en factores esenciales de diferenciación dentro del segmento de cold brew.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de envase: las latas metálicas ganan impulso
Se proyecta que las latas metálicas crezcan a una tasa de crecimiento anual compuesto (CAGR) del 11,42% de 2026 a 2031, lo que representa la tasa de crecimiento más rápida entre todos los segmentos de tipo de envase. Este crecimiento está impulsado por sus credenciales de sostenibilidad, portabilidad y compatibilidad con la estética de las bebidas energéticas, que atraen a los consumidores más jóvenes. Las botellas de PET (tereftalato de polietileno) concentraron una participación de mercado del 34,84% en 2025, respaldadas por menores costos unitarios, la transparencia que realza el color del producto y una extensa infraestructura de reciclaje. Por ejemplo, la tasa de reciclaje de PET posconsumo reciclado (PET-PCR) en Brasil es del 56,4%, una de las más altas a nivel mundial. CANPACK se asoció con São Geraldo para suministrar latas de aluminio de 350 ml para café listo para beber (RTD), lo que indica que los proveedores de envases están invirtiendo en capacidad dedicada para satisfacer la creciente demanda de latas metálicas. Las latas de aluminio ofrecen reciclabilidad del 100%, enfriamiento rápido y conveniencia para llevar. Sin embargo, los costos de insumos aumentaron entre un 18 y un 30 por ciento durante el período de 24 meses que finalizó en 2024, comprimiendo los márgenes y llevando a las marcas a evaluar si los precios premium pueden compensar los mayores gastos de envase.
Las botellas de vidrio ocupan un nicho premium, frecuentemente asociadas con la calidad artesanal y la presentación estilo cafetería. Sin embargo, su peso, fragilidad y mayores costos logísticos limitan su adopción a canales minoristas especializados y ventas directas al consumidor. Los envases asépticos, como los cartones Tetra Pak, las bolsas y otros formatos laminados, permiten el café listo para beber (RTD) estable a temperatura ambiente sin necesidad de logística de cadena de frío. A pesar de esta ventaja, la percepción del consumidor frecuentemente asocia el café listo para beber (RTD) de temperatura ambiente con un sabor inferior, lo que genera una disyuntiva entre la eficiencia en costos y el posicionamiento de marca.
Por canal de distribución: el comercio electrónico acelera el dominio del canal off-trade
Los canales off-trade representaron el 69,78% de la participación de mercado en 2025 y se espera que crezcan a una CAGR del 10,87% entre 2026 y 2031. Este crecimiento se atribuye a factores como la creciente penetración del comercio electrónico, la expansión de las tiendas de conveniencia y las actividades promocionales en supermercados que impulsan la visibilidad y la prueba del café listo para beber (RTD). En Brasil, se proyecta que el comercio electrónico de café crezca de 136,5 millones de USD en 2025 a 337,9 millones de USD en 2029, a una CAGR del 25,4%. Sin embargo, el comercio electrónico actualmente representa solo el 0,6% del total del comercio minorista de café, lo que indica un margen significativo de crecimiento en el canal en línea.
Mercado Livre generó 830 millones de USD en valor bruto de mercancía (GMV) de comestibles en 2024, convirtiéndose en la principal plataforma de comercio electrónico de Brasil para alimentos envasados y bebidas. Esto posiciona a la plataforma como un canal clave de descubrimiento para las marcas de café RTD que buscan eludir los intermediarios minoristas tradicionales. Además, el mercado empresa a empresa (B2B) BEES de Ambev y el servicio directo al consumidor Ze Delivery están ampliando su oferta de productos de terceros, incluidas las bebidas RTD no alcohólicas. Estas plataformas utilizan la infraestructura logística y las relaciones con los clientes de Ambev para fortalecer el ecosistema de bebidas, permitiendo la distribución de café RTD a bares, restaurantes y pequeños minoristas.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
El mercado de café listo para beber en Brasil se concentra principalmente en la región Sudeste, que incluye São Paulo, Río de Janeiro, Minas Gerais y Espírito Santo. Esta región representa el 60% de la población nacional, cuenta con un ingreso per cápita superior al promedio nacional y posee una sólida cultura cafetera profundamente arraigada en las rutinas diarias. Nestlé se ha comprometido con una inversión de 1.000 millones de BRL hasta 2026, con foco en café RTD de porción individual y máquinas expendedoras fuera del hogar en áreas metropolitanas. Esta iniciativa apunta a consumidores menores de 24 años que priorizan la conveniencia y están abiertos a explorar nuevos formatos de café. En São Paulo, las cafeterías reportan que el café helado contribuye al 12% de las ventas totales, siendo los consumidores menores de 30 años el grupo de compra más grande. Esto subraya a la región Sudeste como el centro de adopción del café frío, una tendencia que se espera persista hasta 2031.
La región Nordeste, que incluye Bahía, Pernambuco, Ceará y Maranhão, representa una oportunidad creciente debido al aumento de los ingresos disponibles, la creciente urbanización y una demografía joven que se alinea con el público objetivo del café RTD. Sin embargo, la falta de infraestructura de cadena de frío en esta región genera mayores costos logísticos y riesgos de deterioro. Estos desafíos hacen que los formatos de café RTD estables en anaquel a temperatura ambiente, que utilizan procesamiento a temperatura ultraalta (UHT) y envasado aséptico, sean más favorables en comparación con las botellas de tereftalato de polietileno (PET) refrigeradas y las latas de metal.
Las regiones Norte y Centro-Oeste siguen siendo mercados menos desarrollados debido a la escasa densidad poblacional, el menor ingreso per cápita y la limitada infraestructura de cadena de frío. A pesar de estos desafíos, estas regiones tienen un potencial de crecimiento a largo plazo a medida que la urbanización se acelera y los formatos de comercio moderno se expanden. La infraestructura de transporte y logística de Brasil requiere una inversión equivalente al 2,26% del producto interno bruto (PIB) para satisfacer la demanda. Sin embargo, el gasto actual es solo del 0,39% del PIB, lo que genera un déficit de 1,87 puntos porcentuales. Esta brecha afecta de manera desproporcionada a las regiones del interior y proporciona una ventaja competitiva para el café RTD estable en anaquel a temperatura ambiente, que puede sortear las limitaciones de la cadena de frío.
Panorama Competitivo
El mercado de café listo para beber de Brasil muestra una consolidación moderada, con inversiones significativas de las principales empresas. La inversión de Nestlé de 1.000 millones de BRL hasta 2026, el compromiso de Coca-Cola de 7.000 millones de BRL para 2025 y el gasto de PepsiCo de 1.200 millones de BRL en 2023 destacan los esfuerzos de los grandes actores para establecer líneas de producción de café RTD dedicadas, ampliar las redes de distribución e implementar campañas de marketing. Estas iniciativas crean desafíos para que los competidores más pequeños ingresen al mercado.
La adquisición por parte de JDE Peet's del negocio de café y té de Maratá en enero de 2024 refleja una estrategia de consolidación en la que las empresas globales de café adquieren marcas locales con redes de distribución establecidas. Este enfoque acelera la entrada al mercado y reduce el tiempo y el costo necesarios para construir el valor de marca de forma orgánica. Por otro lado, el cierre de más de 30 tiendas de Starbucks Brasil y su salida de seis ciudades durante 2024 y 2025 demuestra que el valor de marca por sí solo no puede superar las ineficiencias operativas ni los altos costos de alquiler minorista. Sin embargo, Starbucks continúa sosteniendo sus ingresos a través de la distribución de productos RTD en cadenas de farmacias Drogal y supermercados, incluso a medida que disminuye su presencia física en tiendas.
Existen oportunidades en formulaciones de café RTD funcional que incluyen proteínas, adaptógenos, nootrópicos y prebióticos, atendiendo a la demanda de los consumidores de alerta matutina y productividad vespertina. Además, los segmentos de café RTD bajo en azúcar y orgánico se alinean con las regulaciones de etiquetado frontal de la Agencia Nacional de Vigilancia Sanitaria (ANVISA) de Brasil y la creciente conciencia sanitaria de los consumidores. El mercado empresa a empresa (B2B) BEES de Ambev y el servicio directo al consumidor Ze Delivery proporcionan canales de distribución digital que reducen las barreras de entrada para las marcas emergentes de café RTD. Estas plataformas permiten a las marcas más pequeñas llegar a bares, restaurantes y pequeños minoristas sin depender de las relaciones tradicionales con distribuidores.
Líderes de la industria del café listo para beber (RTD) en Brasil
-
Nestlé S.A.
-
The Coca-Cola Company
-
Starbucks Corporation
-
PepsiCo Inc.
-
Grupo 3corações
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Alcance y Metodología
La cadena de valor del café RTD en Brasil comienza con el abastecimiento de café verde a través de productores, cooperativas y redes de comerciantes concentradas en orígenes tradicionales como Sul de Minas, Paraná y Bahía, y luego pasa al tostado y la extracción. La fabricación de RTD añade etapas específicas de la bebida, incluyendo la extracción del café, la mezcla con lácteos o alternativas, edulcorantes y saborizantes, y la estabilización, seguida del envasado en formatos PET, latas, vidrio o aséptico. La integración del tostado, la extracción y el llenado aséptico dentro de instalaciones especializadas en bebidas es una palanca clave de eficiencia para el control de los plazos de entrega y la consistencia.
Aguas abajo, la ejecución de la cadena de frío y del merchandising resulta central, ya que los formatos refrigerados de porción individual dependen del transporte refrigerado y la refrigeración en tienda, lo que tiende a favorecer al comercio moderno y a ubicaciones de alto tránsito, como las tiendas de conveniencia en estaciones de servicio y las redes de tiendas de conveniencia. Organismos y consejos del sector como ABIC (referencias de calidad y pureza para productos de café) y Cecafé (coordinación del ecosistema de exportación, incluidos programas de sostenibilidad como el Programa Trabalho Sustentável con el MTE) actúan como nodos habilitadores para la alineación de estándares y la credibilidad del suministro, mientras que el abastecimiento de ingredientes lácteos y las limitaciones de refrigeración siguen siendo cuellos de botella recurrentes fuera de los principales corredores urbanos.
Líderes de la Industria de Café Listo para Beber (RTD) de Brasil
El mercado de café listo para beber en Brasil muestra una consolidación moderada, con inversiones significativas de las principales empresas. La inversión de BRL 1.000 millones de Nestlé hasta 2026, el compromiso de BRL 7.000 millones de Coca-Cola para 2025 y el gasto de BRL 1.200 millones de PepsiCo en 2023 destacan los esfuerzos de los actores de gran escala para establecer líneas de producción de café listo para beber (RTD) dedicadas, ampliar las redes de distribución e implementar campañas de marketing. Estas iniciativas crean desafíos para los competidores más pequeños que buscan ingresar al mercado.
La adquisición por parte de JDE Peet's del negocio de café y té de Maratá en enero de 2024 refleja una estrategia de consolidación mediante la cual las empresas globales de café adquieren marcas locales con redes de distribución establecidas. Este enfoque acelera la entrada al mercado y reduce el tiempo y el costo necesarios para construir valor de marca de manera orgánica. Por otro lado, el cierre de más de 30 tiendas de Starbucks Brasil y su salida de seis ciudades durante 2024 a 2025 demuestra que el valor de marca por sí solo no puede superar las ineficiencias operativas ni los elevados costos de arrendamiento de locales comerciales. Sin embargo, Starbucks continúa generando ingresos a través de la distribución de productos listas para beber (RTD) mediante las cadenas de farmacias Drogal y supermercados, incluso a medida que disminuye su presencia física en tiendas.
Existen oportunidades en las formulaciones de café listo para beber (RTD) funcional que incluyen proteínas, adaptógenos, nootrópicos y prebióticos, atendiendo a la demanda de los consumidores de mayor alerta matutina y productividad vespertina. Adicionalmente, los segmentos de café listo para beber (RTD) bajo en azúcar y orgánico se alinean con las regulaciones de etiquetado frontal de la Agencia Nacional de Vigilancia Sanitaria (ANVISA) y la creciente concienciación sobre la salud de los consumidores. El mercado empresa a empresa (B2B) BEES de Ambev y el servicio directo al consumidor Ze Delivery proporcionan canales de distribución digital que reducen las barreras de entrada para las marcas emergentes de café listo para beber (RTD). Estas plataformas permiten a las marcas más pequeñas llegar a bares, restaurantes y pequeños minoristas sin depender de las relaciones tradicionales con distribuidores.
Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es desarrollar propuestas de café RTD que se ajusten a las crecientes expectativas de transparencia y cumplimiento en toda la cadena de suministro del café. En febrero de 2026, CONAB lanzó la Plataforma Parque Cafeeiro para mapear las áreas de cultivo de café y respaldar la trazabilidad y la verificación de deforestación cero vinculadas a las normas ambientales de la UE. La iniciativa crea una base de datos más clara que las marcas pueden utilizar para narrar el origen y para un abastecimiento conforme en el café RTD de marca, en particular para el posicionamiento premium y orgánico.
Los vacíos en distribución y formato siguen siendo visibles en Brasil fuera de los corredores refrigerados más sólidos, lo que mantiene relevante al café RTD estable en anaquel (aséptico/UHT) y a las rutas híbridas (venta minorista en línea y plataformas B2B) para escalar el surtido. La evidencia de un enfoque en la capacidad industrial también respalda la más amplia conversión del café en formatos listos para consumir: Nestlé mencionó actividad en torno a su planta industrial de Araras, en el estado de São Paulo, en 2026, reforzando el papel de los grandes centros integrados de procesamiento de café que pueden alimentar los canales de innovación en RTD, incluidas las reformulaciones de sabor, funcionales y con menos azúcar, al tiempo que respaldan una mayor disponibilidad en los canales fuera del hogar.
Desarrollos recientes del sector
- Abril de 2026: Nestlé Brasil destacó un plan para 2026 basado en mayores envíos de café soluble, con la planta industrial de Araras, en el estado de São Paulo, posicionada como un centro de producción clave. Aunque se enmarca en formatos solubles, la medida fortalece el procesamiento aguas arriba y la escala industrial que pueden respaldar las carteras de productos de café listos para consumir y ampliar la disponibilidad en el comercio minorista brasileño.
- Diciembre de 2025: Oxxo (FEMSA) introdujo la marca de café Andatti en su red brasileña de 564 tiendas, tras haberse expandido en 184 ubicaciones durante el año anterior. Esto aumentó la presencia dedicada en anaqueles y refrigeradores para bebidas de café para llevar en el comercio de conveniencia, mejorando la dinámica de prueba y compra repetida en los corredores urbanos.
- Abril de 2024: Nestlé lanzó el café RTD Nescafé en Brasil en variantes de latte, capuchino y moca con notas de chocolate y caramelo. El lanzamiento consolidó al café RTD como una opción premium accesible de porción individual y se alineó con el enfoque de inversión de la compañía en la distribución metropolitana y los puntos de venta fuera del hogar.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los productos de café listo para beber que están preelaborados, envasados y comercializados en Brasil para consumo inmediato, típicamente en formatos de porción individual como latas y botellas, a través de canales minoristas y en línea.
Exclusiones del alcance: No incluye el café seco (en grano, molido, en cápsulas) ni el café servido y preparado en el lugar en cafeterías y servicios de alimentación.
Descripción General de la Segmentación
- Por tipo
- Café cold brew
- Café helado
- Otro café listo para beber
- Por tipo de envase
- Botellas de PET
- Botellas de vidrio
- Latas metálicas
- Envases asépticos (Tetra Pak, cartones, bolsas)
- Otros
- Por canal de distribución
- Canal on-trade
- Canal off-trade
- Supermercado/Hipermercado
- Tiendas de conveniencia
- Tiendas especializadas
- Venta minorista en línea
- Otros canales de distribución
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la estructura base del modelo y para mantener las definiciones alineadas con la forma en que se rastrean las bebidas envasadas en Brasil. Nos apoyamos en estadísticas públicas y fuentes de referencia, como las series económicas y de inflación del gobierno de Brasil para la normalización de precios, las estadísticas de comercio y aduanas para los insumos derivados del café, y las normas de etiquetado de alimentos y bebidas publicadas por los reguladores para comprender qué se vende como café RTD envasado.
Para evitar construir supuestos en el vacío, revisamos los informes de las empresas y las presentaciones para inversores sobre carteras de bebidas, los sitios web de asociaciones y la cobertura de prensa de buena reputación sobre lanzamientos de RTD y cambios en los envases. También analizamos artículos revisados por pares que abordan el consumo de bebidas frías y las tendencias de reformulación para corroborar el comportamiento a nivel de categoría. Cuando fue necesario, se utilizaron suscripciones de pago únicamente para los estados financieros e inteligencia de las empresas, junto con la revisión general de noticias y finanzas, y bases de datos de patentes para detectar señales de innovación en productos y envases. Estos son ejemplos ilustrativos, y también se utilizaron fuentes públicas adicionales para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se contabiliza realmente como café RTD en Brasil y en someter a prueba de estrés los insumos clave que impulsan el valor, como la combinación de canales, los tamaños de envase y los niveles de precios. Hablamos con una combinación de encuestados del lado de las marcas y del lado de la distribución, incluyendo perspectivas de canales minoristas y especializados, para que los insumos documentales pudieran corregirse donde el mercado se comporta de manera diferente entre los principales estados y los segmentos de ingresos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 34% |
| Actores menores: 15% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento parte de una reconstrucción descendente de la demanda de café RTD en Brasil, vinculando las señales de consumo de bebidas envasadas con la dinámica de ventas por canal de distribución, y luego convirtiendo ese conjunto de demanda en valor utilizando las bandas de precios observadas. Una vez construida esa visión central, se realizan verificaciones ascendentes selectivas utilizando puntos de precio a nivel de envase muestreados en los canales clave y una consolidación de proveedores y marcas para las unidades de mantenimiento de existencias (SKU) más visibles. Esas verificaciones se utilizan para ajustar cualquier sobreconteo o subconteo.
Los insumos que importan en este mercado incluyen la combinación de envases de porción individual (lata versus botella), el tamaño promedio del envase, la disponibilidad de cadena de frío y la colocación en estantes para el RTD refrigerado, la distribución entre supermercados y tiendas especializadas, y los movimientos de precios vinculados a la inflación y la intensidad promocional. También rastreamos cómo cambia la combinación de tipos de productos, por ejemplo, cold brew versus otros estilos de café RTD, porque la escala de precios y la velocidad pueden diferir según el formato.
Los pronósticos se construyen utilizando análisis de escenarios respaldados por un suavizado simple de series de tiempo sobre los indicadores de demanda base, y luego se moderan utilizando lo que los entrevistados esperan en cuanto a expansión de la distribución, cadencia de innovación y comportamiento de precios. Donde la visibilidad ascendente es débil para las marcas regionales más pequeñas, las brechas se manejan aplicando rangos de velocidad a nivel de canal a la presencia estimada en estantes y luego verificando los totales contra el conjunto de demanda general.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante triangulación a través de múltiples verificaciones independientes, incluyendo pruebas de coherencia de la combinación de canales, revisión de la progresión de precios y razonabilidad del crecimiento interanual frente a los cambios conocidos en la categoría. Cuando una partida parece incorrecta, se reabre el supuesto subyacente y se activan llamadas de seguimiento para confirmar si se trata de un cambio real o de un artefacto de los datos.
Antes de la aprobación final, el modelo se revisa por etapas, primero a nivel de insumos y luego a nivel de mercado completo, para que las definiciones y los cálculos permanezcan alineados. El informe se actualiza anualmente, con actualizaciones intermedias cuando se producen cambios materiales en la regulación, el envasado o la distribución. Justo antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente.
Dimensionamiento del Mercado de Café Listo para Beber (RTD) de Brasil de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el café RTD de Brasil pueden parecer muy dispares porque el conjunto de productos contabilizados no siempre es el mismo, y porque los supuestos de precios y canales se aplican de manera diferente. Las diferencias también aparecen cuando un editor ancla en el valor minorista mientras otro incorpora adyacencias más amplias de bebidas de café listas para beber.
La brecha principal proviene de si las bebidas listas para beber con sabor a café más amplias se incluyen en el total, y en el modelo de Mordor Intelligence, solo se contabiliza el café RTD envasado, listo para consumir, vendido en envases de porción individual a través de canales minoristas y en línea definidos. En ese enfoque, los precios se normalizan al año declarado antes de proyectar hacia adelante.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,44 millones de USD (2025) | |
| Editor de la Industria A | 513,16 millones de USD (2025) | Esta estimación parece utilizar un conjunto de inclusión mucho más amplio y probablemente captura bebidas de café listas para beber adyacentes más allá de la definición estricta de café RTD de porción individual, lo que puede inflar la base de valor incluso si la cobertura de canales parece similar. |
| Editor del Mercado B | 1,40 mil millones de USD (2023) | La cifra considerablemente mayor es coherente con un alcance más amplio y un año base anterior, donde el valor minorista puede incluir categorías adicionales de usuarios finales o de bebidas y puede aplicar diferentes escalas de precios o plazos de divisas que no están alineados con un recuento exclusivo de café RTD en términos comparables. |
La diferencia se explica principalmente por el alcance y el año base de precios, más que por un verdadero desacuerdo sobre la dirección de la tendencia. Al mantener los insumos vinculados a formatos de envase observables, la combinación de canales y los precios específicos del año, el número resultante es más fácil de replicar y de actualizar cuando se producen nuevos lanzamientos o cambios en los canales.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de café listo para beber en Brasil en 2026?
El tamaño del mercado de café listo para beber de Brasil es de 7,11 millones de USD en 2026 y se prevé que alcance los 11,54 millones de USD en 2031.
¿Qué tipo está creciendo más rápido dentro de este segmento de bebidas?
Se espera que el café cold brew se expanda a una CAGR del 11,37% entre 2026 y 2031, superando al café helado y otros formatos listas para beber.
¿Qué participación tienen los canales off-trade?
Los canales off-trade concentran el 69,78% del valor de 2025 y se proyecta que crezcan a una CAGR del 10,87% impulsados por el aumento del comercio electrónico y las ventas en tiendas de conveniencia.
¿Por qué están ganando terreno las latas metálicas?
Las latas metálicas combinan reciclabilidad total, enfriamiento rápido y una estética de bebida energética, impulsando una CAGR del 11,42% hasta 2031.