
NAND-Flash-Speichermarktgröße und -anteil
NAND-Flash-Speichermarktanalyse von Mordor Intelligence
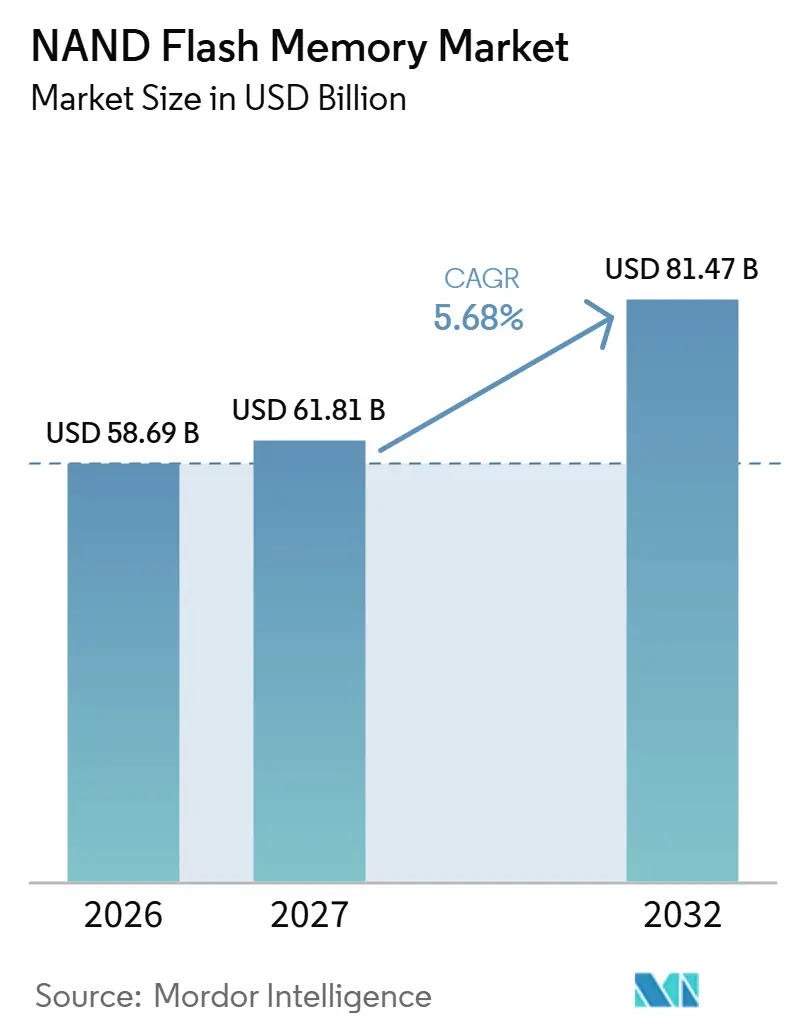
Die NAND-Flash-Speicher-Marktgröße soll von 58,69 Milliarden USD im Jahr 2026 und 61,81 Milliarden USD im Jahr 2027 auf 81,47 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 5,68 % verzeichnen.
KI-Training schafft Nachfrage nach Flash-Speicher, der Datenzustellung neben Speicherkapazität unterstützt. Handgeräte und SSD-ausgestattete Konsolen verbreitern die Käuferbasis, während hochkapazitive QLC-Konfigurationen den Unternehmensspeicher konsolidieren können. Anbieter reagieren mit fortschrittlichen Flash-Prozessen, integrierten Controllern und Fertigungsinvestitionen in Japan. Ausdauergrenzen, unflexible Herstellerkosten und Einschränkungen bei der Gerätezulassung begrenzen, wie breit und schnell diese Technologien eingesetzt werden können. Der kommerzielle Vorteil hängt daher davon ab, die Speicherrolle jeder Anwendung mit realisierbarer Produktion und dauerhaften Kundenverpflichtungen abzustimmen, die den nächsten Fertigungszyklus unterstützen können.
Wichtigste Erkenntnisse des Berichts
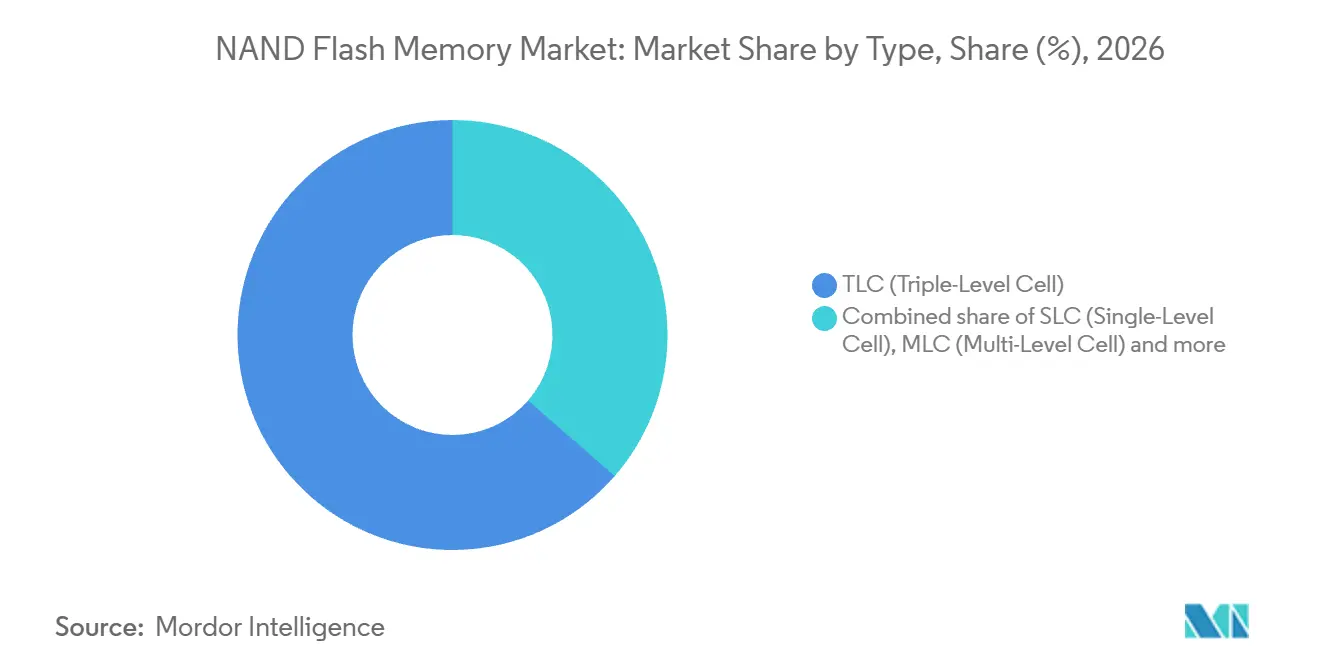
- Nach Typ führte TLC mit einem NAND-Flash-Speicher-Marktanteil von 63,61 % im Jahr 2026, während QLC mit einem CAGR von 7 % zwischen 2027 und 2032 das am schnellsten wachsende Segment sein soll.
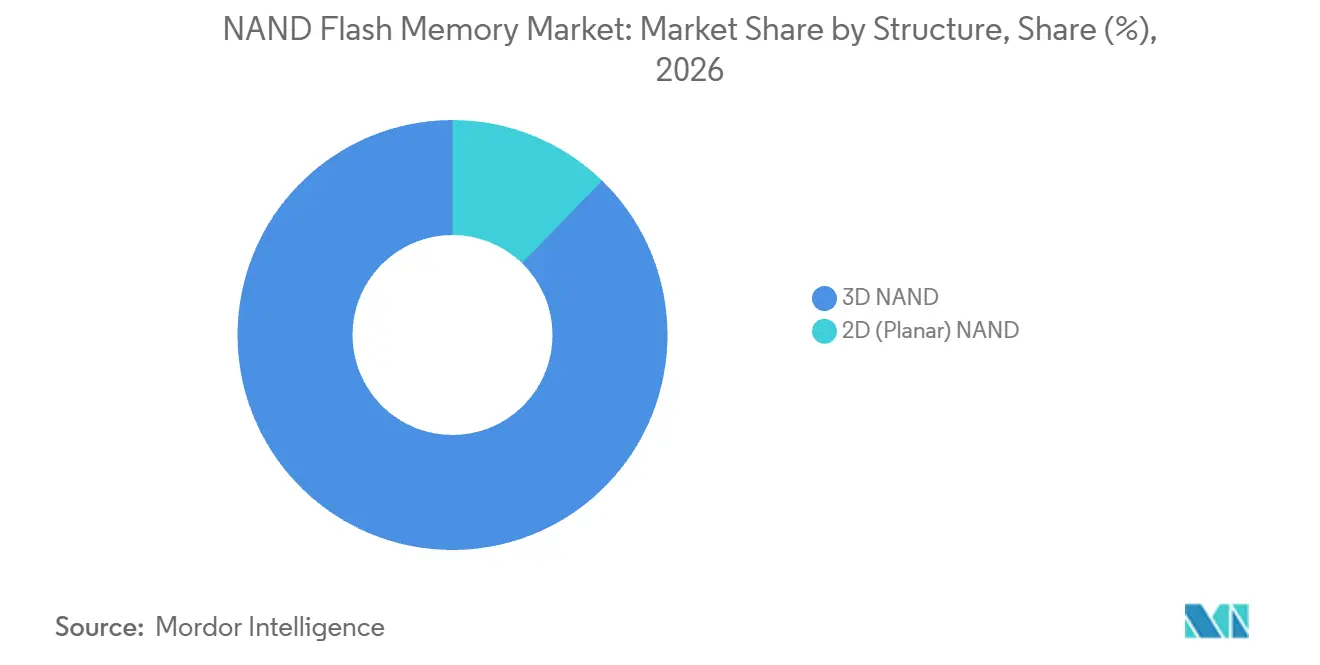
- Die Strukturaufschlüsselung wurde von 3D-NAND angeführt, mit einem Anteil von 87,76 % an der NAND-Flash-Speicher-Marktgröße im Jahr 2026 und dem schnellsten prognostizierten CAGR von 6,7 % zwischen 2027 und 2032.
- In der Schnittstellenkategorie hielt PCIe / NVMe im Jahr 2026 einen Marktanteil von 56,26 % und soll mit einem CAGR von 7,8 % zwischen 2027 und 2032 am schnellsten wachsen.
- Smartphones führten die Anwendungen mit einem Marktanteil von 40,54 % im Jahr 2026 an, während Unternehmens- und Rechenzentrum-SSDs mit einem CAGR von 8 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
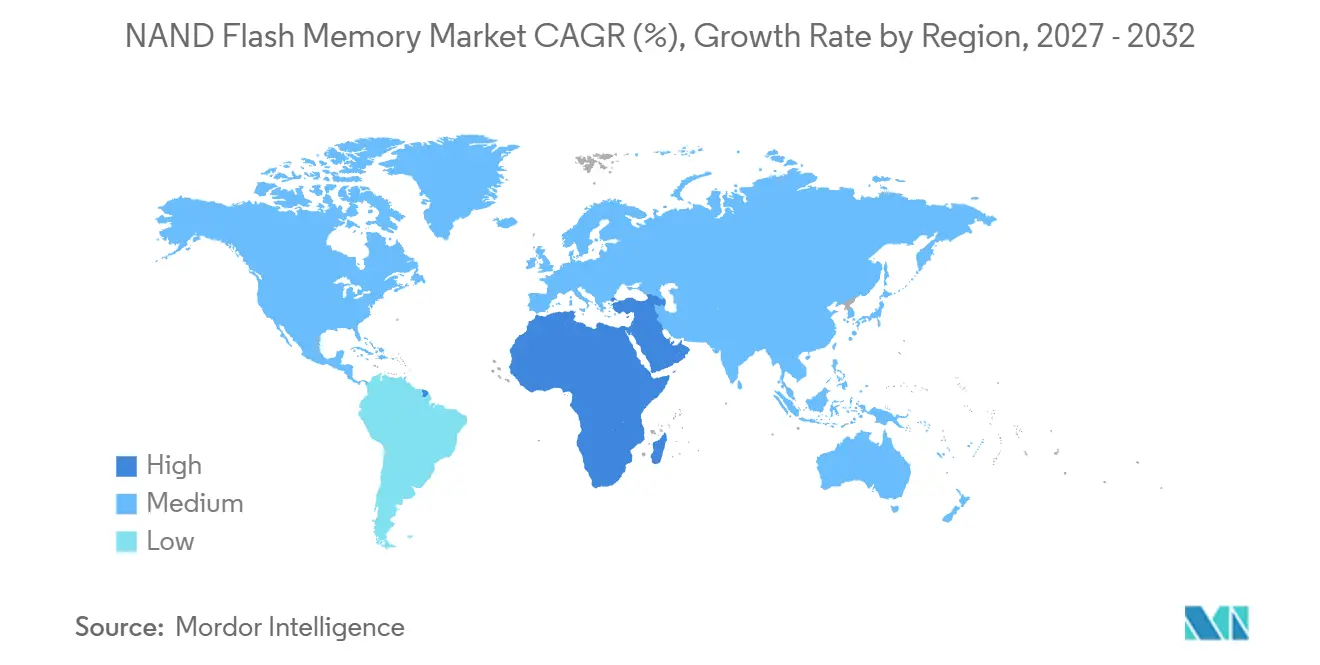
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 55,31 %, während der Nahe Osten und Afrika mit einem CAGR von 8,6 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der KI/ML-Speichernachfrage in Rechenzentren | +2.6% | Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Proliferation von 5G und massiven IoT-Geräten | +1.5% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Übergang von PC/Konsole von HDD zu SSD | +1.3% | Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Enterprise-Schwenk zu kosteneffizienten QLC-SSDs | +1.6% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nationale inländische NAND-Fabrikprogramme | +0.8% | Kitakami in Japan | Kurzfristig (≤ 2 Jahre) |
| Entwicklung von CXL-fähigem Computational Storage | +0.3% | Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der KI/ML-Speichernachfrage in Rechenzentren
KI-Training macht das Verhalten des Datenzugriffs kommerziell relevant – neben der installierten Speichermenge. Meta berichtete von einer schnellen Produktionseinführung eines KI-Trainingsdaten-Ladesystems, das ein regionales Flash-gestütztes Speicher-Fabric als L3-Cache nutzt. Der Betreiber beschreibt gleichzeitiges Laden von Daten und Checkpoints über Hunderte von GPUs, heiße Modellgewichte und mit Neustarts verbundene Verkehrsspitzen. Sein verteilter Datencache nutzt freien Speicher auf GPU-Hosts, getrennt vom regionalen Flash-Tier. Metas regionaler Flash-Tier liegt vor seiner HDD-gestützten Wahrheitsquelle und hält Daten typischerweise für einen konfigurierten Zeitraum zur Wiederverwendung über Trainings-Epochen hinweg. Da der regionale Flash-Tier der HDD-Wahrheitsquelle vorgelagert ist und Daten zur Wiederverwendung über Trainings-Epochen hinweg vorhält, folgt die Flash-Nachfrage in diesem Design wiederholten Trainingslesevorgängen ebenso wie der gespeicherten Kapazität.
Proliferation von 5G und massiven IoT-Geräten
Ein größeres vernetztes Geräte-Ökosystem verbreitert die potenzielle Kundenbasis für NAND in Smartphones und eingebetteter Elektronik. Ericsson berichtete, dass die globalen 5G-Abonnements im ersten Quartal 2026 um 162 Millionen auf 3,1 Milliarden anwuchsen. Laut GSMA-Daten, die von Compare the Cloud berichtet wurden, waren Ende 2025 weltweit mehr als eine Milliarde aktive NB-IoT- und LTE-M-Verbindungen in Betrieb. Im Mai 2025 gab Micron bekannt, dass sein UFS-4.0-Speicher in Motorolas Razr 60 Ultra verbaut wurde, einem 5G-Handgerät, das Motorola in Japan mit 512 GB internem Speicher gelistet hat. Dieser Design-in-Gewinn verschafft NAND-Anbietern einen konkreten Weg in vernetzte Handgeräte über eingebetteten Speicherinhalt, wobei die Komponentennachfrage aus dem Gerätedesign entsteht und nicht aus jedem zusätzlichen Abonnement.
Übergang von PC/Konsole von HDD zu SSD
PC-Erneuerung und SSD-basierte Konsolen schaffen separate Wege für die NAND-Speichernachfrage. Sony Interactive Entertainment berichtete von einem weltweiten PlayStation-5-Hardware-Sell-in von 16 Millionen Einheiten im Geschäftsjahr 2025, von April 2025 bis März 2026, einschließlich zurückgegebener und aufgearbeiteter Produkte. PlayStation gibt an, dass PS5-Konsolen internen Ultrahochgeschwindigkeits-SSD-Speicher verwenden und kompatible M.2-SSD-Erweiterungen unterstützen. Im dritten Quartal 2025 machten HDD-zu-SSD-Migrationen 10,56 % der von EaseUS Software erfassten Windows-Systemmigrationsvorgänge aus. Kompatible PS5-Erweiterungs-SSDs führen auch Spiele und Medien-Apps direkt aus und erhöhen die nutzbare Kapazität innerhalb der Konsole. Der Ersatz von HDD-Speicher durch SSDs schafft Flash-Inhalt bei PC-Upgrades, während Konsolendesigns NAND durch eingebauten Speicher und kompatible Erweiterungen unterstützen.
Enterprise-Schwenk zu kosteneffizienten QLC-SSDs
Unternehmensspeicherbetreiber, die HDD-Kapazität ersetzen, können durch QLC einen Mehrwert durch Rack-Dichte erzielen. Im Mai 2026 begann Micron mit der Auslieferung seiner 245-TB-6600-ION-Rechenzentrum-SSD, die mit G9-QLC-NAND für KI-, Cloud-, Unternehmens- und Hyperscale-Workloads gebaut wurde.[1] Das Unternehmen bezeichnete sie als die weltweit kapazitätsstärkste kommerziell erhältliche SSD und berichtete von 82 % weniger Racks als bei HDD-Bereitstellungen bei äquivalenter Rohspeicherkapazität. Für einen Betreiber mit einem festen Rack-Rahmen macht dieser Vergleich die Kapazitätskonsolidierung zu einem konkreten Grund, HDD-Kapazität durch QLC-SSDs zu ersetzen. Micron gab außerdem an, dass sein G9-QLC mindestens eine Generation vor dem konkurrierenden QLC lag, das in Rechenzentrum-SSDs verwendet wird. Der Cloud-Anbieter ITGLOBAL.COM berichtete, QLC-NVMe-SSDs in mehr als 30 % seiner Cloud-Projekte im Jahr 2025 einzusetzen, was Lesevorgänge beschleunigt und Speicherkosten senkt, und demonstriert damit die Akzeptanz durch Betreiber neben den Angeboten der Anbieter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausdauergrenzen von hochdichten Zellen | -0.9% | Nordamerika, Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Preiszyklizität und Investitionsbelastung | -1% | Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Durch Exportkontrollen verursachte Geräteengpässe | -0.4% | Dalian in China | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsprüfung bei Hochschicht-Fabs | -0.2% | Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausdauergrenzen von hochdichten Zellen
Hohe Speicherdichte kann den Konflikt einer Anwendung mit der Schreibausdauer ihres Speichers nicht lösen. Meta erklärte, dass begrenzte Schreibausdauer, hohe Kosten und historisch geringe Laufwerkskapazitäten die QLC-Flash-Einführung in Rechenzentren verlangsamt hatten. Für einen Speicherbetreiber macht diese Einschränkung das Schreibvolumen neben der Kapazität eines Geräts relevant. Meta zielte mit QLC auf leseintensive Workloads mit seltenen und vergleichsweise geringen Schreibbandbreitenanforderungen ab. Seine Ingenieure gaben an, dass der QLC-Lesedurchsatz das Vierfache des Schreibdurchsatzes oder mehr erreichen könnte, was sorgfältig abgestimmte Ratenregler und I/O-Scheduler erfordert, um zu verhindern, dass latenzempfindliche Lesevorgänge hinter Schreibvorgängen in die Warteschlange geraten. Folglich erfordert die Integration von QLC in diesen Speicher-Tier sowohl Software-Engineering-Aufwand als auch ein geeignetes Schreibprofil, was die Substitution allein auf Basis der Kapazität einschränkt.
Preiszyklizität und Investitionsbelastung
Für NAND-Hersteller muss die Kapazitätserweiterung gegen Verkaufspreise finanziert werden, die schneller sinken können als sich die Fixkosten anpassen. Kioxia warnte, dass seine Flash-Speicher-Verkaufspreise schnell und erheblich sinken können, wenn das Branchenangebot die Nachfrage übersteigt oder sich Kundeninventare aufbauen. Das Unternehmen erklärte auch, dass hohe Investitionsausgaben und laufende Forschung und Entwicklung hohe Fixkosten in seinem Flash-Speicher-Geschäft verursachen. Diese Risiken können sich gegenseitig verstärken, da ein Umsatzrückgang weniger Mittel zur Unterstützung einer kapitalintensiven Produktionsbasis lässt. Niedrigere Komponentenpreise können Gerätehersteller begünstigen, während sie die Herstellerwirtschaft schwächen, die für die Kapazitätserweiterung benötigt wird. Diese Asymmetrie kann Erweiterungen verzögern, selbst wenn der nachgelagerte Speicherbedarf mehr Kapazität rechtfertigt, und lässt Anbieter mit einer Finanzierungsbelastung durch den Zyklus zurück.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
TLC-Produktionstiefe und QLC-KundenakzeptanzTLC (Triple-Level-Cell) hatte im Jahr 2026 einen Anteil von 63,61 % an der NAND-Flash-Speicher-Marktgröße. SK hynix berichtete von der Massenproduktion von 321-Schicht-1-Tb-TLC-4D-NAND. SK hynix schrieb diesem Produkt die Eröffnung der ersten Ära der Branche mit mehr als 300-Schicht-Stapelung zu. Speicherproduktehersteller, die den größten Zelltyp spezifizieren, können daher TLC aus einem Prozess beziehen, der bereits in der Massenproduktion über 300 Schichten hinaus ist, was seine etablierte Marktposition mit fortschrittlicher Stapelung verbindet.
QLC (Quad-Level-Cell) soll das am schnellsten wachsende Segment nach Typ sein, mit einem CAGR von 7 % zwischen 2027 und 2032. SK hynix begann im April 2026 mit der Belieferung von Dell Technologies mit seiner PQC21-Client-SSD, die 321-Schicht-QLC-NAND in 1-TB- und 2-TB-Kapazitäten verwendet. SK hynix bezeichnete PQC21 als erstes Produkt mit 321-Schicht-QLC-Technologie.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Struktur:
Fortschrittliche Stapelung verankert die Produktion, während planare Produkte auslaufen3D-NAND hielt im Jahr 2026 einen Marktanteil von 87,76 % und soll das am schnellsten wachsende Segment nach Struktur sein, mit einem CAGR von 6,7 % zwischen 2027 und 2032. Im zweiten Quartal 2026 gab SK hynix an, dass 321-Schicht-NAND-Produkte den größten Anteil seiner eigenen NAND-Produktion ausmachten. SK hynix plante außerdem, dass 321-Schicht-Produkte bis Ende 2026 etwa 50 % seiner südkoreanischen NAND-Produktionskapazität erreichen sollten. Dies verbindet einen etablierten Produktionsmix mit einem weiteren geplanten Kapazitätsübergang innerhalb der Architektur. Das Tempo dieses Übergangs bestimmt, wie schnell die neuere Generation die kommerzielle Versorgungsbasis eines Herstellers erreicht.
2D-NAND (planar) soll schrumpfen, was die Produktkontinuität zu einem eigenständigen Problem für Käufer dieser Struktur macht. Am 31. März 2026 informierte Kioxia Electronics (China) Kunden über die geplante Einstellung bestimmter Floating-Gate-2D-NAND-Produkte, mit abschließenden Lieferungen bis zum 31. Dezember 2028. Die Mitteilung umfasste auch Produkte der dritten Generation BiCS FLASH und setzte eine Frist für abschließende Beschaffungsprognosen auf den 30. September 2026. Für einen Gerätehersteller, der eine betroffene Komponente verwendet, schafft der geplante Lieferzeitplan einen endlichen Versorgungshorizont für das Design. Das geplante Ende der Lieferungen macht die Komponentenkontinuität zu einem Grund, ein betroffenes Design unabhängig von seinem Speicherkapazitätsbedarf zu ändern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Schnittstelle:
PCIe-Produktionsfortschritte neben mobilen Design-GewinnenPCIe / NVMe hielt im Jahr 2026 einen Marktanteil von 56,26 % und soll das am schnellsten wachsende Segment nach Schnittstelle sein, mit einem CAGR von 7,8 % zwischen 2027 und 2032. Microns PCIe-Gen6-9650-Rechenzentrum-SSD befand sich bis zum 16. März 2026 in der Hochvolumenproduktion. Micron bezeichnete sie als die erste PCIe-Gen6-SSD der Branche in der Hochvolumenproduktion, optimiert für agentische KI-Workloads auf der NVIDIA-BlueField-4-STX-Architektur. Dies verbindet den Schnittstellenfortschritt mit einer definierten KI-Speicherplattform und gibt Systemdesignern ein kommerzielles Produkt, um das herum sie bauen können.
UFS bietet einen handgerätespezifischen Weg für Speicherkomponenten innerhalb der UFS-/eMMC-Kategorie. Xiaomi brachte das 17T am 4. Juni 2026 in Indien mit 256-GB- und 512-GB-UFS-4.1-Speichervarianten auf den Markt, eine Bezeichnung, die Xiaomi als per Firmware aufgewertet qualifizierte. Für einen Handgerätehersteller veranschaulicht diese Konfiguration ein Speicherdesign, das in das Gerät selbst integriert ist, anstatt ein separat gekauftes Erweiterungsprodukt. SATA soll schrumpfen, sodass der Schnittstellenmix sowohl mobile Designmöglichkeiten als auch eine schrumpfende Legacy-Kategorie bietet.
Nach Anwendung:
Handgeräteskalierung trifft auf UnternehmensspeichererweiterungSmartphones repräsentierten im Jahr 2026 einen NAND-Flash-Speicher-Marktanteil von 40,54 %. Die DX-Division von Samsung Electronics produzierte im Jahr 2025 214,3 Millionen Smartphone-Einheiten, verglichen mit 193,5 Millionen im Jahr 2024. Die wichtigsten Smartphone-Produktionsstandorte befanden sich in Südkorea, Vietnam, Indien und Brasilien. Samsung machte die Galaxy-S25-Serie am 14. Februar 2025 in Singapur verfügbar, wobei das Galaxy S25 Ultra in 256-GB-, 512-GB- und 1-TB-Konfigurationen für eingebauten Speicher angeboten wurde. Produktionsumfang und Speicherkonfigurationen von Handgeräten machen Smartphone-Programme zu einer Quelle sowohl für Stückvolumen als auch für differenzierte Kapazitätsanforderungen für NAND-Anbieter.
Unternehmens- und Rechenzentrum-SSDs sollen das am schnellsten wachsende Anwendungssegment sein, mit einem CAGR von 8 % zwischen 2027 und 2032. Sandisk berichtete, dass der Umsatz in seinem breiteren Rechenzentrum-Endmarkt, an den es Unternehmens-SSDs liefert, im Geschäftsjahr 2026 gegenüber dem Geschäftsjahr 2025 um 437 % wuchs, hauptsächlich durch höhere Verkäufe und Preise. Die in diesem Endmarkt verkauften Produkte stiegen im gleichen Zeitraum auf Exabyte-Basis um fast 120 %. Die Volumenerweiterung gibt dem Wachstumsmechanismus eine Kapazitätsbasis, während der größere Umsatzanstieg auch die Preisgestaltung einbezieht. Sandisk berichtete außerdem, dass der Umsatz pro Gigabyte in diesem breiteren Rechenzentrum-Endmarkt im Geschäftsjahr 2026 gegenüber dem Geschäftsjahr 2025 um fast 150 % stieg.
Geografische Analyse
NAND-Flash-Speicher-Markt Asien-Pazifik
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 55,31 % an der NAND-Flash-Speicher-Marktgröße. Kioxia begann im August 2026 mit der Standortvorbereitung für Fab3 in seinem Kitakami-Werk in Japan, um die BiCS-FLASH-3D-Flash-Kapazität zu erweitern, mit einem Betriebsziel für das Geschäftsjahr 2029. Fab3 soll auf einem Gelände südlich des bestehenden Fab2 gebaut werden, sodass die Kapazitätserweiterung einen etablierten Kitakami-Standort erweitert. In Taiwan vergab das Institut für Biomedizinische Wissenschaften der Academia Sinica im September 2025 einen Kauf von 11 Micron-6500-ION-SSDs mit jeweils 30.720 GB. Die geplante japanische Flash-Kapazität und Taiwans vergebener Forschungsspeicherkauf platzieren Anbieter an verschiedenen Punkten in der Kette und trennen die zukünftige Komponentenversorgung von einem institutionellen Fertiglaufwerk-Kanal.
NAND-Flash-Speicher-Markt Naher Osten und Afrika
Der Nahe Osten und Afrika soll die am schnellsten wachsende Region sein, mit einem CAGR von 8,6 % zwischen 2027 und 2032. Microsoft plante die Kundenverfügbarkeit seiner Rechenzentrumsregion Saudi-Arabien Ost für November 2026. Die geplante Region würde es saudi-arabischen öffentlichen und privaten Organisationen ermöglichen, berechtigte Cloud- und KI-Workloads und Daten lokal zu hosten. Da berechtigte Workloads und Daten innerhalb des Königreichs gehostet werden sollen, muss der sie bedienende Speicher im Land installiert werden und nicht aus einer Region im Ausland bezogen werden.
Die primären Rechenzentrumsmarkte Nordamerikas verzeichneten in der ersten Hälfte des Jahres 2026 laut CBRE eine Netto-Absorption von 1.456 MW. In Europa nutzten 71,5 % der EU-Unternehmen mit mindestens 10 Beschäftigten oder Selbstständigen in den untersuchten Sektoren im Jahr 2025 kostenpflichtigen Cloud-Dateispeicher, während die Regionale Direktion für Umweltschutz in Rzeszów in Polen eine Beschaffung für SSDs, Computerausrüstung und Software abschloss. Brasilianische Rechenzentrum-Projekte beantragten Ende 2025 Grundnetzanschlüsse von 26,2 GW, wobei die Anfragen weder vertraglich gebundene Leistung noch garantierte Bauvorhaben darstellten. Das Hospital Naval Almirante Adriazola in Chile nahm im Mai 2025 einen Auftrag für 15 SATA-SSDs mit je 500 GB an. Diese Käufe des öffentlichen Sektors bieten konkrete Speichergerätekanäle neben der Cloud-Nutzung, während potenzielle Aufträge aus diesen brasilianischen Projekten von Anschlssen und Bauvorhaben abhängen.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines integrierten NAND-Anbieters, der Speicherproduktion und grenzüberschreitende Verkäufe verwaltet. Exportgenehmigungen, bedingte Steuerunterstützung und rollenabhängige Netzwerkdatenpflichten können Teile des Betriebsmodells dieses Anbieters beeinflussen. Der kommerzielle Vergleich wägt daher Produktions- und F&E-Unterstützung gegen den Aufwand ab, der erforderlich ist, um den Exportzugang zu erhalten und geltende Datenverpflichtungen zu erfüllen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China |
|---|---|---|---|---|
| Primäre Behörde | Büro für Industrie und Sicherheit | Ministerium für Wissenschaft, Technologie und Innovation für Anträge; Sekretariat für Wissenschaft und Technologie für digitale Transformation für die Qualifizierung | Zuständiges Steueramt und F&E-Zertifizierungsstelle | Cyberspace-Verwaltung Chinas, in Koordination mit den zuständigen Telekommunikations- und öffentlichen Sicherheitsbehörden |
| Schlüsselinstrumente oder -richtung | EAR-VEU-Streichungen wirksam ab 31. Dezember 2025; jährliche Gerätelizenzen für 2026 | PADIS gemäß Decreto 10.615/2021, geändert durch Decreto 13.065/2026 | F&E-Steuervergünstigung; Abschreibungsfenster für berechtigte Vermögenswerte bis 2027; Körperschaftsteuerplan für 2028–2032 | Cybersicherheitsgesetz; Maßnahmen zur Risikobewertung der Netzwerkdatensicherheit |
| Kommerzielle Auswirkung | Lizenzierung für abgedeckte Geräte in genannten China-Fabs; BIS beabsichtigte, Betrieb statt Erweiterung oder Upgrades zu lizenzieren | Spezifizierte Steuererleichterungen für qualifizierte Teilnehmer und abgedeckte Verwendungen, mit jährlichen berechtigten F&E-Investitionen in Brasilien | Steuerunterstützung für qualifizierende F&E und Abschreibungszeitraumerleichterungen für berechtigte bewegliche Vermögenswerte | Pflichten für abgedeckte Netzbetreiber; jährliche Bewertungen für Verarbeiter wichtiger Daten |
| Aktuelle politische Attraktivität | Niedrig | Hoch | Hoch | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung | Lockerung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die Niedrig-Bewertung der Vereinigten Staaten und die Richtung Keine Änderung spiegeln die artikelspezifische Lizenzierung nach den VEU-Streichungen vom 31. Dezember 2025 wider, wobei Lizenzen das Kalenderjahr 2026 abdecken und bis zum 15. Oktober 2026 keine 2027-Lizenz für zusätzliche in den USA hergestellte Geräte und Technologien ausgestellt wurde, laut Reuters, während die erklärte Absicht des BIS, Betrieb statt Kapazitätserweiterungen oder Technologie-Upgrades zu lizenzieren, die Kontinuität eines eingeschränkten Weges unterstützt. Brasiliens Hoch-Bewertung spiegelt bedingte Steuererleichterungen und jährliche berechtigte F&E-Investitionen in Brasilien von mindestens 5 % der definierten Bruttoumsatzbasis wider, und das Brasil-Semicon-Dekret, das am 16. Juli 2026 in Kraft trat, fügte politische Achsen für Steuererleichterungen, Forschungsunterstützung, private Investitionen und einfachere Import- und Exportprozesse hinzu, was die Lockerung innerhalb der Anreizgenehmigung bis zum 31. Dezember 2029 unterstützt. Deutschlands Hoch-Bewertung und Lockerungs-Richtung kombinieren begrenzte qualifizierende F&E-Unterstützung mit beschlossenen Körperschaftsteuerreduzierungen von 2028 bis 2032. Chinas Mittel-Bewertung und Keine-Änderung-Richtung spiegeln Cybersicherheitsgesetz-Pflichten für Netzbetreiber und jährliche Risikobewertungen für Verarbeiter wichtiger Daten gemäß den am 20. August 2026 in Kraft getretenen Maßnahmen wider, die einen integrierten NAND-Anbieter in dem Maße binden, in dem er Netzwerke betreibt oder wichtige Daten in China verarbeitet.
Wertschöpfungskettenstufen
Der Vergleich folgt NAND von der Fertigungsausrüstung über die Speicherproduktion bis zur controllerbasierten Speicherintegration. Anbieter erfassen Wert an verschiedenen Transaktionspunkten, vom Verkauf von Ätzsystemen bis hin zu Speicherkomponenten und Speicher-Engineering-Dienstleistungen. Ätzfähigkeit unterstützt fortschrittliche Speicherstrukturen, während Integration einen separaten Ertragsweg durch Engineering und fertige Speicherprodukte hinzufügt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Schlüsselteilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Fertigungsausrüstung | Ätzsystemanbieter wie Lam Research und Applied Materials | Geräteverkäufe | Abstimmung der Ätzfähigkeit auf sich ändernde NAND-Strukturen | Geräte gegen den Ziel-Fertigungsprozess qualifizieren |
| NAND-Technologie und -Produktion | Flash-Speicherhersteller wie Kioxia und Micron | NAND-Komponentenverkäufe | Abstimmung der Produktionsfähigkeit auf verschiedene Anwendungsanforderungen | Anwendungsspezifische Engineering- und Produktionswege aufrechterhalten |
| Controllerbasierte Speicherintegration | Controller- und Speicherlösungsanbieter wie Phison | Design-Service-Gebühren und Speicherlösungsverkäufe | Übersetzung der NAND-Fähigkeit in verschiedene Speicherprodukte | Controller-IP mit anwendungsspezifischem Engineering wiederverwenden |
| Quelle: Mordor Intelligence | ||||
Im Juni 2026 stellte Applied Materials ein Molybdän-Ätzsystem für die 3D-NAND-Wortleitungstrennung vor und erklärte, dass seine neuen Systeme von führenden Chipherstellern eingesetzt werden. Dies platziert die Geräteentwicklung vorgelagert zu den Prozesskenntnissen, die Speicherherstellern zur Verfügung stehen, und macht die Produktionsresilienz teilweise von einer erfolgreichen Gerätezulassung abhängig. Nachgelagert schafft Phisons Kombination aus Controller-IP, ASIC-Designdienstleistungen und Speicherlösungen ein Engineering-Geschäft rund um mehrere Geräteformate. Die Gerätezulassung gibt Ätzanbietern daher einen früheren kommerziellen Einstieg in eine neue NAND-Struktur als Speicherintegratoren, deren Angebote von dem von ihr produzierten Speicher abhängen.
Wettbewerbslandschaft
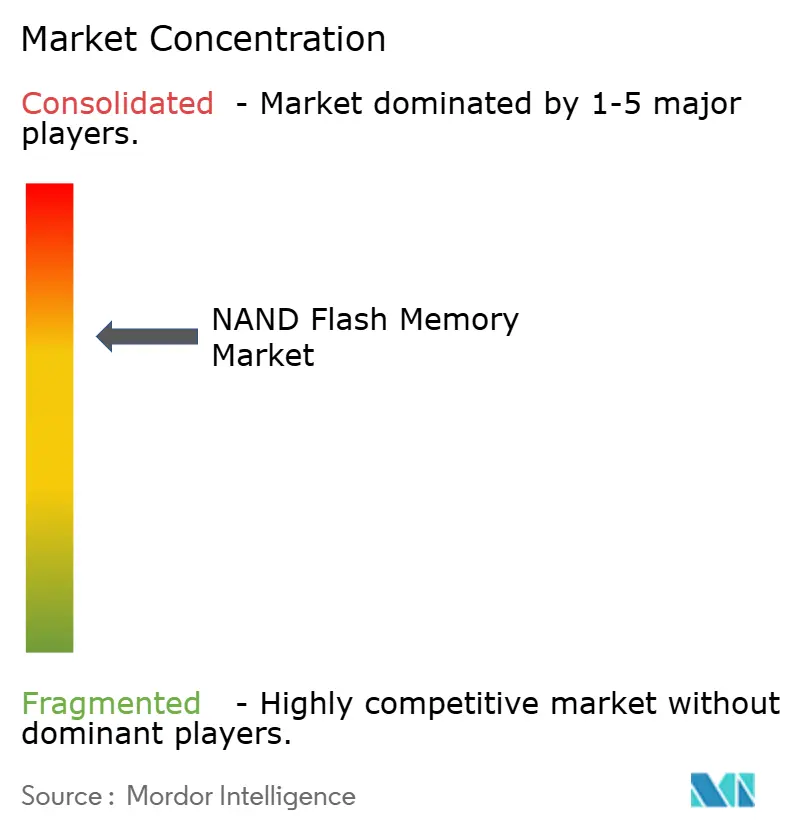
Der Wettbewerb konzentriert sich auf Hersteller, die NAND-Technologie mit kommerziell gefertigten Speicherprodukten verbinden können. Samsung Electronics Co., Ltd. und SK hynix Inc. kombinieren NAND-Versorgung mit SSD-Geschäften. Kioxia Corporation, Sandisk Corporation und Micron Technology, Inc. konkurrieren ebenfalls durch Flash-Produktion oder NAND-basierte Speicherprodukte. Im Juli 2026 begann Samsung mit der Massenproduktion seiner PM1763-PCIe-6.0-Unternehmens-SSD, die V-NAND der 9. Generation und einen 4-Nanometer-Controller integriert. Die Kombination von Speicher- und Controller-Entwicklung in einem fertigen Unternehmensprodukt macht die Differenzierung vom Speichersystem abhängig, das ein Käufer erhalten kann, und gibt Herstellern mit mehreren Technologiefähigkeiten einen breiteren Weg zum Kundenwert.
Gemeinsame Fertigung schafft einen anderen Wettbewerbsmechanismus als eine individuell differenzierte SSD, da Partner Flash-Technologie über dieselbe Produktionsplattform vorantreiben können. Im Juli 2026 begannen Kioxia Corporation, eine Tochtergesellschaft der Kioxia Holdings Corporation, und Sandisk mit der Produktion ihrer 3D-Flash-Technologie der 10. Generation in Fab2 in Kitakami, Japan.[2] Kioxia Iwate Corporation betreibt das Kitakami-Werk, sodass Kioxia und Sandisk an einem gemeinsamen Standort produzieren. Die Technologieoptionen der Kunden hängen teilweise von dieser gemeinsamen Produktionsbasis ab, während Herausforderer sowohl Fertigungskapazitäten als auch ein Produktdesign aufbauen müssen, um auf derselben Stufe der Flash-Lieferkette zu konkurrieren.
Sandisk berichtete, Vereinbarungen über neue Geschäftsmodelle mit 8 Kunden unterzeichnet zu haben, die etwa 50 % seiner Bits im Geschäftsjahr 2027 und etwa zwei Drittel im Geschäftsjahr 2028 abdecken. Die Vereinbarungen verwenden zugesagte Volumina, Mindestfinanzgarantien und strukturierte Preismechanismen. Am 16. Oktober 2026 erklärte SK hynix, dass seine Dalian-Mod-B-Anlage, die 2023 fertiggestellt wurde, Geräteinstallationen unter US-Regierungsgenehmigung erhielt und dass es dort keine Kapazitätserweiterung anstrebte. Sandisk stellt seine Vereinbarungen als Reduzierung der Exposition gegenüber der traditionellen Branchenvolatilität dar, indem ein großer Anteil zukünftiger Bit-Volumina im Voraus mit Kunden festgelegt wird. SK hynix beschreibt stattdessen autorisierte Geräteinstallationen in Dalian Mod B ohne Streben nach Erweiterung, was veranschaulicht, wie zukünftige Versorgungsvereinbarungen Kundenverpflichtungen und regulatorische Bedingungen für die Ausstattung eines China-NAND-Standorts beinhalten.
NAND-Flash-Speicherbranchenführer
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Kioxia Corporation
-
Sandisk Corporation
-
Micron Technology, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
NAND-Flash-Speicher-Markt Unternehmen in diesem Bericht
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Kioxia Corporation
- Sandisk Corporation
- Micron Technology, Inc.
- Nanya Technology Corporation
- Powerchip Technology Corporation
- Winbond Electronics Corporation
- Macronix International Co., Ltd.
- Silicon Motion Technology Corp.
- Phison Electronics Corp.
- Kingston Technology Company, Inc.
- ADATA Technology Co., Ltd.
- Transcend Information, Inc.
- GigaDevice Semiconductor Inc.
- Solidigm
- PNY Technologies, Inc.
- Team Group Inc.
- Longsys Electronics Co., Ltd.
- SMART Modular Technologies, Inc.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Gerätedesign- und KI-Infrastrukturbedürfnisse über Programme in verschiedenen Kommerzialisierungsstadien hinweg. Am 3. August 2026 veröffentlichten Sandisk und SK hynix die erste OCP-Technologiespezifikation für High Bandwidth Flash (HBF) und gaben KI-Inferenzsystem- und Beschleunigerdesignern einen gemeinsamen Integrationsrahmen.[3] Die kommerzielle Aufgabe besteht darin, diese Technologiepfade in Speicherdesigns zu übersetzen, die Geräte- und Infrastrukturkäufer einsetzen können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| UFS-5.0-Designs für fortschrittliche Mobilgeräte | Samsungs Plan vom Juni 2026 zielte auf Massenproduktion im vierten Quartal 2026 ab | Hersteller von Flaggschiff-Smartphones, XR-Headsets und KI-Wearables | Speicherdesigns rund um den geplanten UFS-Versorgungsweg entwickeln | Bereitschaft zur Volumenproduktion und Geräteintegration | Samsung und teilnehmende Gerätedesignpartner |
| Workload-spezifische Unternehmens-SSDs | SK hynix plante eSSD-Produktion im ersten Halbjahr 2027 mit 375-Schicht-4D-NAND | KI-Rechenzentrum-Speicherkäufer | Bei IOPS-Optimierung, Bandbreite und adaptivem Medienspeicher zusammenarbeiten | Kommerzialisierung spezialisierter Funktionen mit Kunden | SK hynix und Speichersystem-Integrationspartner |
| NAND-basierter Near-Compute-Speicher für Inferenz | HBF-Spezifikation vom August 2026 bietet einen gemeinsamen technischen Rahmen | KI-Inferenzsystem- und Beschleunigerdesigner | HBF-Integration entwickeln, wo Speicherkapazitäts- und Bandbreitenanforderungen dies rechtfertigen | Architekturintegration, Standardisierungszeitplan und Systemökonomie | Sandisk, SK hynix und teilnehmende Systemdesigner |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist anwendungsspezifisches Speicher-Engineering, bevor Geräte- und Beschleunigerarchitekturen finalisiert sind. Mobilgerätechancen hängen davon ab, geplante Versorgung in die Produktion zu bringen, während HBF-Integration architektonische und wirtschaftliche Arbeit über eine veröffentlichte Spezifikation hinaus erfordert. Frühe Zusammenarbeit kann NAND-Anbieter innerhalb dieser Designs positionieren, wobei kommerzielle Erträge an deren Übergang in gefertigte Geräte und Betriebsinfrastruktur gebunden sind.
Neueste Industrielle Entwicklungen in NAND-Flash-Speicher-Markt
- Oktober 2026: SK hynix erklärte, dass die Geräteinstallation in seiner Dalian-Mod-B-Anlage unter US-Regierungsgenehmigung erfolgte und dass es dort keine Kapazitätserweiterung anstrebte.
- August 2026: Kioxia begann mit der Standortvorbereitung für Fab3 in seinem Kitakami-Werk in Japan, um die BiCS-FLASH-3D-Flash-Kapazität zu erweitern, mit einem Betriebsziel für das Geschäftsjahr 2029.
- August 2026: SK hynix genehmigte Investitionen in seine geplante M17-NAND-Fab in Cheongju, Südkorea, wobei der Reinraum für Dezember 2028 geplant ist.
NAND-Flash-Speicher-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der globale NAND-Flash-Speicher-Markt misst den jährlichen Umsatz auf Anbieterebene aus NAND-Flash-Speicherkomponenten, die für den Einsatz in digitalen Speicher- und Computerprodukten verkauft werden. Die Verkäufe werden weltweit erfasst und nach Speichertechnologie, Struktur, Schnittstelle, Anwendung und Geografie klassifiziert.
Ausschlüsse aus dem Umfang: DRAM, NOR-Flash und andere Nicht-NAND-Speicher, fertige Smartphones, PCs, Konsolen, Server, SSDs, Speicherkarten und USB-Laufwerke sowie NAND-Fab-Ausrüstung und separat verkaufte Fertigungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- SLC (Single-Level-Cell)
- MLC (Multi-Level-Cell)
- TLC (Triple-Level-Cell)
- QLC (Quad-Level-Cell)
- Nach Struktur
- 2D (Planares) NAND
- 3D NAND
- Nach Schnittstelle
- SATA
- PCIe / NVMe
- UFS / eMMC
- Nach Anwendung
- Smartphones
- Solid-State-Laufwerke (PC und Konsole)
- Enterprise- / Rechenzentrum-SSD
- Speicherkarten und USB-Laufwerke
- Industrielle und automotive Elektronik
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Öffentliche und Unternehmensquellen wie die Materialien der Open-NAND-Flash-Interface-Arbeitsgruppe klären komponentenspezifische NAND-Schnittstellen und die Art und Weise, wie standardisierte Komponenten in Speicherprodukte integriert werden. Der Nachhaltigkeitsbericht 2025 von Samsung Electronics und der Jahresbericht von SK hynix liefern Unternehmensoffenlegungen zu NAND-Betrieb, Produkten und Fertigungskontext, die helfen, Angebots- und Anwendungsnachweise zu überprüfen. Der integrierte Bericht von Kioxia Holdings beschreibt seine NAND-Produkt- und Technologiebasis und fügt den Überprüfungen von Prozessänderungen und Versorgungsbedingungen eine weitere Herstellerperspektive hinzu.
Unternehmenseinreichungen, 10-Ks, Investorenmaterialien und seriöse Presseberichterstattung können gemeldete NAND-Verkäufe, Kapazitätsänderungen, Produkteinführungen und Endmarktentwicklungen gegenseitig überprüfen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Sammlung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews oder strukturierte Umfragen würden NAND-Anbieter, Speicherprodukt- und Gerätehersteller sowie relevante Distributoren umfassen, mit Fragen zu Komponentenverkäufen, Produktmix, realisierten Preisen, Kapazität und Nachfrage nach Anwendung. Analysten würden diese Gespräche nutzen, um Interpretationen aus Sekundärquellen zu testen, variable Prognosepfade zu überprüfen, fehlende oder inkonsistente Nachweise zu identifizieren und Segment- und Regionalannahmen gegen unabhängige Angebots-, Versand- und Endmarktindikatoren zu überprüfen. Wo Nachweise unvollständig bleiben, würden Analysten die Lücke dokumentieren, bei Bedarf Klärung von relevanten Befragten einholen und die Schätzung durch Quelltriangulation abstimmen, anstatt einen Bericht als entscheidend zu behandeln.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 50 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 20 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Die globale Wertschätzung beginnt mit dem NAND-Komponentenumsatz auf Anbieterebene und wird nach Zelltyp, Struktur, Schnittstelle, Anwendung und Geografie klassifiziert. Analysten würden NAND-Bit-Lieferungen und realisierte Preise verfolgen, um Volumenänderungen von Preis- und Produktmixeffekten zu trennen, zusammen mit Herstellerkapazität und -auslastung, Fab-Investitionen und Knotenübergängen, Geräte- und SSD-Lieferungen sowie Rechenzentrum-Speichernachfrage als Indikatoren für Angebots- und Anwendungswachstum. Segmentanteile würden aus den relevanten Komponenten- und Endmarktnachweisen aufgebaut und dann abgestimmt, sodass die weltweiten Kategorien mit dem Marktgesamtwert übereinstimmen.
Eine Top-down-Schätzung des weltweiten Anbieterumsatzes wäre das Kernmodell, mit selektiven Bottom-up-Überprüfungen aus offengelegten Anbieter-NAND-Verkäufen und dem Produkt aus geschätztem Durchschnittsverkaufspreis und geschätztem NAND-Volumen, wo vergleichbare Informationen verfügbar sind. Szenarioanalysen würden testen, wie Preiszyklen, Kapazitätshochlauf und Verschiebungen hin zu Unternehmens-SSDs oder höherdichten Zelltypen die Prognose verändern, und Analysten würden diese variablen Pfade mit Unternehmens- und Kanalnachweisen vergleichen, primäre Befragte wie Anbieter- und Gerätehersteller-Manager bitten, diese zu überprüfen, und Klärung einholen, wenn Schätzungen abweichen. Wo Anbieteroffenlegungen NAND mit anderen Speichern oder fertigen Speicherprodukten kombinieren, würden Analysten nur trennbare NAND-Komponentennachweise für Bottom-up-Überprüfungen verwenden, nicht aufgelöste Allokationslücken dokumentieren und diese Überprüfungen mit dem Gesamtwert abstimmen, anstatt gebündelten Umsatz als NAND-Verkäufe zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten würden den Marktgesamtwert gegen Anbieteroffenlegungen, Versand- und Preisindikatoren, Geräte- und Speichernachfrage sowie regionale Fertigungssignale triangulieren und dann Abweichungen in Umfang, Zeitpunkt, Einheiten und Mix untersuchen. Eine zweite Analystenüberprüfung würde Quellnachverfolgbarkeit, Segmentabstimmung, Prognoseannahmen und ungewöhnliche Bewegungen vor der Freigabe überprüfen. Wesentliche Inkonsistenzen würden eine gezielte Quellenüberprüfung oder erneute Kontaktaufnahme mit Befragten auslösen. Das Modell würde jährlich aktualisiert, zwischen den jährlichen Zyklen aktualisiert, wenn ein wesentliches Marktereignis Angebot oder Nachfrage verändert, und vor der Lieferung einer neuen Überprüfung von Nachweisen und Berechnungen unterzogen.
Vergleich der NAND-Flash-Speicher-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der globale NAND-Flash-Speicher-Markt misst den jährlichen Umsatz auf Anbieterebene aus NAND-Flash-Speicherkomponenten, die für den Einsatz in digitalen Speicher- und Computerprodukten verkauft werden.
Zu den wichtigsten Treibern von Lücken gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Analysten würden NAND-Bit-Lieferungen und realisierte Preise verfolgen, um Volumenänderungen von Preis- und Produktmixeffekten zu trennen, zusammen mit Herstellerkapazität und -auslastung, Fab-Investitionen und Knotenübergängen, Geräte- und SSD-Lieferungen sowie Rechenzentrum-Speichernachfrage als Indikatoren für Angebots- und Anwendungswachstum.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 61,81 Milliarden USD (2027) | |
| Globaler Forschungsherausgeber A | 75,15 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 21,6 % über dem Wert dieses Berichts für 2027 von 61,81 Milliarden USD, 1 Jahr später. Umfasst SSDs, eingebettete Flash-Module, Speicherkarten, USB-Laufwerke und zugehörige Fertigungs- und Supportdienstleistungen neben NAND-Chips, was die bewerteten Angebote erweitert. |
| Globaler Forschungsherausgeber B | 55 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 11,0 % unter dem Wert dieses Berichts für 2027 von 61,81 Milliarden USD, 2 Jahre später. Verwendet eine Umsatzbasis von 2025 und veröffentlicht eine steigende Vorwärtsreihe, sodass das gemessene Jahr dem Vergleichsjahr 2027 vorausgeht. |
Die Analysten von Mordor Intelligence würden den Marktgesamtwert gegen Anbieteroffenlegungen, Versand- und Preisindikatoren, Geräte- und Speichernachfrage sowie regionale Fertigungssignale triangulieren und dann Abweichungen in Umfang, Zeitpunkt, Einheiten und Mix untersuchen.
Im Bericht beantwortete Schlüsselfragen
Wie wird sich die NAND-Flash-Speicher-Marktgröße bis 2032 verändern?
Die Größe soll von 61,81 Milliarden USD im Jahr 2027 auf 81,47 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 5,68 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach NAND-Speicher an?
KI-Training, vernetzte Geräte und SSD-Akzeptanz sind wichtige Treiber. Meta berichtete vom Produktionseinsatz eines regionalen Flash-gestützten L3-Caches für KI-Training.
Welcher NAND-Zelltyp hat den größten Marktanteil?
TLC hatte im Jahr 2026 einen Marktanteil von 63,61 %, während QLC mit einem CAGR von 7 % zwischen 2027 und 2032 am schnellsten wachsen soll.
Welche Unternehmen führen die NAND-Branche an?
Samsung Electronics, SK hynix, Kioxia, Sandisk und Micron Technology sind wichtige Wettbewerber.
Was schränkt den Ausblick für NAND-Anbieter ein?
Ausdauergrenzen schränken die Eignung von QLC für Schreib-Workloads ein. Meta identifizierte begrenzte Ausdauer als Grund für die historisch langsame Rechenzentrumseinführung.
Welche Regionen führen den NAND-Sektor an?
Asien-Pazifik führte im Jahr 2026 mit einem Marktanteil von 55,31 %. Der Nahe Osten und Afrika soll mit einem CAGR von 8,6 % zwischen 2027 und 2032 am schnellsten wachsen.